BPO financeiro em Brasília: quais processos terceirizar para ganhar eficiência

BPO financeiro em Brasília quais processos terceirizar para ganhar eficiência

Empresas que crescem sem estruturar adequadamente a área financeira costumam enfrentar um problema silencioso: o faturamento aumenta, mas o controle não acompanha o mesmo ritmo. Contas vencem sem programação, recebíveis não são monitorados corretamente e decisões estratégicas passam a ser tomadas sem informações confiáveis.

Esse cenário é comum em empresas de Brasília que concentram rotinas financeiras em sócios, assistentes administrativos ou equipes internas já sobrecarregadas. O resultado aparece em forma de retrabalho, atrasos, falta de previsibilidade e dificuldade para compreender a real situação financeira do negócio.

Para resolver esse desafio, muitas organizações têm adotado o modelo de terceirização financeira. No entanto, uma dúvida recorrente surge durante a implantação: quais processos devem ser terceirizados primeiro?
Neste artigo, você entenderá como funciona o BPO financeiro em Brasília, quais atividades geram maior impacto quando terceirizadas e quais cuidados devem ser observados para obter resultados consistentes.

O que é BPO financeiro em Brasília?

BPO financeiro em Brasília é a terceirização parcial ou total das rotinas financeiras de uma empresa para uma equipe especializada. O serviço pode envolver contas a pagar, contas a receber, conciliação bancária, fluxo de caixa, emissão de cobranças, relatórios gerenciais e suporte à tomada de decisões.

Na prática, o BPO permite que empresários deixem de dedicar tempo excessivo às atividades operacionais e passem a focar no crescimento do negócio, mantendo acesso a informações financeiras organizadas, atualizadas e confiáveis.

Por que definir uma ordem de terceirização faz diferença?

Nem todos os processos financeiros possuem o mesmo impacto sobre a saúde financeira da empresa. Algumas atividades afetam diretamente o caixa e precisam ser organizadas antes de outras rotinas mais analíticas.

Quando a implantação ocorre de forma planejada, a empresa reduz riscos operacionais, melhora a qualidade das informações e acelera a obtenção de resultados.

Essa lógica é semelhante à necessidade de organização financeira abordada no artigo sobre eficiência financeira empresarial, onde a falta de controle costuma ser um dos principais fatores que limitam o crescimento das organizações.

Quais processos devem ser terceirizados primeiro?

1. Contas a pagar

O contas a pagar normalmente é a primeira rotina recomendada para terceirização. Esse processo envolve fornecedores, tributos, contratos, folha de pagamento, despesas operacionais e diversos compromissos financeiros recorrentes.

Quando existe desorganização nessa área, a empresa pode enfrentar:

  • pagamentos em atraso;
  • multas e juros desnecessários;
  • pagamentos duplicados;
  • perda de descontos por antecipação;
  • dificuldade para prever necessidades de caixa.

Ao terceirizar essa atividade, os pagamentos passam a seguir um calendário estruturado, reduzindo riscos e aumentando a previsibilidade financeira.

2. Contas a receber

Depois das contas a pagar, o controle dos recebimentos costuma ser a segunda prioridade.

Muitas empresas acreditam que vender significa gerar caixa, mas isso nem sempre acontece. Sem acompanhamento adequado dos recebíveis, a inadimplência cresce e o fluxo financeiro fica comprometido.

O processo envolve:

  • emissão de cobranças;
  • envio de boletos;
  • controle de vencimentos;
  • acompanhamento de clientes inadimplentes;
  • baixa de recebimentos;
  • projeção de entradas futuras.

Empresas prestadoras de serviços, escritórios, clínicas e negócios com contratos recorrentes costumam obter ganhos rápidos ao terceirizar essa rotina.

3. Conciliação bancária

A conciliação bancária é a base de qualquer gestão financeira confiável. Ela consiste na comparação entre os registros financeiros internos da empresa e a movimentação efetivamente registrada nas instituições financeiras.

Sem esse controle, podem ocorrer:

  • diferenças de saldo;
  • recebimentos não identificados;
  • pagamentos não registrados;
  • lançamentos duplicados;
  • erros em relatórios financeiros.

Por esse motivo, a conciliação bancária deve ser terceirizada logo nas primeiras etapas do projeto de BPO.

4. Fluxo de caixa

Com pagamentos, recebimentos e movimentações bancárias organizados, a empresa passa a ter condições de construir um fluxo de caixa confiável.

Esse controle permite visualizar:

  • entradas previstas;
  • saídas futuras;
  • necessidade de capital de giro;
  • períodos de maior pressão financeira;
  • capacidade de investimento.

Empresas que trabalham sem fluxo de caixa frequentemente tomam decisões baseadas apenas no saldo bancário disponível, o que aumenta significativamente os riscos financeiros.

5. Relatórios gerenciais

Após a estruturação dos controles básicos, os relatórios gerenciais passam a gerar valor estratégico.

Com dados organizados, torna-se possível analisar:

  • rentabilidade;
  • custos operacionais;
  • inadimplência;
  • margens de lucro;
  • indicadores financeiros;
  • evolução do desempenho da empresa.

Essa etapa transforma dados financeiros em informações úteis para decisões mais assertivas.

Como funciona o BPO financeiro na prática?

A implantação do BPO financeiro em Brasília normalmente segue uma metodologia estruturada para evitar interrupções operacionais e garantir qualidade das informações.

  1. Diagnóstico financeiro: análise dos processos existentes, sistemas, documentos e controles atuais.
  2. Mapeamento das rotinas: identificação das atividades que serão terceirizadas primeiro.
  3. Padronização dos processos: definição de fluxos, aprovações e responsabilidades.
  4. Implantação tecnológica: integração entre sistemas financeiros e ferramentas de gestão.
  5. Execução operacional: início da gestão das rotinas financeiras pela equipe especializada.
  6. Monitoramento contínuo: acompanhamento por meio de indicadores e relatórios gerenciais.

Empresas que adotam essa metodologia tendem a obter resultados mais consistentes e sustentáveis ao longo do tempo.

Aspectos técnicos, fiscais e operacionais que merecem atenção

Embora o BPO financeiro seja focado em processos financeiros, sua atuação possui forte integração com áreas contábeis, fiscais e trabalhistas.

1.Integração com a contabilidade

O financeiro e a contabilidade precisam trabalhar com informações alinhadas. Documentos mal organizados dificultam a apuração correta de tributos e o fechamento contábil.

Empresas que utilizam uma estrutura integrada conseguem melhorar significativamente a qualidade dos dados utilizados na gestão.

Esse alinhamento também contribui para uma melhor organização tributária, tema abordado no conteúdo sobre escolha do regime tributário ideal.

2.Retenções tributárias

Dependendo da atividade exercida, pagamentos realizados pela empresa podem envolver retenções de tributos federais e municipais.

A Receita Federal estabelece regras específicas para retenções relacionadas ao Imposto de Renda, PIS, Cofins, CSLL e INSS em diversas operações empresariais.

3.Obrigações acessórias

Rotinas financeiras organizadas facilitam o cumprimento de obrigações como:

  • eSocial;
  • EFD-Reinf;
  • DCTFWeb;
  • declarações fiscais e previdenciárias.

Informações inconsistentes podem gerar divergências perante os órgãos fiscalizadores.

As exigências relacionadas ao eSocial e à DCTFWeb reforçam a necessidade de processos financeiros bem estruturados.

4.Segurança e governança financeira

Mesmo terceirizando processos, a empresa deve manter regras claras de aprovação, níveis de acesso e segregação de responsabilidades.

O objetivo do BPO não é retirar o controle da gestão, mas criar uma estrutura mais segura e eficiente para execução das rotinas financeiras.

Negócios em expansão, como empresas de tecnologia, costumam se beneficiar bastante dessa organização financeira, especialmente durante as fases de crescimento acelerado, conforme discutido no artigo sobre crescimento com previsibilidade financeira.

Tabela: ordem recomendada para terceirização financeira

ProcessoPrioridadePrincipal BenefícioRisco de Não Terceirizar
Contas a pagarMuito AltaControle de vencimentosMultas, juros e atrasos
Contas a receberMuito AltaRedução da inadimplênciaFalta de caixa
Conciliação bancáriaAltaConfiabilidade dos dadosErros financeiros
Fluxo de caixaAltaPlanejamento financeiroDecisões sem previsibilidade
Relatórios gerenciaisMédiaApoio à gestãoFalta de indicadores
Controle de indicadoresMédiaTomada de decisão estratégicaCrescimento sem direcionamento

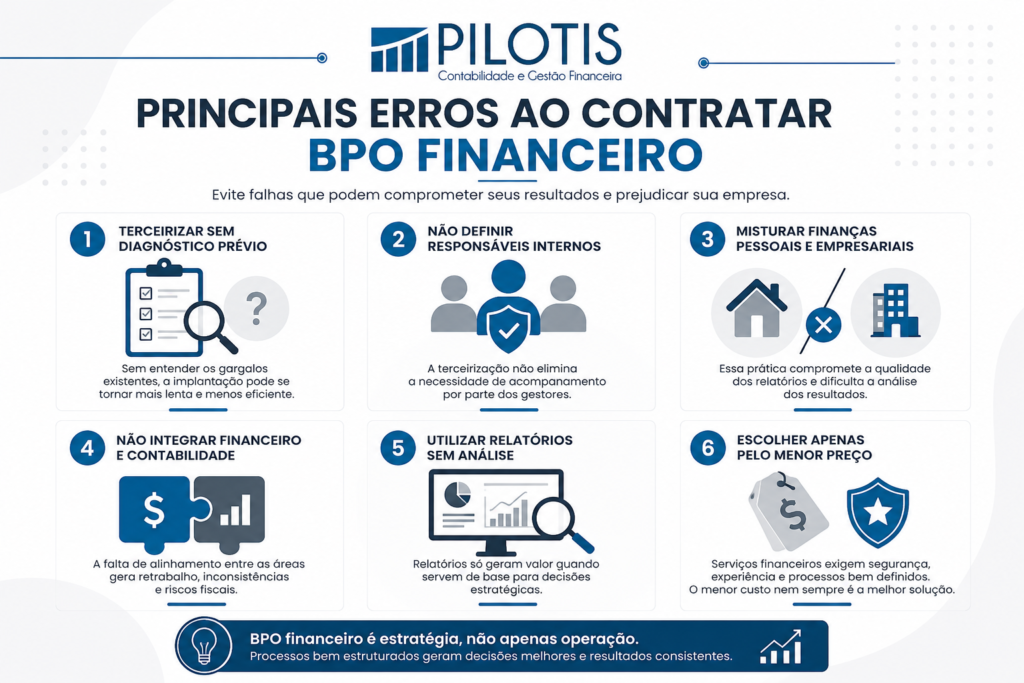
Principais erros ao contratar BPO financeiro

1. Terceirizar sem diagnóstico prévio

Sem entender os gargalos existentes, a implantação pode se tornar mais lenta e menos eficiente.

2. Não definir responsáveis internos

A terceirização não elimina a necessidade de acompanhamento por parte dos gestores.

3. Misturar finanças pessoais e empresariais

Essa prática compromete a qualidade dos relatórios e dificulta a análise dos resultados.

4. Não integrar financeiro e contabilidade

A falta de alinhamento entre as áreas gera retrabalho, inconsistências e riscos fiscais.

5. Utilizar relatórios sem análise

Relatórios só geram valor quando servem de base para decisões estratégicas.

6. Escolher apenas pelo menor preço

Serviços financeiros exigem segurança, experiência e processos bem definidos. O menor custo nem sempre representa a melhor solução.
Benefícios da aplicação correta do BPO financeiro

Redução de custos operacionais

Menos retrabalho, menos erros e melhor aproveitamento dos recursos internos.

Maior eficiência financeira

As rotinas passam a seguir processos padronizados e controlados.

Mais segurança fiscal

Documentação organizada reduz riscos relacionados a obrigações tributárias e acessórias.

Tomada de decisão baseada em dados

Os gestores passam a contar com indicadores mais precisos para conduzir o negócio.

Escalabilidade empresarial

Empresas com processos financeiros estruturados conseguem crescer de forma mais previsível.

Perguntas frequentes sobre BPO financeiro em Brasília

1.BPO financeiro substitui a contabilidade?

Não. O BPO cuida das rotinas financeiras e operacionais. A contabilidade permanece responsável pelos registros contábeis, obrigações fiscais e demonstrações financeiras.

2.Qual processo deve ser terceirizado primeiro?

Na maioria dos casos, contas a pagar e contas a receber são as primeiras atividades recomendadas por impactarem diretamente o caixa.

3.Pequenas empresas podem contratar BPO financeiro?

Sim. Pequenas e médias empresas costumam obter excelentes resultados ao terceirizar processos financeiros desde as fases iniciais de crescimento.

4.Quanto tempo leva para obter resultados?

Os primeiros ganhos operacionais normalmente aparecem nos primeiros meses após a implantação, especialmente em organização e previsibilidade financeira.

5.O BPO financeiro reduz custos?

Sim. A redução ocorre por meio da eliminação de falhas, melhoria dos processos e aumento da eficiência operacional.

6.A empresa perde o controle das finanças?

Não. A gestão continua responsável pelas decisões, enquanto a execução operacional passa a seguir processos mais estruturados.

O que considerar antes de terceirizar o financeiro da empresa

O sucesso de um projeto de BPO depende menos da tecnologia utilizada e mais da qualidade dos processos implantados. Empresas que iniciam a terceirização pelas atividades que impactam diretamente o caixa costumam perceber resultados mais rápidos.

Contas a pagar, contas a receber, conciliação bancária e fluxo de caixa formam a base de uma estrutura financeira sólida. A partir daí, relatórios gerenciais e indicadores passam a fornecer informações estratégicas para crescimento sustentável.

Quando bem implementado, o BPO financeiro em Brasília deixa de ser apenas uma terceirização operacional e se torna uma ferramenta de gestão capaz de aumentar a eficiência, reduzir riscos e melhorar a tomada de decisão.

Como a Pilotis pode apoiar a gestão financeira da sua empresa

A Pilotis Contabilidade oferece soluções de BPO financeiro, gestão financeira empresarial, relatórios gerenciais, contas a pagar e receber, planejamento financeiro, suporte à tomada de decisão e integração com as rotinas contábeis e fiscais.

Com processos estruturados, tecnologia e acompanhamento especializado, a empresa passa a ter mais controle sobre o caixa, melhor organização financeira e informações mais confiáveis para crescer com segurança.

Se sua empresa busca mais previsibilidade financeira e processos organizados, fale com um especialista da Pilotis e descubra como uma gestão financeira profissional pode transformar os resultados do seu negócio.
Gestão financeira para condomínios no DF: fundo de reserva sem apertar o caixa

Gestão financeira para condomínios no DF fundo de reserva sem apertar o caixa

Administrar as finanças de um condomínio exige equilíbrio entre as despesas do dia a dia, os investimentos necessários para manutenção da estrutura e a preparação para imprevistos. Entre os instrumentos mais importantes para garantir essa segurança financeira está o fundo de reserva.

Apesar de sua relevância, muitos condomínios enfrentam dificuldades para formar esse recurso sem gerar aumento excessivo das taxas condominiais ou comprometer o fluxo de caixa mensal. Em diversos casos, a ausência de planejamento leva à utilização de recursos emergenciais, cobranças extraordinárias e conflitos entre síndicos e condôminos.

No Distrito Federal, onde muitos condomínios convivem com custos elevados de manutenção, segurança, mão de obra terceirizada e infraestrutura, estruturar corretamente um fundo de reserva tornou-se uma medida de proteção patrimonial e financeira.

Neste artigo, você entenderá como implementar um fundo de reserva de forma sustentável, quais cuidados operacionais devem ser observados e como a gestão financeira para condomínios contribui para a saúde financeira do empreendimento.

O que é gestão financeira para condomínios e qual sua relação com o fundo de reserva?

A gestão financeira para condomínios é o conjunto de práticas voltadas ao planejamento, controle e acompanhamento das receitas, despesas, contratos, obrigações fiscais, folha de pagamento e reservas financeiras do condomínio.

Dentro desse processo, o fundo de reserva funciona como uma proteção financeira para despesas extraordinárias, emergenciais ou investimentos previamente aprovados. Quando bem estruturado, ele reduz a dependência de taxas extras, melhora a previsibilidade do caixa e oferece mais segurança para síndicos, conselhos e moradores.

Por que o fundo de reserva é importante para condomínios?

Nenhum condomínio está livre de situações inesperadas. Problemas hidráulicos, falhas elétricas, reparos estruturais, substituição de equipamentos, inadimplência elevada e despesas judiciais podem surgir sem aviso prévio e gerar impactos relevantes no orçamento.

Sem uma reserva financeira adequada, o condomínio pode enfrentar:

  • necessidade de arrecadações emergenciais;
  • atraso em manutenções preventivas e corretivas;
  • aumento da inadimplência por pressão sobre a taxa condominial;
  • desvalorização do patrimônio;
  • dificuldade para executar o planejamento anual;
  • conflitos entre síndico, conselho e condôminos.

Além disso, a existência de uma reserva bem administrada demonstra organização financeira, responsabilidade administrativa e transparência na gestão condominial.

Esse cuidado se conecta diretamente com a prevenção de falhas já abordadas no artigo sobre gestão financeira em condomínios no DF, especialmente quando o condomínio precisa lidar com documentação, retenções, contratos e prestação de contas.

Como definir o valor ideal do fundo de reserva?

Não existe um percentual único aplicável a todos os condomínios. O valor ideal depende da estrutura, da idade do prédio, do histórico de manutenção e da capacidade de arrecadação dos moradores.

Entre os principais fatores de análise estão:

  • quantidade de unidades;
  • idade da edificação;
  • estrutura física existente;
  • histórico de obras e manutenções;
  • valor médio das despesas ordinárias;
  • nível de inadimplência;
  • existência de elevadores, portaria, garagem, piscina, academia e áreas comuns;
  • perfil dos contratos terceirizados.

Uma prática adotada em muitos condomínios é estabelecer uma meta equivalente entre três e doze meses das despesas ordinárias. Por exemplo: se o condomínio possui despesas mensais de R$50 mil, uma reserva entre R$150 mil e R$600 mil pode oferecer maior proteção financeira.

Essa meta deve ser compatível com a realidade do condomínio, aprovada em assembleia e acompanhada periodicamente por meio de relatórios financeiros claros.

Como funciona a criação do fundo de reserva na prática?

A formação de um fundo de reserva deve ocorrer de maneira planejada para evitar impactos negativos no caixa operacional. A reserva não pode ser tratada como um valor arrecadado sem finalidade definida, nem como extensão livre da conta corrente do condomínio.

Etapas para criar um fundo de reserva sustentável

  1. Levantar as despesas mensais e anuais: o condomínio deve mapear gastos fixos, variáveis, contratos, folha, encargos, manutenções e despesas sazonais.
  2. Identificar riscos financeiros e operacionais: elevadores antigos, sistemas elétricos, bombas, infiltrações e áreas comuns exigem atenção no planejamento.
  3. Definir a meta financeira do fundo: o valor deve considerar a capacidade de arrecadação e o grau de exposição do condomínio.
  4. Aprovar o percentual em assembleia: a contribuição precisa respeitar a convenção condominial e as deliberações dos condôminos.
  5. Criar controle contábil separado: o fundo de reserva deve ser identificado nos relatórios para evitar mistura com o caixa ordinário.
  6. Acompanhar o saldo acumulado: o síndico e o conselho devem avaliar a evolução da reserva de forma recorrente.
  7. Prestar contas com transparência: todos os usos da reserva precisam estar documentados e justificados.

Exemplo prático

Um condomínio com orçamento mensal de R$80 mil decide constituir um fundo de reserva de R$320 mil. Para atingir essa meta em cinco anos, pode ser estabelecida uma contribuição mensal proporcional, evitando um aumento brusco da taxa condominial.

Esse modelo reduz a necessidade de cobranças extraordinárias, melhora a previsibilidade financeira e permite que manutenções relevantes sejam planejadas com antecedência.

Aspectos técnicos, legais e operacionais que merecem atenção

A administração do fundo de reserva envolve aspectos que vão além da simples arrecadação. O condomínio precisa alinhar convenção, assembleia, documentação, movimentação financeira e obrigações fiscais.

1.Convenção condominial

A convenção costuma definir a forma de arrecadação, os percentuais de contribuição, os critérios de utilização dos recursos e os procedimentos para aprovação de gastos. Antes de implementar mudanças, é recomendável verificar as regras internas e, se necessário, submeter ajustes à assembleia.

2.Código Civil e responsabilidade do síndico

O Código Civil estabelece regras sobre administração condominial, deveres do síndico, prestação de contas e deliberações em assembleia. Por isso, a movimentação do fundo de reserva deve ser compatível com as decisões aprovadas e devidamente registrada.

3.Prestação de contas

A transparência financeira é indispensável para reduzir questionamentos. Boas práticas incluem demonstrativos mensais, balancetes detalhados, conciliação bancária, relatórios gerenciais e comprovação documental dos pagamentos.

Quando o condomínio utiliza relatórios apenas para registrar gastos passados, perde a oportunidade de transformar dados em decisão. A adoção de controles digitais, dashboards e integração financeira pode seguir a mesma lógica apresentada no conteúdo sobre contabilidade com tecnologia em Brasília.

4.Obrigações fiscais e trabalhistas

Mesmo sem finalidade lucrativa, condomínios podem ter empregados, contratar prestadores, realizar retenções e enviar informações ao Fisco. A EFD-Reinf, por exemplo, é utilizada para informar rendimentos pagos e retenções de imposto de renda e contribuições sociais, complementando o eSocial.

A própria Receita Federal esclarece que condomínios edilícios podem estar obrigados à retenção da contribuição previdenciária e à entrega da EFD-Reinf quando contratam prestadoras com cessão de mão de obra, conforme orientação publicada no portal oficial sobre retenção previdenciária em condomínios edilícios.

Já os condomínios com empregados precisam observar rotinas trabalhistas e previdenciárias ligadas ao eSocial, incluindo admissões, remunerações, férias, afastamentos, desligamentos e encargos.

5.Aplicação financeira dos recursos

Dependendo do volume acumulado, o condomínio pode avaliar aplicações conservadoras para preservar o poder de compra da reserva. A decisão deve considerar liquidez, segurança, prazo de resgate e aprovação dos condôminos quando aplicável.

O Banco Central orienta que as reservas financeiras ajudam a enfrentar eventualidades e reduzem a exposição ao endividamento. Embora o material seja voltado à educação financeira, o princípio também se aplica à administração condominial: reservas bem planejadas protegem o caixa contra imprevistos.

Tabela explicativa: estrutura recomendada para formação do fundo de reserva

EtapaObjetivoBenefício
Diagnóstico financeiroAvaliar receitas, despesas e inadimplênciaIdentificar a capacidade real de contribuição
Definição da metaEstabelecer o valor desejado para a reservaMelhor planejamento financeiro
Aprovação em assembleiaFormalizar regras de arrecadação e usoMais segurança jurídica e transparência
Arrecadação periódicaFormar a reserva gradualmenteMenor impacto para os moradores
Controle contábil separadoEvitar mistura com o caixa ordinárioMelhor prestação de contas
Monitoramento contínuoAvaliar a evolução do saldoCorreções mais rápidas no planejamento
Utilização controladaEvitar desvios de finalidadePreservação da reserva financeira

Principais erros relacionados à criação do fundo de reserva

1. Não definir uma meta financeira

Sem um objetivo claro, o condomínio arrecada recursos sem planejamento e não consegue avaliar se o saldo acumulado é suficiente para cobrir riscos reais.

2. Misturar a reserva com o caixa operacional

Essa prática reduz a transparência, dificulta a prestação de contas e pode levar ao uso indevido da reserva para despesas rotineiras.

3. Usar o fundo para despesas comuns

O fundo de reserva deve ser destinado a situações extraordinárias, emergenciais ou previstas nas regras internas. Usá-lo para cobrir déficits recorrentes indica falha no orçamento ordinário.

4. Não controlar a inadimplência

Altos índices de inadimplência comprometem a arrecadação, dificultam a formação da reserva e podem gerar pressão sobre os condôminos adimplentes.

5. Não prestar contas adequadamente

A falta de relatórios claros aumenta questionamentos e reduz a confiança dos moradores. Cada movimentação deve ser documentada, conciliada e apresentada de forma compreensível.

6. Não revisar periodicamente a estratégia

Mudanças em contratos, inflação de serviços, obras previstas e envelhecimento da estrutura podem exigir ajustes na meta ou no percentual destinado ao fundo.

Benefícios da aplicação correta do fundo de reserva

A implementação adequada do fundo de reserva gera impactos positivos para toda a administração condominial.

Maior previsibilidade financeira

Permite enfrentar despesas inesperadas sem comprometer o orçamento mensal ou interromper serviços essenciais.

Redução de cobranças extraordinárias

Com uma reserva estruturada, o condomínio reduz a necessidade de taxas emergenciais para obras, reparos e substituições.

Preservação do patrimônio

O fundo facilita a realização de manutenções preventivas e corretivas, evitando que pequenos problemas evoluam para gastos maiores.

Segurança administrativa

O síndico passa a contar com suporte financeiro para decisões relevantes, desde que respeite a convenção, a assembleia e a documentação necessária.

Melhor relacionamento com os moradores

A transparência na gestão reduz conflitos e fortalece a confiança entre síndico, conselho e condôminos.

Apoio à tomada de decisão

Informações financeiras organizadas permitem planejar investimentos, renegociar contratos e priorizar melhorias com mais precisão.

Essa visão consultiva também se aproxima do papel de um escritório de contabilidade em Brasília que atua com dados, relatórios e acompanhamento técnico, em vez de limitar a atuação ao cumprimento de obrigações.

Perguntas frequentes sobre gestão financeira para condomínios

1.O fundo de reserva é obrigatório?

A obrigatoriedade depende da convenção do condomínio e das decisões aprovadas em assembleia. Mesmo quando não há regra específica, sua criação é uma boa prática de administração financeira condominial.

2.Qual percentual deve ser destinado ao fundo de reserva?

Não existe percentual padrão. O valor deve ser definido conforme despesas mensais, riscos estruturais, inadimplência, idade do prédio e capacidade de contribuição dos moradores.

3.O fundo de reserva pode ser usado para despesas comuns?

Em regra, deve ser destinado a despesas extraordinárias ou emergenciais. Se o condomínio usa a reserva para pagar despesas recorrentes, o orçamento ordinário precisa ser revisado.

4.Onde o dinheiro do fundo de reserva deve ficar?

O ideal é manter controle separado do caixa operacional, com identificação clara em relatórios financeiros e conciliação bancária. Isso aumenta a rastreabilidade e a transparência.

5.Como evitar que o fundo comprometa o caixa do condomínio?

A arrecadação deve ser planejada com base no orçamento anual, evitando percentuais que prejudiquem as despesas correntes. A formação gradual costuma ser mais sustentável.

6.A inadimplência afeta a formação do fundo de reserva?

Sim. Quanto maior a inadimplência, menor a capacidade de arrecadação e maior a pressão sobre o caixa. Por isso, o controle de cobranças deve fazer parte da gestão financeira para condomínios.

Como manter um fundo de reserva eficiente e sustentável

A criação de um fundo de reserva não depende apenas da arrecadação de recursos. O sucesso da estratégia está diretamente ligado ao planejamento financeiro, ao controle das despesas, à transparência na prestação de contas e ao acompanhamento contínuo dos indicadores do condomínio.

Uma boa gestão financeira para condomínios permite equilibrar as necessidades operacionais do dia a dia com a formação de reservas para emergências e investimentos futuros. Dessa forma, o condomínio ganha previsibilidade, reduz riscos financeiros e preserva seu patrimônio ao longo do tempo.

No Distrito Federal, onde os custos condominiais podem envolver contratos relevantes de segurança, limpeza, manutenção, folha de pagamento e serviços terceirizados, o fundo de reserva deve ser tratado como parte de uma política financeira estruturada, e não como uma simples sobra de caixa.

A Pilotis pode ajudar seu condomínio a construir uma gestão financeira mais segura

A Pilotis Contabilidade oferece soluções contábeis e financeiras para condomínios que precisam de mais controle, conformidade, previsibilidade e transparência na administração.

Com apoio em gestão financeira, organização de receitas e despesas, relatórios gerenciais, prestação de contas, acompanhamento fiscal e estruturação de processos, a Pilotis ajuda síndicos e administradoras a reduzirem riscos, melhorarem o controle do caixa e conduzirem a formação do fundo de reserva com mais segurança.

Se o seu condomínio precisa organizar o fundo de reserva, revisar despesas, controlar inadimplência ou profissionalizar a prestação de contas, fale com um especialista da Pilotis e conheça as soluções para uma administração condominial mais estratégica e transparente.

Empresas de Tecnologia no Simples Nacional: Quando o Regime Deixa de Ser Vantajoso?

Empresas de Tecnologia no Simples Nacional Quando o Regime Deixa de Ser Vantajoso

Empresas de tecnologia costumam nascer no Simples Nacional. A simplicidade operacional, a unificação dos tributos e a aparente economia fiscal tornam esse regime uma escolha natural para startups, software houses, desenvolvedores e empresas de serviços digitais.

O problema surge quando o negócio cresce. O aumento do faturamento, a contratação de equipes maiores, a mudança na composição dos custos e a evolução da margem de lucro podem transformar um regime inicialmente vantajoso em uma opção mais cara do que outras alternativas tributárias.

Muitas empresas continuam no Simples Nacional por hábito ou falta de revisão estratégica. Em diversos casos, acabam pagando mais impostos do que o necessário sem perceber.

Inclusive, empresas que já investem em contabilidade para empresas de tecnologia em Brasília costumam identificar oportunidades de economia tributária que passam despercebidas em análises superficiais.

Neste artigo, você entenderá quando as empresas de tecnologia simples nacional deixam de obter benefícios reais com esse regime, quais indicadores merecem atenção e como avaliar o momento correto para migrar para outro enquadramento tributário.

Quando o Simples Nacional deixa de ser vantajoso para empresas de tecnologia?

As empresas de tecnologia simples nacional podem perder competitividade tributária quando atingem faturamentos mais elevados, possuem folha de pagamento reduzida em relação à receita, apresentam margens elevadas ou atendem predominantemente clientes pessoas jurídicas que aproveitam créditos tributários. Nesses cenários, regimes como Lucro Presumido ou Lucro Real podem gerar economia fiscal, maior eficiência financeira e melhores oportunidades de planejamento tributário.

Por que empresas de tecnologia escolhem o Simples Nacional?

O Simples Nacional foi criado para simplificar a tributação das micro e pequenas empresas.

Para empresas de tecnologia, os principais atrativos costumam ser:

  • Recolhimento unificado de tributos;
  • Menor burocracia operacional;
  • Facilidade no cumprimento das obrigações fiscais;
  • Redução de custos administrativos;
  • Tributação simplificada sobre a receita bruta.

No entanto, a carga tributária não é necessariamente menor.

Em atividades ligadas ao desenvolvimento de software, tecnologia da informação, suporte técnico, consultoria em TI, SaaS e soluções digitais, a tributação depende diretamente da atividade econômica exercida e do enquadramento entre os Anexos III e V do Simples Nacional.

Empresas que acompanham temas relacionados à gestão tributária e crescimento empresarial costumam perceber mais rapidamente quando o regime tributário deixa de acompanhar a evolução do negócio.

É justamente nesse ponto que muitas empresas deixam de analisar sua realidade fiscal de forma estratégica.

Como funciona na prática a tributação das empresas de tecnologia?

O enquadramento tributário de uma empresa de tecnologia depende de fatores que vão além do faturamento.

Entre eles:

  1. CNAE utilizado pela empresa;
  2. Receita bruta acumulada nos últimos 12 meses;
  3. Relação entre folha de pagamento e faturamento;
  4. Aplicação ou não do Fator R;
  5. Estrutura operacional do negócio.

O Fator R é um dos principais elementos para empresas de tecnologia enquadradas no Simples Nacional.

Ele é calculado pela seguinte fórmula:

Fator R = Folha de pagamento dos últimos 12 meses ÷ Receita bruta dos últimos 12 meses

Quando o resultado é igual ou superior a 28%, a empresa pode ser tributada pelo Anexo III.

Quando o resultado fica abaixo de 28%, geralmente ocorre o enquadramento no Anexo V.

Essa diferença pode representar milhares de reais por ano em tributos.

Exemplo prático

Uma software house de Brasília fatura R$2 milhões anuais.

Cenário 1:

  • Folha de pagamento: R$ 700 mil
  • Fator R: 35%

Possível enquadramento no Anexo III.

Cenário 2:

  • Folha de pagamento: R$ 250 mil
  • Fator R: 12,5%

Possível enquadramento no Anexo V.

Mesmo com o mesmo faturamento, a carga tributária poderá ser significativamente diferente.

Quais sinais indicam que o Simples Nacional pode não ser mais a melhor opção?

O crescimento da empresa costuma ser o principal gatilho para uma revisão tributária.

Alguns sinais merecem atenção.

1.Faturamento próximo do limite do Simples

O limite anual do Simples Nacional é de R$4,8 milhões.

Empresas próximas desse teto precisam avaliar:

  • Crescimento projetado;
  • Expansão comercial;
  • Novos contratos;
  • Entrada de investidores.

A permanência no regime pode se tornar temporária.

2.Baixa folha de pagamento

Negócios altamente escaláveis, como SaaS e plataformas digitais, muitas vezes possuem grande faturamento e equipes enxutas.

Nesses casos, o Fator R tende a ficar abaixo dos 28%, direcionando a empresa para o Anexo V.

3.Clientes predominantemente PJ

Quando os clientes são outras empresas, o aproveitamento de créditos tributários passa a ter relevância.

No Simples Nacional, a geração desses créditos é limitada.

Empresas tributadas pelo Lucro Presumido ou Lucro Real podem se tornar mais atrativas comercialmente para determinados contratantes.

4.Margens de lucro elevadas

Empresas de software e tecnologia frequentemente operam com margens superiores às encontradas em setores tradicionais.

Dependendo da composição dos custos, o Lucro Presumido pode apresentar uma tributação efetiva mais interessante.

Aspectos fiscais e estratégicos que devem ser analisados

Uma decisão tributária não deve considerar apenas a alíquota.

O estudo deve envolver fatores financeiros, fiscais e operacionais.

Comparação entre regimes tributários

CritérioSimples NacionalLucro PresumidoLucro Real
Limite de faturamentoR$ 4,8 milhõesSem limiteSem limite
Complexidade operacionalBaixaMédiaAlta
Aproveitamento de créditosLimitadoParcialAmplo
Adequado para crescimento aceleradoLimitadoSimSim
Planejamento tributárioRestritoMédioAvançado
Exigência de controles gerenciaisMenorMédiaElevada

Impactos da Reforma Tributária

A Reforma Tributária também merece atenção das empresas de tecnologia.

A implementação gradual da CBS e do IBS pode alterar a dinâmica tributária entre os regimes ao longo dos próximos anos.

Empresas que hoje permanecem no Simples apenas pela simplicidade operacional deverão revisar suas estratégias conforme o novo sistema tributário avance.

Além disso, negócios que atendem majoritariamente outras empresas poderão enfrentar novas análises relacionadas à geração de créditos tributários na cadeia.

Para compreender melhor as mudanças, vale acompanhar as informações divulgadas pela Receita Federal e pelo portal oficial da Secretaria do Tesouro Nacional e Ministério da Fazenda.

Importância do planejamento tributário periódico

Uma revisão tributária anual já não é suficiente para muitas empresas de tecnologia.

Empresas em crescimento costumam alterar rapidamente:

  • Faturamento;
  • Estrutura de custos;
  • Quantidade de colaboradores;
  • Modelo de contratação;
  • Carteira de clientes.

Cada uma dessas mudanças pode impactar diretamente o regime mais econômico.

O próprio Sebrae recomenda que pequenas empresas realizem análises periódicas de enquadramento tributário para evitar desperdícios financeiros e riscos fiscais.

Empresas que também acompanham temas ligados à Reforma Tributária no Distrito Federal conseguem antecipar decisões e reduzir impactos futuros.

Principais erros cometidos por empresas de tecnologia

1.Permanecer no Simples apenas por tradição

Muitas empresas continuam no regime porque iniciaram suas atividades dessa forma.

Impacto: pagamento excessivo de tributos.

Como evitar: realizar análises periódicas de enquadramento.

2.Ignorar o Fator R

A ausência de acompanhamento desse indicador pode gerar tributação mais elevada.

Impacto: aumento da carga fiscal.

Como evitar: monitoramento mensal do índice.

3.Avaliar apenas a alíquota nominal

A alíquota isolada não demonstra o custo tributário real.

Impacto: decisões equivocadas.

Como evitar: analisar a carga efetiva.

4.Não considerar o perfil dos clientes

Empresas B2B possuem necessidades tributárias diferentes das empresas focadas no consumidor final.

Impacto: perda de competitividade.

Como evitar: alinhar a estratégia fiscal ao mercado atendido.

5.Não projetar o crescimento

Planejamento tributário baseado apenas no momento atual pode gerar problemas futuros.

Impacto: reenquadramentos inesperados.

Como evitar: trabalhar com projeções de médio e longo prazo.

Benefícios de escolher o regime tributário adequado

Uma estrutura tributária alinhada ao estágio da empresa gera vantagens que vão além da economia fiscal.

  • Redução legal da carga tributária;
  • Melhor previsibilidade financeira;
  • Aumento da margem líquida;
  • Crescimento sustentável;
  • Maior competitividade comercial;
  • Segurança perante a Receita Federal;
  • Melhor aproveitamento de créditos tributários;
  • Suporte mais eficiente para captação de investimentos;
  • Fortalecimento da governança financeira.

Para empresas de tecnologia em expansão, a tributação deve ser vista como uma ferramenta estratégica de gestão.

Perguntas frequentes sobre empresas de tecnologia simples nacional

1.Empresa de software pode permanecer no Simples Nacional?

Sim. Desde que respeitem os critérios legais de enquadramento, mantenha regularidade fiscal e observe o limite de faturamento estabelecido pela legislação vigente.

2.O que é o Fator R?

É um cálculo que relaciona a folha de pagamento com a receita bruta dos últimos 12 meses. Ele influencia diretamente o enquadramento entre os Anexos III e V do Simples Nacional.

3.Toda empresa de tecnologia paga menos imposto no Simples?

Não. Dependendo do faturamento, da margem de lucro, da folha de pagamento e do perfil dos clientes, outros regimes podem ser mais econômicos.

4.Quando vale a pena migrar para o Lucro Presumido?

Geralmente quando a empresa possui faturamento mais elevado, baixa folha de pagamento e margens consistentes, mas a análise deve ser individualizada.

5.Empresas SaaS costumam permanecer no Simples Nacional?

Algumas permanecem, mas modelos SaaS escaláveis frequentemente precisam revisar o enquadramento devido ao crescimento acelerado da receita e à baixa relação entre folha e faturamento.

6.O planejamento tributário pode ser feito durante o ano?

Sim. Inclusive, o acompanhamento contínuo permite identificar oportunidades e corrigir distorções antes que gerem impactos financeiros relevantes.

O que as empresas de tecnologia devem avaliar antes de manter o Simples Nacional?

A escolha do regime tributário não deve ser baseada apenas na simplicidade operacional.

Empresas de tecnologia precisam avaliar fatores como faturamento, Fator R, margem de lucro, estrutura de custos, perfil dos clientes e projeções de crescimento.

Em muitos casos, o Simples Nacional continua sendo a melhor alternativa. Em outros, a migração para o Lucro Presumido ou Lucro Real pode representar uma economia tributária significativa e melhorar a competitividade do negócio.

A análise correta exige dados financeiros consistentes, projeções confiáveis e acompanhamento especializado.

Sua empresa de tecnologia está no regime tributário mais vantajoso?

A PILOTIS CONTABILIDADE atua com planejamento tributário, assessoria contábil, gestão financeira e suporte estratégico para empresas que buscam crescer com segurança e eficiência fiscal.

Se sua empresa de tecnologia em Brasília está expandindo o faturamento, contratando novos colaboradores ou revisando sua estrutura tributária, uma análise especializada pode identificar oportunidades de economia e evitar pagamentos indevidos de impostos.

Solicite uma análise com um especialista e descubra como uma gestão contábil estratégica pode apoiar o crescimento sustentável do seu negócio.

Prestação de contas para condomínios: documentos essenciais

Prestação de contas para condomínios documentos essenciais

A transparência na administração condominial é um dos pilares para manter a confiança entre síndicos, moradores e conselho fiscal. Quando a gestão financeira é clara e organizada, os condôminos conseguem acompanhar a utilização dos recursos arrecadados e avaliar se as decisões tomadas estão alinhadas aos interesses coletivos.

Mesmo em condomínios bem administrados, dúvidas sobre despesas, contratos, inadimplência e movimentações financeiras são frequentes. Muitas vezes, os conflitos surgem não por problemas financeiros reais, mas pela falta de informações acessíveis, rastreáveis e documentadas.

Nesse cenário, a prestação de contas para condomínios assume um papel central. Além de representar uma obrigação legal do síndico, ela funciona como instrumento de transparência, controle financeiro e governança condominial.

Neste artigo, você entenderá quais documentos devem ser apresentados aos condôminos, quais cuidados legais devem ser observados e como estruturar uma prestação de contas eficiente, compreensível e segura.

O que é prestação de contas para condomínios?

A prestação de contas para condomínios é o conjunto de documentos, relatórios e demonstrativos apresentados pelo síndico para comprovar como os recursos financeiros do condomínio foram arrecadados, administrados e utilizados durante determinado período.

Esse processo permite que os condôminos acompanhem receitas, despesas, contratos, obras, investimentos, inadimplência e movimentações bancárias, garantindo maior transparência na gestão e facilitando a fiscalização das atividades administrativas.

Por que a prestação de contas é uma obrigação do síndico?

O síndico tem responsabilidade direta sobre a administração do condomínio. Isso inclui zelar pela arrecadação das cotas condominiais, controlar pagamentos, manter documentos organizados e apresentar informações financeiras aos condôminos.

Além de reduzir conflitos internos, uma prestação de contas bem estruturada ajuda a evitar falhas fiscais, trabalhistas e administrativas. Esse cuidado está diretamente ligado à gestão financeira em condomínios, especialmente quando há funcionários próprios, prestadores terceirizados e obrigações acessórias envolvidas.

O Código Civil, no artigo 1.348, estabelece que compete ao síndico prestar contas à assembleia anualmente e quando exigidas.

Na prática, a prestação de contas contribui para:

  • fortalecer a credibilidade da gestão;
  • reduzir questionamentos e conflitos internos;
  • facilitar auditorias, fiscalizações e análises do conselho;
  • melhorar o planejamento financeiro do condomínio;
  • demonstrar conformidade com decisões aprovadas em assembleia.

Como funciona na prática a prestação de contas do condomínio?

O processo de prestação de contas deve seguir uma rotina administrativa organizada. Quanto mais padronizado for esse fluxo, menor será o risco de divergências, documentos ausentes ou informações difíceis de interpretar.

1. Registro de todas as movimentações financeiras

Durante o exercício, o síndico ou a administradora deve registrar todas as entradas e saídas financeiras, incluindo:

  • taxas condominiais ordinárias;
  • taxas extraordinárias;
  • multas e juros recebidos;
  • despesas operacionais;
  • contratos de fornecedores;
  • pagamentos de funcionários;
  • obras, reformas e investimentos;
  • movimentações do fundo de reserva.

2. Consolidação das informações

Ao final do período, normalmente anual, os dados devem ser reunidos em relatórios financeiros, balancetes, extratos bancários e demonstrativos de receitas e despesas.

3. Conferência pelo conselho fiscal

Quando previsto na convenção condominial, o conselho fiscal analisa a documentação antes da assembleia. Esse parecer não substitui a deliberação dos condôminos, mas ajuda a qualificar a análise das contas.

4. Apresentação aos condôminos

Os documentos devem ser disponibilizados para consulta e apresentados em assembleia de forma clara. Relatórios excessivamente técnicos, sem explicação, dificultam a compreensão e aumentam a chance de questionamentos.

5. Registro em ata

Após a análise e votação, a aprovação ou rejeição das contas deve constar em ata. Esse registro é importante para documentar formalmente a decisão da assembleia.

Quais documentos síndicos devem apresentar aos condôminos?

A documentação pode variar conforme o porte do condomínio, a convenção condominial e a complexidade da gestão. Ainda assim, alguns documentos são considerados essenciais para uma prestação de contas para condomínios consistente.

Demonstrativo de receitas e despesas

É o relatório que apresenta o total arrecadado e os gastos realizados no período. Normalmente inclui taxas condominiais recebidas, receitas extraordinárias, despesas administrativas, custos de manutenção, folha de pagamento, encargos e despesas financeiras.

Extratos bancários

Os extratos comprovam as movimentações realizadas nas contas do condomínio. Eles ajudam a validar recebimentos, pagamentos, transferências, aplicações financeiras e saldo disponível.

Balancetes mensais

Os balancetes mostram a situação financeira do condomínio mês a mês. Eles devem apresentar receitas, despesas, saldos, contas a pagar e contas a receber.

Relatório de inadimplência

A inadimplência afeta diretamente o caixa condominial. Por isso, é recomendável apresentar quantidade de unidades inadimplentes, valores em aberto, percentual de inadimplência e medidas de cobrança adotadas.

Quando esse controle é feito com método, a cobrança condominial se torna mais organizada, reduzindo impactos no fluxo de caixa e evitando rateios emergenciais.

Comprovantes de pagamentos

Notas fiscais, recibos, boletos quitados e comprovantes bancários demonstram que os gastos realmente ocorreram. Esses documentos são fundamentais para validar as despesas apresentadas.

Contratos de fornecedores

Os condôminos devem ter acesso aos contratos que envolvem limpeza, portaria, segurança, manutenção, jardinagem, elevadores, obras e reformas. A ausência desses documentos dificulta a análise dos custos recorrentes.

Folha de pagamento e encargos

Nos condomínios que possuem funcionários próprios, é importante apresentar folha salarial, FGTS, INSS, férias, 13º salário e encargos trabalhistas.

Além dos relatórios internos, a gestão de pessoal deve observar sistemas oficiais como o eSocial, que reúne informações trabalhistas, previdenciárias e fiscais.

Relatório do fundo de reserva

O fundo de reserva deve ter acompanhamento específico, com saldo inicial, entradas, utilizações e saldo final. Esse controle evita dúvidas sobre o uso de recursos destinados a emergências, obras ou despesas extraordinárias.

Relatórios de obras e investimentos

Sempre que houver reformas ou investimentos relevantes, recomenda-se apresentar orçamentos, contratos, cronograma, valores pagos e status de execução.

Aspectos técnicos, fiscais e operacionais da prestação de contas condominial

A administração condominial envolve mais do que pagar fornecedores e apresentar extratos. Dependendo da estrutura do condomínio, podem existir obrigações trabalhistas, previdenciárias, fiscais e acessórias que precisam ser acompanhadas com rigor.

1.Código Civil, convenção e regimento interno

A base legal da prestação de contas está no Código Civil, mas cada condomínio pode estabelecer regras complementares em sua convenção e regimento interno.

Esses documentos podem definir:

  • periodicidade da prestação de contas;
  • forma de apresentação dos relatórios;
  • papel do conselho fiscal;
  • critérios para aprovação das contas;
  • regras para contratação de fornecedores e obras.

2.Obrigações trabalhistas e previdenciárias

Condomínios com funcionários próprios precisam manter folha de pagamento, encargos e eventos trabalhistas em conformidade. Nesse ponto, serviços como folha de pagamento ajudam a reduzir erros operacionais e inconsistências nos registros.

Também é necessário acompanhar as obrigações relacionadas ao FGTS Digital, especialmente quando há empregados registrados no condomínio.

3.EFD-Reinf e retenções

Quando o condomínio contrata determinados serviços, pode haver retenções previdenciárias ou fiscais. A EFD-Reinf é uma obrigação acessória utilizada para informar retenções e outras informações fiscais em complemento ao eSocial.

Por isso, pagamentos a prestadores de serviços devem ser analisados antes da quitação. A falta de retenção, quando aplicável, pode gerar cobrança futura e inconsistências perante a Receita Federal.

4.Gestão documental

Uma boa prática é manter os documentos organizados por competência, fornecedor, centro de custo e tipo de despesa. O armazenamento digital facilita auditorias, assembleias, fiscalizações e consultas futuras.

Esse nível de organização também melhora a eficiência operacional, especialmente quando o condomínio utiliza recursos de BPO Financeiro, relatórios padronizados e processos de conciliação bancária.

Tabela: documentos essenciais na prestação de contas para condomínios

DocumentoFinalidadeFrequência recomendada
Balancete financeiroDemonstrar receitas, despesas e saldosMensal
Extrato bancárioComprovar movimentações financeirasMensal
Relatório de inadimplênciaMonitorar débitos de condôminosMensal
Comprovantes de pagamentoValidar despesas realizadasContínua
Contratos de fornecedoresDemonstrar obrigações contratadasSempre que solicitado
Folha de pagamentoComprovar despesas com pessoalMensal
Relatório do fundo de reservaControlar recursos destinados a emergências e investimentosMensal
Prestação de contas anualConsolidar informações do exercícioAnual

Principais erros na prestação de contas para condomínios

1. Falta de documentação comprobatória

Apresentar apenas números, sem notas fiscais, recibos ou comprovantes bancários, reduz a transparência e gera desconfiança.

Como evitar: mantenha todos os documentos organizados e vinculados aos lançamentos financeiros correspondentes.

2. Misturar contas bancárias

Utilizar contas pessoais ou movimentar recursos fora da conta do condomínio compromete a rastreabilidade financeira.

Como evitar: opere exclusivamente por contas bancárias do condomínio e registre todas as movimentações.

3. Apresentar informações incompletas

Relatórios sem detalhamento dificultam a análise dos condôminos e podem gerar impugnações em assembleia.

Como evitar: utilize demonstrativos completos, com receitas, despesas, saldos, inadimplência e documentos de suporte.

4. Não divulgar contratos vigentes

A ausência de informações sobre fornecedores gera questionamentos sobre custos, reajustes e critérios de contratação.

Como evitar: mantenha contratos atualizados e disponíveis para consulta dos condôminos e do conselho.

5. Ignorar o controle da inadimplência

Sem acompanhamento adequado, a inadimplência compromete o caixa e aumenta a necessidade de taxas extras.

Como evitar: acompanhe indicadores mensalmente e adote uma política de cobrança clara.

6. Não realizar conferência prévia

Erros de lançamento, saldos inconsistentes e documentos ausentes podem comprometer a aprovação das contas.

Como evitar: revise os relatórios antes da assembleia e faça conciliação bancária periódica.

Benefícios de uma prestação de contas correta

Uma prestação de contas estruturada gera benefícios que vão além do cumprimento legal. Ela melhora a gestão do condomínio e reduz riscos para síndicos, conselhos e moradores.

Maior transparência

Os condôminos passam a compreender como os recursos estão sendo utilizados, o que fortalece a confiança na administração.

Redução de conflitos

Informações claras diminuem dúvidas, suspeitas e questionamentos sobre despesas, contratos e decisões financeiras.

Melhor planejamento financeiro

A análise dos relatórios permite prever despesas futuras, organizar obras, revisar contratos e planejar o uso do fundo de reserva.

Segurança jurídica

A documentação adequada protege síndicos e administradores em eventuais questionamentos internos, auditorias ou disputas judiciais.

Controle da inadimplência

Indicadores financeiros mais precisos ajudam na tomada de decisões relacionadas à cobrança e à preservação do caixa.

Valorização da gestão condominial

Condomínios bem administrados transmitem mais confiança aos moradores, investidores e futuros compradores de unidades.

Perguntas frequentes sobre prestação de contas para condomínios

1.O síndico é obrigado a prestar contas?

Sim. O Código Civil determina que o síndico deve prestar contas à assembleia anualmente e sempre que exigido.

2.Os condôminos podem solicitar documentos financeiros?

Sim. Os condôminos podem solicitar acesso a documentos relacionados à administração do condomínio, respeitando as regras da convenção e os limites de proteção de dados pessoais.

3.O conselho fiscal deve aprovar as contas?

Depende da convenção condominial. Em muitos condomínios, o conselho fiscal emite parecer antes da assembleia, mas a aprovação formal costuma ocorrer pelos condôminos reunidos em assembleia.

4.Com que frequência a prestação de contas deve ocorrer?

A prestação formal costuma ser anual, mas balancetes, relatórios financeiros e demonstrativos podem ser disponibilizados mensalmente para aumentar a transparência.

5.O que acontece se o síndico não prestar contas?

A omissão pode gerar responsabilização civil, rejeição das contas e até destituição do síndico, conforme a gravidade da situação e a deliberação da assembleia.

6.É obrigatório apresentar notas fiscais e comprovantes?

Sim. Notas fiscais, recibos, boletos e comprovantes bancários são necessários para demonstrar a legitimidade das despesas realizadas.

Como garantir uma prestação de contas eficiente e transparente

A prestação de contas para condomínios é uma obrigação legal e uma ferramenta de governança. Quando os documentos financeiros são organizados, atualizados e apresentados com clareza, os condôminos conseguem acompanhar a gestão, fiscalizar recursos e participar das decisões com mais segurança.

Balancetes, extratos bancários, comprovantes de pagamento, contratos, relatórios de inadimplência, folha de pagamento e controle do fundo de reserva formam a base de uma prestação de contas consistente.

Quanto maior a qualidade das informações apresentadas, menor o risco de conflitos, questionamentos e problemas administrativos. A transparência não depende apenas de apresentar números, mas de demonstrar a origem, a finalidade e a comprovação de cada movimentação relevante.

Gestão financeira e contábil especializada para condomínios

A Pilotis Contabilidade oferece soluções contábeis e financeiras para condomínios que precisam de mais controle, transparência e previsibilidade na gestão.

Com apoio em contabilidade, gestão financeira, cobrança condominial, relatórios, documentos, folha de pagamento e suporte administrativo, a Pilotis ajuda síndicos e administradoras a organizarem processos, reduzirem riscos e apresentarem informações mais seguras aos condôminos.

Se o seu condomínio precisa estruturar melhor a prestação de contas, revisar documentos, controlar inadimplência ou profissionalizar a administração financeira, fale com um especialista e conheça as soluções da Pilotis para uma gestão condominial mais transparente.

Gestão contábil para empresas em crescimento no DF: como escalar com segurança

Gestão contábil para empresas em crescimento no DF como escalar com segurança

Empresas em fase de crescimento costumam enfrentar um desafio recorrente: o aumento do faturamento nem sempre vem acompanhado de organização financeira, controle tributário e processos contábeis estruturados. No Distrito Federal, esse cenário é comum em empresas de serviços, tecnologia, saúde, comércio e consultorias que passam a lidar com mais clientes, contratos, equipe e movimentação financeira.

Muitos negócios conseguem crescer comercialmente, mas começam a perder previsibilidade quando o financeiro não acompanha o ritmo da operação. A empresa vende mais, contrata mais e movimenta mais recursos, porém passa a enfrentar dificuldades com fluxo de caixa, impostos, indicadores e margem de lucro.

Nesse contexto, a gestão contábil para empresas em crescimento no DF deixa de ser apenas uma obrigação fiscal e passa a funcionar como base estratégica para escalar com segurança, reduzir riscos e tomar decisões com dados mais confiáveis.

Ao longo deste artigo, você verá como alinhar contabilidade e gestão financeira, quais processos precisam ser estruturados e quais erros podem comprometer a expansão de empresas no Distrito Federal.

O que é gestão contábil para empresas em crescimento no DF?

A gestão contábil para empresas em crescimento no DF é o conjunto de práticas contábeis, fiscais, financeiras e estratégicas que ajudam empresas em expansão a manter controle, conformidade e previsibilidade durante o crescimento.

Na prática, isso envolve integração entre contabilidade, fluxo de caixa, planejamento tributário, indicadores financeiros, folha de pagamento, obrigações fiscais e análise gerencial. Empresas que crescem sem esse alinhamento tendem a enfrentar problemas de caixa, aumento descontrolado de custos e maior exposição a riscos fiscais.

Por que empresas em expansão precisam alinhar contabilidade e gestão financeira?

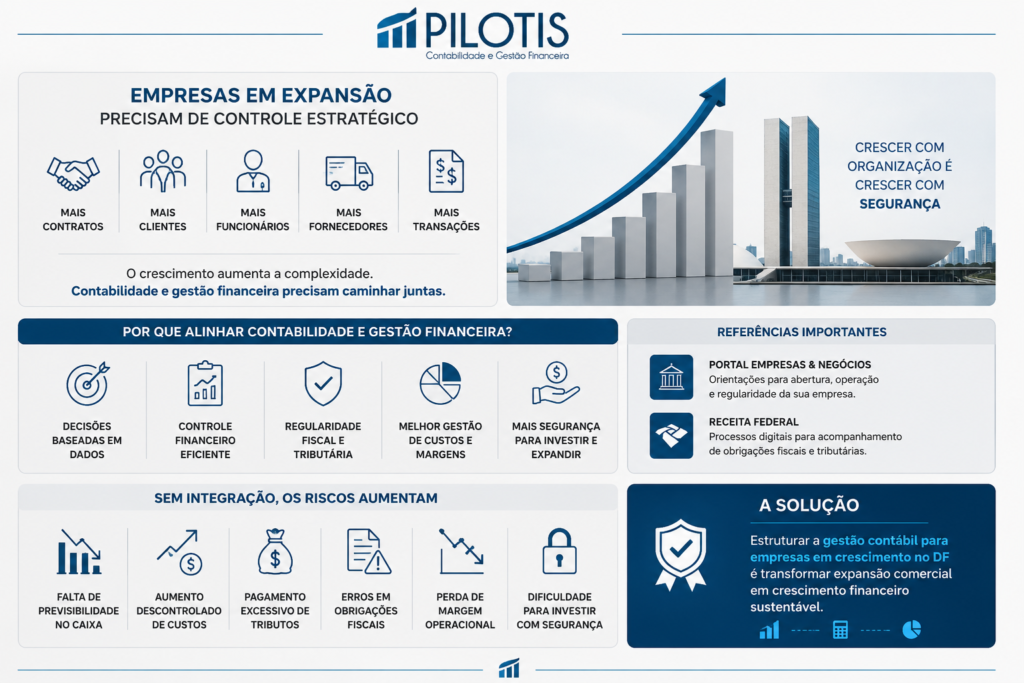
O crescimento empresarial aumenta a complexidade da operação. Mais contratos, clientes, funcionários, fornecedores e transações exigem controles mais robustos. Por isso, a contabilidade precisa atuar de forma integrada à gestão financeira, e não apenas como setor responsável por guias e declarações.

Esse alinhamento é especialmente relevante para empresas prestadoras de serviço, que lidam com margens variáveis, custos de equipe e tributação específica. A Pilotis aprofunda esse tema no conteúdo sobre gestão contábil e financeira para empresas prestadoras de serviço no DF, mostrando como a organização contábil impacta diretamente competitividade, regularidade fiscal e tomada de decisão.

De acordo com o Portal Empresas & Negócios do Governo Federal, empresas precisam lidar com etapas formais de abertura, operação e regularidade. Já a Receita Federal mantém processos cada vez mais digitais para acompanhamento de obrigações fiscais e tributárias.

No Distrito Federal, empresas em crescimento também precisam acompanhar mudanças tributárias, obrigações acessórias, emissão fiscal, controle de folha e planejamento financeiro. Sem integração entre financeiro e contabilidade, alguns problemas se tornam frequentes:

  • falta de previsibilidade no caixa;
  • aumento descontrolado de custos;
  • pagamento excessivo de tributos;
  • erros em obrigações fiscais;
  • perda de margem operacional;
  • dificuldade para investir com segurança.

Por isso, estruturar a gestão contábil para empresas em crescimento no DF é uma medida necessária para transformar a expansão comercial em crescimento financeiramente sustentável.

5 ajustes que ajudam empresas do DF a crescer com mais controle financeiro

Empresas que desejam escalar com segurança precisam organizar processos antes que o crescimento gere descontrole. Veja os principais ajustes.

1. Integrar contabilidade e financeiro

O primeiro passo é eliminar a separação entre contabilidade e gestão financeira. Quando essas áreas trabalham de forma isolada, o gestor perde clareza sobre custos, impostos, lucro real e projeções de caixa.

A integração deve envolver:

  1. fluxo de caixa atualizado;
  2. relatórios contábeis periódicos;
  3. indicadores financeiros;
  4. planejamento tributário;
  5. controle de contas a pagar e receber;
  6. análise de margem e rentabilidade.

2. Estruturar o fluxo de caixa

Empresas em crescimento costumam aumentar receitas, mas também ampliam despesas fixas, folha de pagamento, investimentos, ferramentas, fornecedores e obrigações tributárias.

Sem controle do fluxo de caixa, a empresa pode crescer em faturamento e ainda assim enfrentar falta de liquidez. Por isso, é necessário projetar entradas, saídas, tributos, reservas e capital de giro.

3. Revisar o enquadramento tributário

O regime tributário adequado pode mudar conforme o faturamento, margem de lucro, estrutura de custos e atividade da empresa. Uma empresa que começou no Simples Nacional, por exemplo, pode precisar avaliar se esse regime ainda é o mais vantajoso ao crescer.

Esse tipo de análise é essencial para evitar excesso de impostos e riscos fiscais. A Pilotis também aborda esse ponto no artigo sobre contabilidade para prestadores de serviço em Brasília, com foco em planejamento tributário, gestão financeira e suporte estratégico para empresas que querem crescer com previsibilidade.

4. Criar indicadores financeiros confiáveis

Empresas em expansão não podem depender apenas do saldo bancário para tomar decisões. É necessário acompanhar indicadores que mostrem a realidade do negócio.

Entre os principais indicadores estão:

  • margem de lucro;
  • capital de giro;
  • índice de liquidez;
  • inadimplência;
  • rentabilidade por contrato;
  • custo operacional;
  • lucratividade por serviço ou produto.

5. Automatizar processos administrativos

A automação reduz retrabalho, melhora a confiabilidade das informações e permite que a empresa acompanhe dados financeiros em tempo mais adequado para tomada de decisão.

Esse ponto se conecta com o uso de tecnologia na rotina contábil, tema aprofundado no conteúdo sobre contabilidade com tecnologia em Brasília, que mostra como ferramentas digitais ajudam empresas a ganhar precisão, agilidade e controle.

Sem organização contábil, o crescimento pode virar um risco operacional

A gestão contábil para empresas em crescimento no DF precisa atuar em três frentes principais: conformidade fiscal, controle financeiro e visão estratégica.

1.Planejamento tributário contínuo

O aumento do faturamento pode alterar a carga tributária da empresa. Sem análise periódica, o negócio pode pagar mais impostos do que deveria ou operar com enquadramento inadequado.

O planejamento tributário ajuda a avaliar regime fiscal, distribuição de lucros, pró-labore, retenções, obrigações acessórias e oportunidades legais de redução de custos.

2.Controle do capital de giro

Empresas em crescimento geralmente precisam investir antes de receber retorno. Isso pode envolver contratação de equipe, compra de equipamentos, aumento de estoque, marketing, tecnologia e expansão operacional.

O capital de giro precisa ser calculado para sustentar esse avanço sem comprometer pagamentos, tributos e compromissos recorrentes.

3.Gestão financeira baseada em dados

Decisões sobre expansão, contratação, investimento e aumento de estrutura devem ser baseadas em relatórios financeiros e contábeis. Sem dados confiáveis, a empresa corre o risco de crescer sem rentabilidade.

4.Adequação às mudanças fiscais

O ambiente tributário brasileiro está em transformação. A Emenda Constitucional nº 132/2023 estabeleceu as bases da Reforma Tributária do consumo, criando um cenário que exigirá adaptação gradual das empresas nos próximos anos.

Empresas em crescimento precisam acompanhar esse movimento para revisar contratos, precificação, créditos tributários e impactos financeiros.

Comparativo entre crescimento desorganizado e crescimento estruturado

AspectoCrescimento desorganizadoCrescimento estruturado
Controle financeiroBaseado em saldo bancário e planilhas isoladasBaseado em fluxo de caixa, relatórios e indicadores
Gestão tributáriaReativa e focada apenas no pagamento de guiasPlanejada e integrada à estratégia da empresa
Fluxo de caixaInstável e pouco previsívelMonitorado continuamente
Indicadores financeirosPouco utilizados ou inexistentesUsados para orientar decisões
Processos administrativosManuais e sujeitos a errosAutomatizados e padronizados
Capacidade de expansãoLimitada por desorganização internaSustentada por dados e planejamento
Segurança fiscalMaior risco de inconsistênciasMaior previsibilidade e conformidade

Principais erros relacionados à gestão contábil para empresas em crescimento no DF

  • Crescer sem planejamento financeiro

Muitas empresas expandem operações sem projetar custos, tributos, contratações e necessidade de capital de giro. Isso pode gerar pressão no caixa mesmo com aumento de faturamento.

  • Ignorar o impacto tributário do crescimento

O crescimento pode alterar o regime tributário ideal, elevar obrigações acessórias e mudar a carga fiscal efetiva. Ignorar esse impacto compromete a margem.

  • Misturar finanças pessoais e empresariais

Esse erro dificulta a análise real do negócio, prejudica relatórios financeiros e pode gerar problemas fiscais e societários.

  • Não acompanhar indicadores estratégicos

Sem indicadores, a empresa perde capacidade de avaliar lucratividade, produtividade, rentabilidade e eficiência operacional.

  • Operar com processos excessivamente manuais

Planilhas isoladas e controles sem integração aumentam erros, atrasos e retrabalho administrativo.

  • Tratar a contabilidade apenas como obrigação fiscal

Empresas que usam a contabilidade apenas para pagar impostos deixam de aproveitar informações importantes para gestão, planejamento e crescimento.

Benefícios de alinhar contabilidade e gestão financeira durante o crescimento

A correta estruturação da gestão contábil para empresas em crescimento no DF gera ganhos financeiros, fiscais e operacionais.

  • Maior previsibilidade financeira

A empresa consegue antecipar despesas, organizar investimentos, prever tributos e evitar decisões baseadas apenas em urgência.

  • Redução de riscos fiscais

A integração entre financeiro e contabilidade reduz inconsistências em notas fiscais, declarações, tributos e obrigações acessórias.

  • Melhor controle do caixa

O negócio passa a acompanhar entradas, saídas, reservas e necessidade de capital de giro com mais clareza.

  • Mais eficiência operacional

Processos automatizados e padronizados reduzem falhas, retrabalho e dependência de controles manuais.

  • Decisões mais estratégicas

Com relatórios bem estruturados, os gestores conseguem avaliar contratações, expansão, investimentos e novos contratos com mais segurança.

  • Crescimento sustentável

Empresas que crescem com base contábil e financeira sólida conseguem escalar sem comprometer margem, liquidez e regularidade fiscal.

Perguntas frequentes sobre gestão contábil para empresas em crescimento no DF

1.Quando uma empresa precisa profissionalizar a gestão contábil?

Quando o faturamento, os contratos, a equipe e os custos começam a crescer, a empresa precisa de controles contábeis e financeiros mais estruturados para manter segurança fiscal e previsibilidade.

2.A contabilidade pode ajudar no crescimento da empresa?

Sim. A contabilidade fornece dados sobre custos, impostos, lucro, margem e saúde financeira, apoiando decisões mais seguras para expansão.

3.Qual o principal risco de crescer sem organização financeira?

O principal risco é aumentar o faturamento sem gerar lucro sustentável, criando pressão no caixa, endividamento e perda de margem operacional.

4.Empresas do Simples Nacional também precisam revisar a gestão contábil?

Sim. Mesmo empresas do Simples precisam acompanhar faturamento, limites, folha de pagamento, impostos, fluxo de caixa e possibilidade de mudança de regime.

5.Vale a pena automatizar processos financeiros?

Sim. A automação reduz erros, melhora produtividade e aumenta a confiabilidade das informações usadas na tomada de decisão.

6.Como a Reforma Tributária impacta empresas em crescimento?

A Reforma Tributária pode exigir revisão de contratos, precificação, créditos fiscais e planejamento financeiro. Empresas em crescimento precisam se preparar para evitar impactos na margem e no caixa.

Como empresas do DF podem crescer com mais organização e previsibilidade

O crescimento empresarial exige mais do que aumento de vendas. Empresas que desejam expandir de forma sustentável precisam estruturar processos financeiros, contábeis e tributários antes que os problemas apareçam.

A gestão contábil para empresas em crescimento no DF ajuda empresas a organizar fluxo de caixa, controlar custos, revisar tributação, acompanhar indicadores e tomar decisões com mais segurança.

Negócios que crescem com organização conseguem preservar margem financeira, reduzir riscos fiscais, melhorar eficiência operacional e manter estabilidade mesmo em cenários de expansão acelerada.

Além disso, empresas que buscam uma atuação mais estratégica podem avaliar soluções como o BPO Financeiro em Brasília, que apoia processos como contas a pagar, contas a receber, relatórios financeiros, planejamento e suporte à gestão.

Crescimento seguro começa com dados contábeis bem organizados

A Pilotis Contabilidade auxilia empresas do Distrito Federal na organização financeira, gestão contábil, planejamento tributário e estruturação operacional para crescimento sustentável.

Se a sua empresa está crescendo e precisa alinhar contabilidade, fluxo de caixa, indicadores e gestão financeira com mais eficiência, fale com um especialista e entenda como a Pilotis pode apoiar sua expansão com mais segurança, previsibilidade e controle.

Condomínios e obrigações fiscais: o que mudou e como manter a regularidade em 2026

Condomínios e obrigações fiscais o que mudou e como manter a regularidade em 2026

A gestão condominial passou a exigir um nível maior de controle fiscal, financeiro e administrativo nos últimos anos. Em 2026, condomínios residenciais e comerciais precisam lidar com obrigações acessórias, retenções tributárias, folha de pagamento e maior rigor no cruzamento eletrônico de dados.

Muitos condomínios ainda operam com controles manuais, documentação desorganizada e pouca integração entre financeiro, folha de pagamento, prestadores de serviço e contabilidade. Esse cenário aumenta riscos de multas, inconsistências fiscais e problemas trabalhistas.

Mesmo sem finalidade lucrativa, condomínios possuem CNPJ, movimentam recursos, contratam funcionários, pagam fornecedores e podem estar sujeitos a retenções e declarações obrigatórias. Por isso, entender a obrigação fiscal para condomínios em 2026 é uma medida de segurança administrativa.

Neste artigo, você verá quais obrigações exigem atenção, como manter a regularidade fiscal do condomínio e quais erros devem ser evitados para reduzir riscos financeiros e legais.

O que é obrigação fiscal para condomínios em 2026?

A obrigação fiscal para condomínios em 2026 envolve o conjunto de responsabilidades tributárias, trabalhistas, previdenciárias e acessórias que condomínios devem cumprir perante órgãos públicos. Isso inclui retenções de impostos, envio de declarações, controle da folha de pagamento, regularidade cadastral e organização documental.

Embora condomínios não sejam empresas com atividade comercial comum, eles possuem deveres legais quando contratam empregados, terceirizados ou prestadores de serviço. Em 2026, a digitalização fiscal torna esse controle ainda mais importante, pois informações inconsistentes podem gerar pendências e penalidades.

Por que a gestão fiscal dos condomínios exige mais atenção em 2026?

A fiscalização brasileira está cada vez mais baseada em dados digitais. Obrigações como eSocial, EFD-Reinf e DCTFWeb integram informações trabalhistas, previdenciárias e fiscais, reduzindo a margem para controles informais ou registros incompletos.

Esse movimento também afeta empresas e organizações em geral, como tratado no conteúdo da Pilotis sobre contabilidade com tecnologia em Brasília, que aborda a importância da automação, integração de informações e redução de inconsistências em ambientes fiscalizados.

De acordo com a Receita Federal, a modernização das obrigações fiscais amplia a capacidade de cruzamento de dados. Já o eSocial centraliza informações trabalhistas, previdenciárias e fiscais relacionadas a vínculos e remunerações.

No caso dos condomínios, esse controle é especialmente relevante porque a rotina envolve pagamento de funcionários, contratação de empresas terceirizadas, serviços de limpeza, segurança, manutenção, administração e eventuais retenções tributárias.

Assim, manter a obrigação fiscal para condomínios em 2026 em dia não é apenas uma formalidade. É uma forma de proteger o síndico, a administradora e os condôminos contra multas, passivos trabalhistas e problemas em prestações de contas.

Como manter a regularidade fiscal do condomínio na prática

A regularidade fiscal de um condomínio depende de rotina, controle documental e acompanhamento técnico. Veja os principais passos.

1. Organizar a documentação fiscal e trabalhista

O condomínio deve manter contratos, notas fiscais, recibos, comprovantes de pagamento, folhas salariais, guias de recolhimento e certidões em local seguro e de fácil acesso.

Essa organização facilita auditorias internas, prestação de contas e eventuais fiscalizações.

2. Controlar corretamente a folha de pagamento

Condomínios com funcionários precisam acompanhar salários, férias, 13º salário, encargos previdenciários, FGTS, afastamentos e informações enviadas ao eSocial.

Falhas nesses dados podem gerar multas, divergências previdenciárias e passivos trabalhistas.

3. Conferir retenções sobre prestadores de serviço

Ao contratar determinados serviços, o condomínio pode precisar realizar retenções de tributos, conforme a natureza da contratação e a legislação aplicável.

Entre os pontos que exigem atenção estão INSS, ISS, PIS, Cofins e CSLL, quando cabíveis.

4. Acompanhar obrigações acessórias

A obrigação fiscal para condomínios em 2026 pode envolver o envio ou acompanhamento de obrigações como:

  1. eSocial;
  2. EFD-Reinf;
  3. DCTFWeb;
  4. FGTS Digital, quando aplicável;
  5. comprovantes de retenção;
  6. relatórios contábeis e financeiros.

5. Integrar administradora, síndico e contabilidade

A comunicação entre síndico, administradora e contabilidade precisa ser constante. Quando cada parte trabalha com informações diferentes, aumentam as chances de erro em pagamentos, retenções e declarações.

Esse cuidado se conecta diretamente à escolha de uma assessoria contábil estruturada, tema abordado no artigo sobre o  escritório de contabilidade em Brasília.

eSocial, EFD-Reinf e DCTFWeb: pontos fiscais que condomínios precisam acompanhar

A rotina fiscal dos condomínios em 2026 exige atenção especial às obrigações digitais. O erro mais comum é tratar essas obrigações como responsabilidade apenas da administradora ou da contabilidade, sem validação dos dados pelo condomínio.

  • eSocial

O eSocial reúne informações trabalhistas, previdenciárias e fiscais relacionadas aos empregados. Para condomínios, isso inclui dados de admissão, remuneração, férias, afastamentos, desligamentos e encargos.

Se a folha de pagamento estiver incorreta, o erro pode refletir em outras obrigações e gerar cobrança indevida ou inconsistência fiscal.

  • EFD-Reinf

A EFD-Reinf reúne informações sobre retenções e pagamentos a pessoas jurídicas. Para condomínios que contratam serviços terceirizados, a atenção deve ser maior, especialmente em contratos recorrentes.

Informações enviadas incorretamente podem causar divergências entre o que foi contratado, pago, retido e declarado.

  • DCTFWeb

A DCTFWeb consolida débitos previdenciários e informações declaradas em sistemas digitais. Quando eSocial e EFD-Reinf apresentam inconsistências, a DCTFWeb pode refletir valores incorretos.

Por isso, a regularidade fiscal depende de conferência antes do envio, e não apenas de correções posteriores.

  • Impactos da digitalização fiscal

Mesmo que condomínios não estejam diretamente inseridos em todas as mudanças da Reforma Tributária, o avanço da fiscalização digital impacta qualquer organização com CNPJ e movimentação financeira.

Esse cenário de adaptação também aparece no conteúdo da Pilotis sobre Reforma Tributária no Distrito Federal, que explica como empresas e organizações precisam se preparar para um ambiente tributário mais integrado e tecnológico.

A Emenda Constitucional nº 132/2023 reforçou a modernização tributária brasileira e acelerou a necessidade de controles mais organizados em operações financeiras e fiscais.

Comparativo das principais obrigações fiscais dos condomínios

ObrigaçãoFinalidadeRisco em caso de falha
eSocialInformar dados trabalhistas, previdenciários e fiscaisMultas, inconsistências e passivos trabalhistas
EFD-ReinfDeclarar retenções e pagamentos a pessoas jurídicasDivergências fiscais e recolhimentos incorretos
DCTFWebConsolidar débitos previdenciáriosCobranças automáticas e pendências fiscais
FGTSRecolher direitos trabalhistas dos empregadosPenalidades e problemas em rescisões
INSSRecolher encargos previdenciáriosDébitos previdenciários e autuações
Notas fiscais e contratosComprovar serviços contratados e pagamentosDificuldade em auditorias e prestação de contas
Controle contábilRegistre receitas, despesas e obrigaçõesFalta de transparência e desorganização financeira

Principais erros relacionados à obrigação fiscal para condomínios em 2026

Atrasar o envio de obrigações acessórias

O envio fora do prazo pode gerar multas, pendências e necessidade de retificação. Em obrigações digitais, atrasos tendem a ser identificados com mais rapidez.

Não conferir retenções tributárias

Muitos condomínios contratam prestadores sem verificar corretamente se há retenções aplicáveis. Isso pode gerar recolhimento menor que o devido ou pagamento indevido.

Manter folha de pagamento desorganizada

Erros em férias, encargos, afastamentos e rescisões podem gerar impactos trabalhistas e previdenciários.

Tratar contabilidade como custo secundário

Quando a contabilidade atua apenas após o problema aparecer, o condomínio perde capacidade de prevenção e aumenta o risco de multas.

Não integrar administradora e contabilidade

Falta de comunicação entre as partes pode causar divergências em documentos, pagamentos, lançamentos e obrigações declaradas.

Guardar documentos sem padrão

Documentos desorganizados dificultam auditorias, prestação de contas e comprovação de regularidade perante condôminos e órgãos públicos.

Benefícios de manter a regularidade fiscal do condomínio

A gestão correta da obrigação fiscal para condomínios em 2026 gera benefícios que vão além do cumprimento de prazos.

  • Redução de custos com multas e correções

Quando as obrigações são cumpridas corretamente, o condomínio reduz gastos com multas, retificações, juros e regularizações emergenciais.

  • Mais segurança para o síndico

O síndico passa a ter documentos, relatórios e comprovantes que demonstram atuação organizada e preventiva.

  • Melhor eficiência operacional

Processos padronizados reduzem retrabalho, atrasos e dependência de controles manuais.

  • Transparência para os condôminos

A regularidade fiscal melhora a prestação de contas e fortalece a confiança na gestão condominial.

  • Segurança trabalhista e previdenciária

O controle correto da folha e dos encargos reduz riscos de ações trabalhistas e pendências previdenciárias.

  • Gestão financeira mais previsível

Com obrigações mapeadas, o condomínio consegue prever despesas, organizar reservas e evitar surpresas no caixa.

Perguntas frequentes sobre obrigação fiscal para condomínios em 2026

1.Condomínio precisa cumprir obrigações fiscais mesmo sem fins lucrativos?

Sim. Mesmo sem finalidade lucrativa, condomínios possuem CNPJ e podem ter obrigações trabalhistas, previdenciárias, acessórias e fiscais, especialmente quando contratam funcionários ou prestadores.

2.Todo condomínio precisa enviar eSocial?

Condomínios com empregados devem enviar informações trabalhistas e previdenciárias pelo eSocial. A obrigação depende da existência de vínculos e eventos que precisam ser declarados.

3.Condomínio precisa entregar EFD-Reinf?

Pode precisar, especialmente quando há retenções e pagamentos a pessoas jurídicas sujeitos à declaração. A análise deve considerar os serviços contratados e a legislação aplicável.

4.A DCTFWeb se aplica a condomínios?

Sim, quando houver débitos previdenciários e informações transmitidas pelos sistemas digitais correspondentes. A conferência dos dados é essencial para evitar cobranças incorretas.

5.Quais documentos fiscais o condomínio deve guardar?

O condomínio deve manter contratos, notas fiscais, recibos, guias de recolhimento, folhas de pagamento, relatórios financeiros, comprovantes bancários e documentos de prestação de contas.

6.Qual é o maior risco de ignorar a regularidade fiscal?

O maior risco é acumular pendências que geram multas, passivos trabalhistas, problemas de prestação de contas e responsabilidade para a gestão condominial.

Como condomínios podem chegar a 2026 com mais controle e menos risco

A regularidade fiscal dos condomínios depende de organização, acompanhamento técnico e integração entre gestão, administradora e contabilidade.

Em 2026, não basta apenas pagar despesas mensais e arquivar documentos. É necessário acompanhar as obrigações digitais, conferir retenções, validar informações trabalhistas e manter registros financeiros consistentes.

A obrigação fiscal para condomínios em 2026 deve ser tratada como parte da governança condominial. Quanto mais organizado for o processo, menor será o risco de multas, falhas trabalhistas, questionamentos em assembleias e prejuízos financeiros.

Condomínios que atuam de forma preventiva ganham mais previsibilidade, segurança fiscal e transparência na prestação de contas.

Regularidade fiscal começa com uma gestão contábil bem estruturada

A Pilotis Contabilidade auxilia condomínios na organização contábil, fiscal, trabalhista e financeira, oferecendo suporte técnico para manter a regularidade e reduzir riscos administrativos.

Se o seu condomínio precisa revisar obrigações, organizar documentos, acompanhar retenções e melhorar a segurança fiscal da gestão, fale com um especialista e entenda como a Pilotis pode apoiar uma administração mais eficiente e segura.

Como organizar o fluxo de caixa empresarial em cenários de mudança tributária no DF

Fluxo de caixa para empresas após a Reforma Tributária no DF como evitar pressão financeira nas novas regras

A organização financeira das empresas brasileiras entrou em uma nova fase com a chegada da Reforma Tributária. No Distrito Federal, negócios de diferentes setores já começam a revisar controles internos, planejamento financeiro e estratégias de gestão para evitar impactos negativos no caixa.

Em muitos casos, empresas que mantêm faturamento saudável ainda enfrentam dificuldades financeiras por não conseguirem adaptar corretamente entradas, saídas, tributos e prazos operacionais às novas regras tributárias. Isso tende a aumentar conforme IBS, CBS e mudanças na apuração tributária avançam nos próximos anos.

Nesse cenário, entender como estruturar o fluxo de caixa para empresas após a Reforma Tributária no DF deixou de ser apenas uma prática administrativa e passou a ser uma medida de proteção financeira e operacional.

Ao longo deste artigo, você verá como organizar o fluxo de caixa empresarial diante das mudanças tributárias, quais cuidados técnicos devem ser adotados e quais erros podem comprometer a saúde financeira do negócio.

O que é fluxo de caixa para empresas após a Reforma Tributária no DF?

O fluxo de caixa para empresas após a Reforma Tributária no DF é o controle estratégico das entradas e saídas financeiras considerando os novos impactos tributários previstos pela Reforma Tributária brasileira. Isso envolve acompanhar tributos incidentes, novos modelos de crédito fiscal, alterações no prazo de recolhimento e possíveis mudanças na formação de preços.

Na prática, empresas precisarão ajustar previsões financeiras, capital de giro e controles operacionais para evitar desequilíbrios no caixa. Um fluxo de caixa bem estruturado permite antecipar riscos, melhorar decisões financeiras e manter estabilidade mesmo em períodos de transição tributária.

O novo cenário tributário no DF pode pressionar o caixa das empresas?

A Reforma Tributária brasileira altera significativamente a lógica de tributação sobre consumo no país. A substituição gradual de tributos como PIS, Cofins, ICMS e ISS pelo IBS e CBS cria novas exigências operacionais para empresas de diversos setores.

No Distrito Federal, esse cuidado se torna ainda mais relevante porque muitas empresas atuam com contratos recorrentes, prestação de serviços, tecnologia, consultoria, saúde e operações com ciclos financeiros mensais. Por isso, conteúdos como Reforma Tributária no Distrito Federal para empresas e contratos ajudam a entender por que a transição tributária deve ser analisada antes de afetar preços, margens e recebimentos.

De acordo com o IBGE, o setor de serviços possui grande peso na economia brasileira. Já a Emenda Constitucional nº 132/2023 estabeleceu as bases da Reforma Tributária do consumo, criando o caminho para a implementação do IBS e da CBS.

Empresas que não organizarem corretamente o fluxo de caixa para empresas após a Reforma Tributária no DF podem sofrer com descasamento financeiro, falta de liquidez, crescimento do endividamento, dificuldade operacional e perda de margem de lucro.

5 ajustes financeiros que ajudam empresas do DF a reorganizar o caixa diante da Reforma Tributária

A adaptação financeira exige uma combinação entre controle operacional, análise tributária e previsibilidade financeira. Veja os principais passos.

1. Mapear todas as entradas e saídas financeiras

O primeiro passo é identificar receitas recorrentes, despesas fixas, despesas variáveis, impostos incidentes, custos operacionais, prazos médios de recebimento e prazos de pagamento.

Esse mapeamento permite visualizar como a carga tributária impacta diretamente o caixa da empresa e quais compromissos podem gerar pressão financeira nos próximos meses.

2. Separar caixa operacional e caixa tributário

Muitas empresas cometem o erro de utilizar valores destinados ao pagamento de impostos como capital operacional. Com a Reforma Tributária, essa prática tende a aumentar os riscos financeiros.

O ideal é manter provisões tributárias separadas para evitar falta de recursos no vencimento das obrigações. Essa separação ajuda a empresa a enxergar o que realmente está disponível para operação, investimento e crescimento.

3. Criar projeções financeiras atualizadas

A empresa deve trabalhar com cenários conservador, moderado e expansivo. As projeções devem considerar possíveis aumentos tributários, alteração de alíquotas, mudanças no fluxo de recebimento e impacto dos créditos tributários.

Esse tipo de planejamento também se conecta com a necessidade de organização tributária para setores específicos, como abordado no conteúdo sobre Reforma Tributária para prestadores de serviços no DF.

4. Revisar precificação e margem de lucro

A nova estrutura tributária pode alterar custos indiretos e margens operacionais. Por isso, o cálculo de preços precisa considerar nova carga tributária, recuperação de créditos, custos administrativos, repasse contratual e impacto no fluxo de caixa.

Empresas que mantêm preços antigos sem simular os efeitos da Reforma podem operar com aparente estabilidade comercial, mas com perda gradual de rentabilidade.

5. Automatizar controles financeiros

Sistemas integrados ajudam a reduzir erros operacionais e melhoram a conciliação bancária, emissão fiscal, controle de impostos, previsibilidade financeira e gestão do capital de giro.

Essa integração será cada vez mais relevante porque a própria Receita Federal vem direcionando suas iniciativas para maior digitalização, cruzamento de dados e modernização das obrigações fiscais.

Sem alinhamento fiscal, o fluxo de caixa pode virar um problema operacional

Organizar o fluxo de caixa para empresas após a Reforma Tributária no DF exige integração entre setores financeiro, fiscal e contábil. Empresas que trabalham apenas com controle básico de entradas e saídas tendem a perder eficiência diante das novas exigências tributárias.

1.Gestão de créditos tributários

A não cumulatividade do IBS e da CBS exige maior controle documental para aproveitamento correto dos créditos fiscais. Sem organização adequada, a empresa pode perder créditos, pagar impostos indevidos e aumentar custos operacionais.

2.Controle do capital de giro

Mudanças tributárias podem alterar o tempo entre pagamento de fornecedores, recolhimento de impostos e recebimento de clientes. Isso impacta diretamente a necessidade de capital de giro.

3.Revisão contratual

Empresas do DF que trabalham com contratos de médio e longo prazo devem revisar cláusulas relacionadas a reajustes, incidência tributária, repasse de custos e revisão de preços.

4.Integração fiscal e financeira

A tendência é que a fiscalização utilize cruzamento de dados cada vez mais automatizado. Empresas sem integração entre financeiro e fiscal podem enfrentar inconsistências, autuações, dificuldades operacionais e erros de apuração.

Nesse ponto, a leitura sobre contabilidade com tecnologia em Brasília complementa o tema, pois mostra como a digitalização contábil pode apoiar empresas que precisam de dados mais confiáveis para decidir.

Comparativo entre gestão financeira tradicional e gestão adaptada à Reforma Tributária

AspectoGestão tradicionalGestão adaptada à Reforma Tributária
Controle tributárioSeparado do financeiroIntegrado ao fluxo de caixa
Previsão de impostosEstimativa simplesProjeções detalhadas por cenário
Gestão de créditos fiscaisControle limitadoMonitoramento contínuo
Capital de giroControle básicoPlanejamento estratégico
Conciliação financeiraManual ou pouco integradaAutomatizada e conectada ao fiscal
PrecificaçãoBaseada apenas em custos atuaisConsidera impactos tributários futuros
Planejamento financeiroCurto prazoCenários de médio e longo prazo

Os erros financeiros que podem aumentar a pressão no caixa durante a transição tributária

Misturar recursos operacionais com tributos

Esse é um dos erros mais perigosos. Utilizar valores reservados para impostos pode gerar inadimplência fiscal e comprometer o caixa da empresa.

Não revisar preços após mudanças tributárias

Empresas que mantêm preços antigos mesmo com alteração de custos tributários podem perder margem de lucro rapidamente.

Ignorar projeções financeiras

Negócios que operam sem previsão de fluxo futuro têm mais dificuldade para enfrentar períodos de transição tributária.

Não acompanhar indicadores financeiros

Indicadores como margem operacional, prazo médio de recebimento, necessidade de capital de giro e índice de liquidez precisam ser monitorados constantemente.

Falta de integração entre setores

Financeiro, fiscal e contabilidade precisam trabalhar de forma integrada para reduzir inconsistências e melhorar decisões estratégicas.

Utilizar controles manuais excessivos

Planilhas isoladas aumentam riscos de erros, atrasos e falhas operacionais, especialmente quando a empresa precisa lidar com novas regras fiscais.

O que muda quando a empresa adapta o fluxo de caixa ao novo ambiente tributário

A correta organização do fluxo de caixa para empresas após a Reforma Tributária no DF gera impactos positivos diretos na estabilidade e no crescimento da empresa.

  • Maior previsibilidade financeira

A empresa consegue antecipar períodos de maior pressão no caixa e agir preventivamente, evitando decisões emergenciais.

  • Redução de riscos fiscais

Controles financeiros alinhados à gestão tributária reduzem erros de apuração e problemas com o Fisco.

  • Melhor gestão do capital de giro

O negócio passa a operar com mais equilíbrio entre entradas, saídas e obrigações tributárias.

  • Mais segurança na tomada de decisão

Com informações financeiras organizadas, gestores conseguem avaliar investimentos, expansão, contratação e renegociação de contratos com mais precisão.

  • Ganho de eficiência operacional

Automação e integração financeira reduzem retrabalho, aumentam a confiabilidade dos dados e melhoram produtividade.

  • Crescimento sustentável

Empresas financeiramente organizadas conseguem crescer com maior estabilidade mesmo em cenários de mudanças tributárias.

Perguntas frequentes sobre fluxo de caixa para empresas após a Reforma Tributária no DF

1.A Reforma Tributária pode afetar diretamente o caixa da empresa?

Sim. Mudanças em prazos de recolhimento, créditos tributários, forma de apuração e estrutura de tributação podem alterar significativamente a dinâmica financeira do negócio.

2.Empresas do Simples Nacional também precisam revisar o fluxo de caixa?

Sim. Mesmo empresas do Simples podem sofrer impactos indiretos relacionados à precificação, crédito tributário, competitividade e capital de giro.

3.O que muda no controle financeiro com IBS e CBS?

A tendência é que haja maior necessidade de integração fiscal, controle documental, acompanhamento de créditos tributários e revisão das projeções financeiras.

4.Qual o principal risco de não adaptar o fluxo de caixa?

O maior risco é o descasamento financeiro, quando a empresa não consegue equilibrar pagamentos, impostos, recebimentos e compromissos operacionais.

5.Vale a pena automatizar a gestão financeira?

Sim. Sistemas integrados reduzem erros, aumentam previsibilidade e facilitam a adaptação às novas exigências tributárias.

6.Empresas de serviço no DF serão impactadas?

Sim. Empresas de serviço podem enfrentar mudanças relevantes na carga tributária, formação de preços, contratos e controle financeiro.

Como empresas do DF podem transformar mudança tributária em organização financeira

As mudanças tributárias exigirão empresas mais organizadas financeiramente e mais preparadas para cenários de adaptação constante.

Negócios que desejam manter competitividade devem priorizar controle financeiro estruturado, planejamento tributário contínuo, gestão estratégica do capital de giro, automação operacional, integração entre setores fiscal e financeiro e análise constante de indicadores.

O fluxo de caixa para  empresas após a Reforma Tributária no DF passa a ser uma ferramenta estratégica para preservar liquidez, reduzir riscos e manter crescimento sustentável em um ambiente tributário mais complexo.

Empresas que se anteciparem às mudanças terão mais capacidade de adaptação e maior segurança financeira nos próximos anos. Essa preparação também se relaciona com uma visão mais ampla de crescimento empresarial, como abordado no conteúdo sobre consultoria digital para empresas que querem crescer com segurança.

Prepare sua empresa para um novo cenário financeiro e tributário

A Pilotis Contabilidade auxilia empresas do Distrito Federal na organização financeira, planejamento tributário e adaptação às novas exigências da Reforma Tributária.

Se sua empresa precisa revisar o fluxo de caixa, avaliar impactos tributários e estruturar uma gestão financeira mais segura para os próximos anos, fale com um especialista e entenda como preparar sua operação com mais eficiência, previsibilidade e segurança fiscal.

Simples Nacional em 2026 no DF: escolha o regime ideal

Simples Nacional em 2026 no DF escolha o regime ideal

O avanço da Reforma Tributária e as mudanças previstas para os próximos anos têm levado muitas empresas do Distrito Federal a revisarem seu enquadramento tributário. Em 2026, escolher corretamente entre Simples Nacional, Lucro Presumido ou Lucro Real deixará de ser apenas uma decisão fiscal e passará a impactar diretamente margem de lucro, fluxo de caixa e competitividade.

Muitas empresas permanecem no Simples Nacional por hábito, sem analisar se o regime ainda faz sentido para o faturamento atual, folha de pagamento, despesas operacionais e possibilidade de aproveitamento de créditos tributários. Esse comportamento pode gerar pagamento excessivo de impostos ou perda de oportunidades estratégicas.

Além disso, o prazo para definição do regime tributário exige planejamento antecipado. Empresas que deixam a análise para o último momento costumam tomar decisões sem projeções financeiras adequadas, aumentando riscos fiscais e dificuldades operacionais ao longo do ano.

Neste artigo, você entenderá como funciona o processo de escolha tributária, quais critérios devem ser avaliados e como tomar uma decisão mais segura sobre o Simples Nacional em 2026 no DF escolha o regime ideal para sua empresa.

O que significa escolher o regime ideal no Simples Nacional em 2026 no DF?

A escolha do regime tributário define como a empresa pagará seus impostos ao longo do ano. O processo envolve analisar faturamento, atividade econômica, margem de lucro, folha de pagamento, estrutura operacional e impactos da Reforma Tributária.

No contexto do Simples Nacional em 2026 no DF escolha o regime ideal, a decisão precisa considerar não apenas a carga tributária atual, mas também os efeitos futuros de IBS, CBS, créditos tributários e mudanças operacionais previstas na legislação brasileira.

Empresas que realizam esse planejamento de forma técnica conseguem reduzir riscos fiscais, melhorar a previsibilidade financeira e aumentar a eficiência tributária.

Por que a escolha do regime tributário será ainda mais importante em 2026?

O ambiente tributário brasileiro está passando por uma das maiores transformações das últimas décadas. A regulamentação da Reforma Tributária começa a alterar gradualmente a forma como empresas calculam impostos, aproveitam créditos e estruturam precificação.

No Distrito Federal, empresas prestadoras de serviço, clínicas, escritórios, consultorias, comércio e empresas de tecnologia precisam acompanhar os efeitos da Reforma Tributária 2026 no DF, especialmente em relação à CBS, ao IBS, à formação de preços e ao fluxo de caixa.

De acordo com a Receita Federal, a partir de 2026 os documentos fiscais eletrônicos deverão passar por adaptações relacionadas ao destaque da CBS e do IBS. Isso exige mais atenção na apuração fiscal e na organização dos dados tributários.

A escolha inadequada do regime pode gerar aumento de carga tributária, perda de competitividade, dificuldades no caixa e problemas de conformidade. Por isso, avaliar o Simples Nacional em 2026 no DF escolhendo o regime ideal passa a ser uma etapa estratégica para empresas que desejam crescer com segurança.

Como escolher o regime tributário ideal na prática?

A definição do regime tributário deve ocorrer com base em análise financeira, fiscal e estratégica. O ideal é que a empresa não escolha o regime apenas pelo valor da guia mensal, mas pelo impacto completo na operação.

Etapas mais importantes da análise

  1. Avaliar o faturamento anual: o Simples Nacional possui limite anual de receita bruta. Empresas próximas ao teto precisam analisar riscos de desenquadramento e aumento da carga tributária.
  2. Analisar a atividade econômica: algumas atividades possuem alíquotas mais elevadas dentro do Simples Nacional, especialmente determinados serviços.
  3. Verificar a folha de pagamento: o fator R pode alterar significativamente a tributação de empresas prestadoras de serviço.
  4. Projetar margem de lucro: empresas com margens elevadas podem encontrar vantagens no Lucro Presumido.
  5. Avaliar possibilidade de créditos tributários: em determinados segmentos, o Lucro Real pode permitir maior aproveitamento de créditos fiscais.
  6. Analisar os impactos da Reforma Tributária: a transição para CBS e IBS poderá alterar o custo efetivo de cada regime.
  7. Simular cenários futuros: o ideal é projetar crescimento, expansão operacional e aumento de despesas antes de decidir.

Essa análise deve considerar também o perfil da empresa, o setor de atuação e o nível de controle financeiro. Para negócios locais, contar com um escritório de contabilidade em Brasília pode tornar a avaliação mais precisa, pois regras fiscais, ISS e características econômicas do DF influenciam a decisão.

Pontos técnicos que precisam ser avaliados antes da escolha

A análise do Simples Nacional em 2026 no DF escolher o regime ideal exige atenção a fatores técnicos que muitas empresas ignoram.

Fator R no Simples Nacional

Empresas de serviços podem ser tributadas pelo Anexo III ou Anexo V. A diferença depende do cálculo conhecido como fator R.

Quando a folha de pagamento representa pelo menos 28% do faturamento bruto, a empresa pode acessar alíquotas menores. Essa análise é relevante para consultórios, agências, empresas de tecnologia, escritórios, clínicas e prestadores de serviço em geral.

Impacto da Reforma Tributária

A implementação gradual da CBS e do IBS tende a aumentar a importância do aproveitamento de créditos tributários. Empresas no Simples Nacional podem enfrentar limitações maiores no aproveitamento desses créditos quando comparadas a outros regimes.

A Lei Complementar nº 123/2006 estabelece normas gerais do Simples Nacional e continua sendo uma referência central para microempresas e empresas de pequeno porte. Porém, a Reforma Tributária adiciona novas decisões estratégicas ao planejamento fiscal.

Crescimento operacional

Empresas em expansão frequentemente permanecem tempo demais no Simples Nacional, mesmo quando já existem cenários mais vantajosos em outros regimes. Isso pode ocorrer em negócios que aumentaram faturamento, contrataram equipe, elevaram margem ou ampliaram sua carteira de clientes.

Distribuição de lucros

A estrutura societária, o pró-labore e a forma de distribuição de resultados também influenciam diretamente o planejamento tributário. Uma empresa que distribui lucro sem controle contábil adequado pode se expor a riscos fiscais e inconsistências documentais.

Obrigações acessórias

Cada regime possui exigências diferentes relacionadas a SPED, ECF, ECD, PGDAS-D, EFD-Reinf, emissão fiscal e controle contábil. Quanto maior a complexidade do regime, maior precisa ser o nível de organização interna.

Comparativo entre os regimes tributários em 2026

Regime tributárioIndicação principalVantagensPontos de atenção
Simples NacionalPequenas empresas com operação simplificadaUnificação de tributos e menor burocraciaLimitações de créditos e possível aumento em alguns serviços
Lucro PresumidoEmpresas com boa margem de lucroTributação previsível e cálculo simplificadoPode ser desvantajoso se a margem real for baixa
Lucro RealEmpresas com despesas elevadas ou muitos créditosPermite apuração sobre lucro efetivo e créditos fiscaisExige controle contábil rigoroso
Simples com fator RPrestadores de serviço com folha relevantePode reduzir a alíquota efetivaDepende da relação entre folha e faturamento
Regime regular com IBS/CBSEmpresas que precisam avaliar créditos no novo sistemaPode melhorar aproveitamento de créditos em alguns cenáriosExige simulação técnica antes da opção

Como o prazo final influencia a decisão da empresa?

O prazo de opção pelo regime tributário não deve ser tratado como simples formalidade. Em 2026, a atenção será ainda maior porque o Comitê Gestor do Simples Nacional definiu regras específicas envolvendo a opção pelo Simples Nacional e pelo regime regular de IBS e CBS para 2027.

Segundo comunicado da Receita Federal, a opção deverá ser exercida no período de 1º a 30 de setembro de 2026 e produzirá efeitos a partir de 1º de janeiro de 2027, no caso da escolha relacionada ao IBS e à CBS.

Isso reforça a necessidade de antecipar simulações. Esperar o prazo final pode comprometer a qualidade da decisão, principalmente para empresas que ainda não possuem dados financeiros organizados.

Para empresas em fase de constituição, a análise também deve começar antes da formalização do negócio. A abertura de empresa em Brasília em 2026 exige atenção ao enquadramento inicial, escolha do CNAE, regime tributário e estrutura operacional.

Principais erros relacionados ao Simples Nacional em 2026

Escolher o regime apenas pela alíquota

Muitas empresas analisam apenas a alíquota inicial e ignoram créditos tributários, fluxo de caixa, despesas operacionais e efeitos da Reforma Tributária. A menor alíquota aparente nem sempre representa menor custo tributário real.

Não realizar simulação anual

A ausência de projeções financeiras pode gerar pagamento excessivo de tributos durante todo o exercício. A simulação deve considerar faturamento previsto, folha, despesas, margem e crescimento esperado.

Ignorar os efeitos da Reforma Tributária

As mudanças relacionadas à CBS e ao IBS podem alterar significativamente o custo efetivo da operação. Empresas que não acompanharem a transição podem ter dificuldades para precificar serviços e preservar margem.

Permanecer no Simples Nacional sem análise estratégica

Nem toda empresa se beneficia do Simples Nacional após determinado nível de crescimento. Permanecer no regime apenas por tradição pode limitar a competitividade.

Não revisar o CNAE

Classificações incorretas podem aumentar a tributação e gerar riscos fiscais. O CNAE influencia anexos do Simples, obrigações fiscais e enquadramento da atividade.

Tomar decisão perto do prazo final

A falta de antecedência reduz a qualidade da análise tributária e aumenta erros operacionais. A decisão deve ser tomada com base em números, não em urgência.

Benefícios de escolher corretamente o regime tributário

A análise adequada do Simples Nacional em 2026 no DF escolher o regime ideal gera impactos positivos em diferentes áreas da empresa.

Redução de custos tributários

A escolha correta evita o pagamento indevido de impostos e melhora a eficiência fiscal da empresa. Isso permite direcionar recursos para crescimento, contratação, tecnologia e melhoria operacional.

Melhor previsibilidade financeira

Empresas conseguem planejar caixa, investimentos e expansão com maior segurança quando conhecem a carga tributária real da operação.

Redução de riscos fiscais

Uma estrutura tributária adequada reduz inconsistências, erros declaratórios e exposição a autuações.

Maior competitividade

Empresas com tributação eficiente conseguem melhorar margem e precificação, especialmente em mercados mais sensíveis a preço.

Crescimento sustentável

O planejamento tributário acompanha a evolução operacional da empresa, evitando que o crescimento gere desorganização fiscal.

Melhor gestão estratégica

A análise tributária integrada melhora decisões financeiras e comerciais. Esse ponto é especialmente relevante para negócios que dependem de tecnologia, recorrência de receita e escala, como mostra o cenário de contabilidade para empresas de tecnologia em Brasília.

Perguntas frequentes sobre Simples Nacional em 2026 no DF escolha o regime ideal

1.O Simples Nacional continuará vantajoso em 2026?

Depende do faturamento, atividade econômica, margem operacional e estrutura da empresa. Em muitos casos, o Simples Nacional continua sendo vantajoso, mas empresas com crescimento acelerado ou baixa folha podem precisar comparar outros regimes.

2.Empresas do Simples poderão aproveitar créditos de IBS e CBS?

As regras de transição indicam que haverá possibilidade de escolha relacionada ao recolhimento da CBS e do IBS, mas a análise dependerá do perfil da empresa, do tipo de cliente atendido e da cadeia de créditos envolvida.

3.Quando a empresa deve revisar o regime tributário?

O ideal é revisar o regime antes do encerramento do exercício fiscal anterior e acompanhar os prazos definidos pela Receita Federal. Em 2026, a análise deve ser antecipada por causa das decisões envolvendo IBS e CBS para 2027.

4.O fator R continuará sendo importante em 2026?

Sim. Para empresas de serviços, o fator R continuará impactando diretamente a alíquota aplicada no Simples Nacional. A relação entre folha de pagamento e faturamento deve ser acompanhada mensalmente.

5.Vale a pena migrar para o Lucro Presumido?

Em determinados cenários, especialmente empresas com margens elevadas, a migração pode reduzir a carga tributária. Porém, a decisão exige simulação comparativa entre Simples Nacional, Lucro Presumido e Lucro Real.

6.O Distrito Federal possui particularidades tributárias?

Sim. Dependendo da atividade econômica, regras locais de ISS, incentivos e características do mercado do DF podem impactar a escolha do regime. Por isso, a análise deve considerar a realidade regional da empresa.

Resumo prático para tomar a melhor decisão

A escolha tributária deixou de ser apenas uma obrigação anual e passou a integrar a estratégia financeira das empresas. O cenário de 2026 exigirá maior integração entre contabilidade, financeiro, precificação e planejamento operacional.

Empresas que analisarem o Simples Nacional em 2026 no DF escolherão o regime ideal de forma técnica terão maior capacidade de adaptação às mudanças tributárias e mais segurança para preservar margem de lucro.

A decisão mais segura depende de análise de faturamento, projeção financeira, estrutura de custos, folha de pagamento, margem operacional, possibilidade de créditos tributários, impactos da Reforma Tributária e crescimento esperado da empresa.

Quanto mais antecipada for essa análise, maior tende a ser a eficiência tributária e operacional da empresa.

Prepare sua empresa para 2026 com apoio especializado

A Pilotis Contabilidade atua com planejamento tributário, análise de enquadramento fiscal e consultoria estratégica para empresas do Distrito Federal.

Se sua empresa precisa revisar o regime tributário antes de 2026, o ideal é realizar uma análise técnica completa. Para entender qual estrutura faz mais sentido para sua operação, fale com um especialista e avalie oportunidades de redução de custos, segurança fiscal e crescimento sustentável.