Contabilidade para profissionais liberais em Brasília: como escolher

Contabilidade para profissionais liberais em Brasília: como escolher

Médicos, psicólogos, arquitetos, engenheiros, consultores, advogados e outros profissionais liberais costumam enfrentar uma decisão que vai muito além de contratar alguém para emitir guias: escolher uma estrutura contábil adequada à forma como trabalham, recebem seus honorários e organizam o crescimento da atividade.

A dificuldade aparece porque dois profissionais com faturamento semelhante podem ter situações tributárias completamente diferentes. Um atende majoritariamente pessoas físicas; outro presta serviços para empresas. Um trabalha como pessoa física; outro possui CNPJ. Também existem diferenças relacionadas à folha de pagamento, despesas profissionais, retenções, enquadramento no Simples Nacional e regras específicas de determinadas profissões.

Por isso, buscar contabilidade para profissionais liberais em Brasília exige avaliar mais do que preço, localização ou emissão de impostos. O contador precisa compreender a atividade, analisar a estrutura tributária e acompanhar a operação à medida que o profissional cresce.
Este guia apresenta os principais critérios para escolher um escritório contábil, os pontos fiscais que merecem atenção e as perguntas que devem ser feitas antes da contratação.

Como escolher uma contabilidade para profissionais liberais em Brasília?

A escolha de uma contabilidade para profissionais liberais em Brasília deve considerar a capacidade do escritório de compreender como o profissional presta seus serviços, quem são seus clientes, como recebe os honorários, quais despesas possui e se a atuação como pessoa física ou por meio de uma empresa continua sendo adequada.

O escritório também precisa acompanhar obrigações fiscais, tributação, emissão de documentos, folha de pagamento quando houver funcionários, pró-labore, retenções e planejamento tributário.

Mais do que entregar guias, a contabilidade deve fornecer informações que permitam entender quanto a atividade efetivamente paga de impostos, quais riscos fiscais existem e quais decisões podem alterar os resultados.

Uma boa referência é observar se o escritório trabalha com uma abordagem de contabilidade consultiva em Brasília, utilizando dados contábeis e financeiros como apoio à gestão, e não apenas para cumprir obrigações.

Profissional liberal e profissional autônomo são a mesma coisa?

Os termos são frequentemente utilizados como sinônimos, mas representam conceitos diferentes.

O profissional liberal normalmente exerce uma atividade baseada em conhecimento técnico ou formação específica e, em diversas profissões, precisa observar regras de conselhos profissionais. Médicos, engenheiros, arquitetos, contadores, dentistas e advogados estão entre os exemplos mais conhecidos.

Já o trabalhador autônomo é aquele que exerce atividade econômica por conta própria, sem vínculo empregatício. Nem todo autônomo pertence necessariamente a uma profissão regulamentada.

Um profissional liberal pode atuar:

  • como pessoa física;
  • como sócio ou titular de uma pessoa jurídica;
  • prestando serviços para pessoas físicas;
  • atendendo empresas;
  • mantendo consultório, clínica ou escritório próprio;
  • trabalhando em diferentes formatos simultaneamente.

É justamente essa diversidade que torna necessária uma análise contábil individualizada. O regime adequado para um médico que recebe diretamente de pacientes, por exemplo, pode não ser o mesmo de um consultor que fatura exclusivamente para empresas.

Pessoa física ou pessoa jurídica: o que precisa ser analisado?

Uma das primeiras questões que um bom escritório deve examinar é a forma de atuação.

Não existe uma regra segundo a qual todo profissional liberal deva abrir uma empresa. A decisão depende de números e características concretas da atividade.

Entre os fatores que precisam ser avaliados estão:

  • faturamento mensal e anual;
  • perfil dos clientes;
  • despesas relacionadas à atividade;
  • necessidade de contratação de funcionários;
  • existência de sócios;
  • atividade econômica exercida;
  • regras do conselho profissional;
  • possibilidade de enquadramento no Simples Nacional;
  • incidência de ISS;
  • contribuição previdenciária;
  • necessidade de pró-labore;
  • retenções realizadas pelos tomadores dos serviços.

A comparação deve considerar a carga tributária efetiva e os custos operacionais de cada modelo, e não apenas uma alíquota isolada.

Esse tipo de comparação está diretamente relacionado ao planejamento tributário e contábil, que permite avaliar diferentes estruturas antes de tomar uma decisão com efeito financeiro e fiscal.

Atuação como pessoa física

Quando o profissional trabalha como pessoa física, determinados rendimentos podem ficar sujeitos ao recolhimento mensal obrigatório do Imposto de Renda por meio do Carnê-Leão.

A Receita Federal esclarece as situações em que rendimentos recebidos por profissionais autônomos estão sujeitos ao Carnê-Leão, inclusive honorários recebidos de pessoas físicas em determinadas condições.

Também existem regras específicas para despesas dedutíveis por meio do Livro Caixa.

Atuação por meio de CNPJ

A abertura de uma empresa muda a lógica tributária e operacional.

Dependendo da atividade e do enquadramento, o profissional pode avaliar regimes como:

  • Simples Nacional;
  • Lucro Presumido;
  • Lucro Real.

O fato de possuir CNPJ, porém, não significa automaticamente pagar menos impostos. A escolha precisa considerar faturamento, folha, margem, pró-labore, atividade, retenções e as regras aplicáveis ao serviço prestado.

Como funciona a contabilidade para profissionais liberais na prática?

Uma estrutura contábil adequada acompanha o profissional desde a definição da forma de atuação até a rotina mensal de obrigações e a análise dos resultados.

Na prática, o processo pode ser organizado da seguinte maneira:

  1. Mapeamento da atividade profissional: identificação dos serviços prestados, clientes, faturamento, despesas, equipe e forma atual de tributação.
  2. Análise entre pessoa física e pessoa jurídica: comparação da estrutura tributária e operacional das alternativas permitidas.
  3. Definição do regime tributário: quando existe CNPJ, avaliação do Simples Nacional, Lucro Presumido ou, quando pertinente, Lucro Real.
  4. Organização da emissão de documentos fiscais: definição dos procedimentos para notas fiscais, recibos e demais documentos aplicáveis.
  5. Controle da remuneração do profissional: organização de pró-labore, distribuição de lucros e demais retiradas quando houver pessoa jurídica.
  6. Apuração dos tributos: cálculo dos impostos conforme regime, faturamento e particularidades da atividade.
  7. Cumprimento das obrigações acessórias: transmissão das declarações e escriturações aplicáveis.
  8. Acompanhamento dos resultados: revisão periódica para verificar se a estrutura adotada continua eficiente.

Esse último ponto costuma ser negligenciado. Uma estrutura tributária adequada quando o profissional faturava R$15 mil por mês pode deixar de ser a melhor alternativa depois que a receita cresce, funcionários são contratados ou o perfil dos clientes muda.

Quais pontos tributários um profissional liberal precisa acompanhar?

Escolher um escritório exige entender minimamente quais variáveis podem interferir na tributação. Esse conhecimento facilita a avaliação da qualidade das orientações recebidas.

Carnê-Leão para quem atua como pessoa física

O Carnê-Leão é uma das principais obrigações que podem atingir profissionais autônomos que recebem determinados rendimentos de pessoas físicas ou do exterior.

O cálculo considera os rendimentos tributáveis e as deduções admitidas pela legislação.

Segundo a Receita Federal, o Carnê-Leão é preenchido em ambiente web, e as informações registradas podem ser posteriormente importadas para a declaração do Imposto de Renda.

A contabilidade deve observar não apenas o pagamento do imposto, mas também a correta classificação dos rendimentos e despesas.

Livro Caixa e despesas profissionais

O Livro Caixa pode ter efeito relevante na tributação de determinados profissionais que trabalham como pessoa física.

De acordo com as orientações da Receita Federal sobre deduções do Carnê-Leão, profissionais autônomos podem registrar determinadas despesas de custeio necessárias à obtenção da receita e à manutenção da fonte produtora, desde que sejam observados os requisitos legais e exista documentação comprobatória.

Dependendo da situação, podem ser consideradas despesas relacionadas a:

  • remuneração de empregados e respectivos encargos;
  • pagamentos necessários à atividade profissional;
  • aluguel de espaço profissional;
  • água, energia e telefone vinculados à atividade;
  • material de expediente ou consumo;
  • determinadas despesas de divulgação;
  • congressos e eventos relacionados ao exercício profissional, observadas as regras aplicáveis.

Isso não significa que qualquer gasto possa ser deduzido. A despesa precisa guardar relação com a atividade e atender às condições definidas pela legislação tributária.

Simples Nacional para profissionais liberais: atenção ao Fator R

O Simples Nacional merece análise específica porque determinadas atividades intelectuais e de prestação de serviços podem ser tributadas de maneiras diferentes dentro do próprio regime.

Para algumas atividades, entra em cena o chamado Fator R, que relaciona a folha de salários e demais valores considerados pela legislação com a receita bruta acumulada em determinado período.

Quando aplicável, a relação entre folha e faturamento pode interferir na tributação pelo Anexo III ou pelo Anexo V do Simples Nacional. Por isso, folha, pró-labore e faturamento devem ser analisados em conjunto, e não isoladamente.

A base legal do regime está na Lei Complementar nº 123/2006, que disciplina o Simples Nacional e as regras aplicáveis às microempresas e empresas de pequeno porte.

Entre as atividades profissionais que podem exigir análise específica de enquadramento estão áreas como:

  • medicina;
  • odontologia;
  • psicologia;
  • fisioterapia;
  • arquitetura;
  • engenharia;
  • consultoria;
  • publicidade;
  • outras atividades intelectuais e técnicas.

Por isso, não basta perguntar ao contador qual é a alíquota do Simples Nacional. É necessário compreender qual anexo se aplica à atividade, qual é a alíquota efetiva e como mudanças no faturamento e na folha podem alterar a tributação.

Comparativo dos principais formatos de atuação

AspectoPessoa físicaEmpresa no Simples NacionalEmpresa em outros regimes
TributaçãoIRPF conforme regras aplicáveisDAS conforme atividade, faturamento e anexoTributos calculados conforme o regime
Carnê-LeãoPode ser aplicávelNão se aplica aos rendimentos da PJ da mesma formaNão se aplica aos rendimentos da PJ da mesma forma
Livro Caixa da pessoa físicaPode permitir deduções admitidasNão é utilizado com a mesma finalidade tributáriaNão é utilizado com a mesma finalidade tributária
Pró-laboreNão se aplica nesse formatoPode existir para sócios que trabalham na empresaPode existir
Folha de pagamentoPode existir como empregador pessoa física em situações específicasInfluencia custos e pode impactar o Fator RInfluencia encargos e estrutura tributária
Obrigações contábeisDependem da situaçãoExigem rotina empresarialExigem rotina empresarial
IndicaçãoDepende do perfil profissionalPode ser interessante para determinados prestadoresPode ser adequada conforme faturamento e estrutura

A tabela deve servir como referência inicial, e não como critério isolado para decidir pela abertura de um CNPJ. A análise precisa utilizar números reais da atividade.

Receita Saúde: atenção especial para profissionais da saúde

Profissionais liberais da área da saúde que atuam como pessoas físicas precisam observar as regras relacionadas ao Receita Saúde.

Desde 1º de janeiro de 2025, o recibo eletrônico passou a ser obrigatório, quando os serviços são prestados na condição de pessoa física, para profissionais como:

  • médicos;
  • dentistas;
  • psicólogos;
  • fisioterapeutas;
  • fonoaudiólogos;
  • terapeutas ocupacionais.

A Receita Federal informa que o Receita Saúde substituiu o recibo em papel para esses profissionais, conforme a regulamentação aplicável.

Para profissionais da saúde, escolher um contador que acompanhe regras específicas da atividade reduz o risco de utilizar procedimentos desatualizados ou manter controles incompatíveis com as exigências fiscais.

O que avaliar antes de contratar um escritório contábil?

Nem todo escritório que atende empresas possui necessariamente uma estrutura adequada às demandas específicas de profissionais liberais. Alguns critérios ajudam a diferenciar os serviços.

1. Conhecimento sobre prestação de serviços

Pergunte se o escritório possui experiência com prestadores de serviços e se conhece as particularidades tributárias das atividades intelectuais.

Essa experiência influencia a análise de:

  • retenções tributárias;
  • ISS;
  • Fator R;
  • pró-labore;
  • distribuição de lucros;
  • Livro Caixa;
  • Carnê-Leão;
  • despesas profissionais.

O conteúdo sobre gestão financeira para empresas prestadoras de serviços em Brasília também ajuda a compreender por que tributação, custos, fluxo de caixa e margem precisam ser analisados de forma integrada.

2. Planejamento tributário baseado em números

Desconfie de promessas como “abrir CNPJ sempre reduz impostos” ou “este regime é o melhor para qualquer profissional da sua área”.

Uma análise tecnicamente consistente precisa comparar cenários e demonstrar os efeitos de cada escolha.

O contador deve conseguir explicar como chegou à recomendação, utilizando informações como faturamento, despesas, folha, pró-labore, perfil dos clientes e expectativas de crescimento.

3. Qualidade do atendimento

Profissionais liberais costumam enfrentar dúvidas práticas que podem exigir orientação contábil antes de uma decisão.

Por exemplo:

  • “Posso contratar esse profissional?”
  • “Esse pagamento precisa de retenção?”
  • “Como devo emitir esta nota fiscal?”
  • “Meu pró-labore está adequado?”
  • “Essa despesa pode ser registrada?”

O acesso à equipe contábil e a clareza das respostas fazem diferença na rotina.

4. Capacidade de acompanhar o crescimento

O profissional pode começar trabalhando sozinho e, posteriormente:

  • contratar uma secretária ou assistente;
  • montar consultório ou escritório;
  • abrir clínica;
  • criar uma sociedade;
  • contratar outros especialistas;
  • aumentar significativamente o faturamento.

A contabilidade precisa acompanhar essa transformação e revisar a estrutura sempre que mudanças relevantes alterarem a operação.

5. Tecnologia e organização documental

Documentos espalhados em e-mails, aplicativos de mensagens e pastas pessoais dificultam o controle.

É recomendável verificar como o escritório recebe documentos, disponibiliza guias, acompanha solicitações, organiza históricos e integra as informações contábeis e financeiras.

6. Capacidade de oferecer assessoria, e não apenas execução

Outro ponto é verificar se o escritório consegue orientar decisões antes que elas sejam executadas.

Uma assessoria contábil em Brasília pode apoiar questões envolvendo estrutura empresarial, conformidade, análise financeira e decisões que tenham efeito tributário.

Contabilidade consultiva faz diferença para profissionais liberais?

Pode fazer, principalmente quando a atividade começa a crescer ou se torna mais complexa.

O profissional liberal tende a concentrar sua atenção no atendimento aos clientes. Com isso, números como margem, despesas fixas, impostos, capacidade de contratação e resultado líquido podem receber menos atenção do que deveriam.

Uma contabilidade mais consultiva utiliza os registros contábeis para responder perguntas como:

  • quanto a atividade efetivamente gera de resultado;
  • qual é o peso dos tributos sobre o faturamento;
  • quanto custa manter a estrutura profissional;
  • quando uma contratação se torna financeiramente viável;
  • como o crescimento altera a tributação;
  • se o regime tributário continua adequado.

Essas informações permitem que a contabilidade deixe de ser observada apenas como uma obrigação administrativa e passe a apoiar decisões financeiras e empresariais.

Principais erros ao escolher contabilidade para profissionais liberais

1. Escolher apenas pela mensalidade

Erro: contratar o orçamento mais barato sem analisar o escopo.

Impacto: serviços relevantes podem não estar incluídos, e o profissional pode acabar tomando decisões fiscais sem orientação adequada.

Como evitar: compare atendimento, entregas, planejamento tributário, tecnologia, capacidade consultiva e experiência com sua atividade.

2. Abrir CNPJ sem simulação tributária

Erro: pressupor que uma empresa sempre paga menos impostos.

Impacto: o novo formato pode aumentar obrigações e custos sem gerar economia real.

Como evitar: compare pessoa física e pessoa jurídica antes da abertura, considerando a carga tributária efetiva.

3. Ignorar o Fator R

Erro: avaliar o Simples Nacional apenas pela alíquota inicial de determinada tabela.

Impacto: determinadas atividades podem ter sua tributação influenciada pela relação entre folha e faturamento.

Como evitar: acompanhe o indicador periodicamente quando ele for aplicável à atividade.

4. Misturar movimentações pessoais e empresariais

Erro: utilizar a conta da empresa para pagar despesas particulares sem organização das retiradas.

Impacto: a mistura prejudica controles financeiros, conciliações e registros contábeis.

Como evitar: mantenha contas separadas e organize pró-labore, distribuição de lucros e outras retiradas conforme a natureza de cada operação.

5. Não informar mudanças ao contador

Erro: contratar funcionário, mudar a atividade, iniciar um novo serviço ou alterar contratos sem consultar previamente a contabilidade.

Impacto: uma alteração operacional pode gerar efeitos fiscais, trabalhistas, previdenciários ou societários.

Como evitar: mantenha comunicação recorrente com o escritório antes de mudanças relevantes.

6. Tratar a contabilidade apenas como emissão de impostos

Erro: receber as guias mensalmente sem acompanhar indicadores e enquadramento.

Impacto: o profissional pode manter uma estrutura tributária ou financeira pouco eficiente durante meses ou anos.

Como evitar: faça revisões periódicas do regime tributário, dos resultados e da estrutura da atividade.

Benefícios de uma contabilidade adequada ao profissional liberal

A escolha correta produz efeitos que vão além do cumprimento de prazos fiscais.

Maior segurança tributária

O acompanhamento técnico reduz o risco de erros em apurações, declarações, retenções, emissão de documentos e obrigações específicas da atividade.

Possibilidade de reduzir custos tributários dentro da legislação

Comparar regimes e estruturas pode identificar alternativas mais eficientes.

A eventual economia deve resultar de planejamento fundamentado, e não de redução artificial ou irregular dos impostos.

Melhor organização financeira

Separar movimentações pessoais e profissionais permite entender com maior precisão quanto a atividade fatura, quanto custa e quanto efetivamente gera de resultado.

Mais eficiência operacional

Processos digitais, organização documental e comunicação estruturada com o contador reduzem retrabalho e facilitam o cumprimento dos prazos.

Decisões de crescimento mais fundamentadas

O profissional consegue avaliar melhor decisões como contratar equipe, ampliar o espaço, abrir uma empresa, adquirir equipamentos, formar sociedade ou expandir a operação.

Perguntas frequentes sobre contabilidade para profissionais liberais em Brasília

1.Todo profissional liberal precisa ter CNPJ?

Não. Dependendo da atividade e da forma de prestação dos serviços, é possível trabalhar como pessoa física. A conveniência de abrir uma empresa deve ser analisada conforme faturamento, despesas, clientes, tributação e planos de crescimento.

2.Vale a pena abrir empresa para pagar menos imposto?

Pode valer, mas não é uma regra. É necessário comparar a carga tributária e os custos operacionais da pessoa física com os regimes disponíveis para a pessoa jurídica antes de decidir.

3.Profissional liberal pode optar pelo Simples Nacional?

Diversas atividades profissionais podem utilizar o Simples Nacional quando atendem às condições previstas na legislação. O enquadramento, o anexo e a carga efetiva dependem da atividade, do faturamento e, em determinadas situações, do Fator R.

4.Profissional liberal pode deduzir despesas no Livro Caixa?

Quando atendidos os requisitos da Receita Federal, profissionais autônomos podem deduzir determinadas despesas necessárias à atividade, desde que sejam escrituradas e comprovadas. Existem despesas e limites que precisam ser observados.

5.Preciso de contador mesmo atuando como profissional autônomo?

Nem todas as situações possuem a mesma obrigação contábil, mas o acompanhamento profissional pode ajudar a organizar Carnê-Leão, Livro Caixa, Imposto de Renda, contribuições e a análise entre pessoa física e jurídica.

6.Como saber se meu contador realiza planejamento tributário?

O planejamento deve ser demonstrável. O escritório precisa conseguir explicar seu regime atual, carga efetiva, alternativas possíveis e impactos de fatores como faturamento, folha, despesas e forma de atuação.

O que considerar antes de escolher seu escritório contábil

Encontrar uma boa contabilidade para profissionais liberais em Brasília exige analisar a estrutura completa do serviço.

O primeiro passo é compreender como você trabalha hoje: pessoa física ou jurídica, perfil dos clientes, faturamento, despesas, equipe e forma de recebimento.

Depois, é necessário avaliar se o escritório consegue transformar essas informações em uma estrutura tributária coerente e acompanhar mudanças ao longo do tempo.

Também vale observar atendimento, tecnologia, experiência com prestação de serviços, conhecimento tributário e capacidade consultiva.

A contabilidade mais adequada não é necessariamente aquela que promete o menor imposto ou cobra a menor mensalidade. É aquela que consegue demonstrar tecnicamente as escolhas realizadas, manter as obrigações em conformidade e oferecer informações úteis à medida que a atividade profissional cresce.

Contabilidade e gestão para profissionais liberais em Brasília

A Pilotis Contabilidade e Gestão Financeira oferece em Brasília soluções para empresas e pessoas físicas que incluem contabilidade, abertura e regularização de empresas, apuração de impostos, consultoria contábil e financeira, gestão financeira, folha de pagamento e suporte fiscal.

Para profissionais liberais, essa estrutura pode ajudar desde a comparação entre atuação como pessoa física e pessoa jurídica até a organização tributária, financeira e contábil da atividade, considerando faturamento, despesas, equipe e perspectivas de crescimento.

Se você precisa revisar sua estrutura tributária, organizar melhor a atividade ou avaliar a abertura de uma empresa, fale com a Pilotis Contabilidade e Gestão Financeira para entender quais soluções podem ser adequadas à sua realidade profissional.
Sociedade unipessoal em Brasília: quando vale migrar para LTDA?

Sociedade unipessoal em Brasília quando vale migrar para LTDA

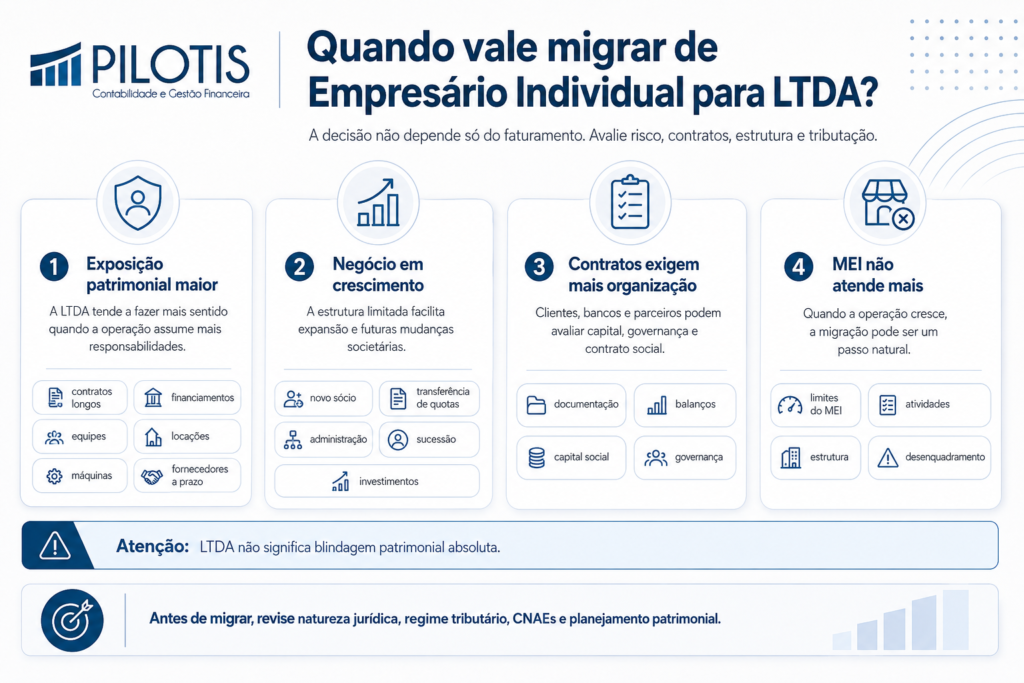
Quem trabalha sozinho pode chegar a um ponto em que a estrutura usada para abrir o CNPJ deixa de acompanhar o tamanho do negócio. O faturamento cresce, surgem contratos maiores, aumenta a exposição a riscos e a empresa passa a exigir uma organização societária mais consistente.

É nesse momento que muitos empresários começam a avaliar a sociedade unipessoal em Brasília, especialmente quando o CNPJ está registrado como Empresário Individual ou quando o negócio deixou de atender às condições permitidas ao MEI.

A decisão, porém, não deve ser tomada apenas porque a LTDA parece uma estrutura mais profissional. A mudança interfere na natureza jurídica, no contrato social, na responsabilidade patrimonial e na forma como futuras alterações societárias poderão ser realizadas. Já a tributação não necessariamente diminui apenas porque a empresa passou a ser limitada.

Antes da transformação, vale entender também como funciona a abertura de empresa em Brasília e seus principais cuidados, porque natureza jurídica, CNAE, endereço, regime tributário e licenciamento precisam permanecer coerentes após a mudança.

Neste artigo, você entenderá quando a migração faz sentido, quais diferenças realmente pesam na decisão e como funciona a transformação para uma Sociedade Limitada com apenas um sócio no Distrito Federal.

O que é sociedade unipessoal em Brasília?

A sociedade unipessoal em Brasília é uma Sociedade Limitada constituída ou mantida com apenas um sócio. Embora seja frequentemente chamada de Sociedade Limitada Unipessoal ou SLU, ela não representa uma natureza jurídica distinta da LTDA. A empresa continua registrada como Sociedade Empresária Limitada, quando possui natureza empresária, mas seu quadro societário contém somente uma pessoa.

Na prática, uma única pessoa pode deter 100% das quotas e administrar a empresa sem precisar incluir um segundo sócio apenas para cumprir uma formalidade. Essa possibilidade está prevista no artigo 1.052 do Código Civil, alterado pela Lei nº 13.874/2019, conhecida como Lei da Liberdade Econômica.

Sociedade Limitada Unipessoal e LTDA são a mesma coisa?

Esse ponto merece atenção porque a expressão “trocar para SLU” pode causar a impressão de que existe um tipo empresarial independente chamado SLU.

Juridicamente, não é assim.

O artigo 1.052 do Código Civil estabelece que uma Sociedade Limitada pode ser constituída por uma ou mais pessoas. Quando existe somente um sócio, ocorre a chamada unipessoalidade.

O Manual de Registro de Sociedade Limitada do DREI reforça que a Sociedade Limitada pode ter um único sócio e que, no que couber, são aplicadas a ela as mesmas regras previstas para a limitada composta por duas ou mais pessoas.

Portanto:

  • LTDA com dois ou mais sócios: Sociedade Limitada pluripessoal;
  • LTDA com apenas um sócio: Sociedade Limitada unipessoal;
  • natureza jurídica: Sociedade Empresária Limitada, quando se tratar de sociedade empresária.

A principal diferença está na composição do quadro societário, e não na existência de uma categoria jurídica completamente diferente.

O que significa trocar um “CNPJ individual” pela LTDA?

“CNPJ individual” é uma expressão informal. Antes de planejar qualquer transformação, é necessário descobrir qual natureza jurídica está efetivamente registrada no CNPJ e na Junta Comercial.

As situações mais frequentes são MEI, Empresário Individual e empresas que anteriormente estavam constituídas como EIRELI.

Empresário Individual

O Empresário Individual exerce a atividade empresarial em nome próprio. Não existe, nessa estrutura, a mesma separação societária típica de uma Sociedade Limitada.

Essa característica costuma ganhar peso quando a empresa passa a assumir contratos maiores, contratar funcionários, adquirir ativos ou se expor a obrigações financeiras mais relevantes.

MEI

O Microempreendedor Individual também possui natureza ligada ao Empresário Individual, porém submetido ao regime simplificado do SIMEI, desde que cumpra os requisitos específicos aplicáveis ao MEI.

Por isso, deixar de ser MEI e transformar a empresa em Sociedade Limitada envolve decisões que precisam ser coordenadas corretamente. A transformação para LTDA é possível, mas a nova natureza jurídica não é compatível com a permanência no SIMEI.

Antiga EIRELI

A Empresa Individual de Responsabilidade Limitada deixou de ser utilizada como modalidade para novas constituições.

A Lei nº 14.195/2021 determinou a transformação das EIRELIs existentes em sociedades limitadas unipessoais. A própria Jucis-DF esclarece a transformação cadastral das antigas EIRELIs em LTDAs.

Quem ainda utiliza a expressão EIRELI para se referir à própria empresa deve, portanto, consultar a situação cadastral atual antes de iniciar um novo processo de transformação.

Quando vale a pena migrar de Empresário Individual para LTDA?

Não existe um faturamento único a partir do qual a transformação se torne automaticamente necessária ou vantajosa.

A decisão deve considerar risco, contratos, planejamento patrimonial, estrutura operacional e perspectiva de crescimento. Uma análise adequada também deve conversar com o planejamento tributário da empresa em Brasília, pois mudar a natureza jurídica sem revisar a tributação pode manter custos e distorções que já existiam antes da transformação.

1.Quando a exposição patrimonial ficou maior

Esse costuma ser um dos fatores mais relevantes.

No Empresário Individual, a atividade empresarial está diretamente vinculada à pessoa do empresário. Na Sociedade Limitada, o artigo 1.052 do Código Civil estabelece que a responsabilidade de cada sócio é restrita ao valor de suas quotas, embora todos respondam solidariamente pela integralização do capital social.

O texto legal pode ser consultado diretamente na versão do Código Civil disponibilizada pelo Senado Federal.

Por isso, a LTDA tende a fazer mais sentido quando a empresa passa a assumir obrigações como:

  • contratos de longo prazo;
  • financiamentos empresariais;
  • contratação de equipes;
  • locações comerciais relevantes;
  • prestação de serviços de maior valor;
  • aquisição de máquinas e equipamentos;
  • operações recorrentes com fornecedores a prazo.

A responsabilidade limitada, entretanto, não equivale a uma blindagem patrimonial absoluta.

Abuso da personalidade jurídica, confusão patrimonial, fraude, desvio de finalidade e determinadas garantias pessoais prestadas pelo sócio podem produzir efeitos além da separação patrimonial existente entre empresa e pessoa física.

2.Quando o negócio começa a crescer

A LTDA também oferece uma arquitetura societária mais preparada para mudanças futuras.

Um empreendedor que hoje possui 100% da sociedade pode posteriormente:

  • admitir um novo sócio;
  • transferir parte das quotas;
  • alterar regras de administração;
  • estabelecer critérios de entrada e saída;
  • organizar processos sucessórios;
  • reorganizar participações societárias;
  • estruturar a empresa para receber investimentos, conforme o modelo adotado.

Essa flexibilidade permite que a empresa continue evoluindo sem depender da inclusão artificial de um segundo sócio para funcionar como Sociedade Limitada.

3.Quando contratos exigem maior organização societária

Alguns clientes, bancos, investidores, fornecedores e parceiros comerciais analisam documentação societária, balanços, capital social, poderes de administração e governança antes de estabelecer determinadas relações.

A forma limitada não garante aprovação de crédito, contratação ou investimento. No entanto, permite estruturar capital, administração e participação societária dentro de um contrato social mais detalhado.

4.Quando o MEI deixou de atender à realidade do negócio

A migração também pode ser consequência natural do crescimento.

O MEI possui limites e critérios relacionados a faturamento, atividades permitidas, participação em outras empresas, estrutura operacional e contratação.

Quando a operação já não cabe nessa estrutura, insistir no enquadramento pode gerar problemas cadastrais e fiscais. Nesse cenário, é necessário avaliar não somente a saída do MEI, mas também qual natureza jurídica e qual regime tributário devem ser adotados depois do desenquadramento.

Migrar para LTDA reduz os impostos?

Não necessariamente.

Esse é um dos principais erros na análise da transformação societária.

Natureza jurídica e regime tributário são conceitos diferentes. Alterar uma empresa de Empresário Individual para Sociedade Limitada não significa, por si só, que haverá redução das alíquotas.

Uma Sociedade Limitada pode, desde que cumpra os requisitos legais de cada regime, estar enquadrada no:

  • Simples Nacional;
  • Lucro Presumido;
  • Lucro Real.

Por isso, antes da transformação, é recomendável comparar os cenários tributários. O conteúdo da Pilotis sobre Simples Nacional em 2026 no Distrito Federal mostra como faturamento, atividade, folha de pagamento e margem precisam ser avaliados em conjunto na escolha do regime.

Em 2026, essa análise exige atenção adicional por causa da transição da Reforma Tributária. A Receita Federal já publicou alterações envolvendo a adaptação do Simples Nacional à CBS e ao IBS, com regras que produzirão efeitos principalmente a partir de 2027. As atualizações podem ser acompanhadas nas orientações oficiais sobre as mudanças do Simples Nacional para a Reforma Tributária.

A pergunta adequada, portanto, não é simplesmente:

“LTDA paga menos imposto?”

A análise correta é:

“Qual combinação entre natureza jurídica, CNAE, faturamento, folha, margem e regime tributário produz a estrutura mais adequada para este negócio?”

Exemplo prático

Imagine um prestador de serviços em Brasília que atua sozinho e está registrado como Empresário Individual.

A empresa fatura R$35 mil por mês e decide migrar para uma LTDA unipessoal.

Se atividade, faturamento, folha, regime tributário e demais características permanecerem iguais, não existe redução automática de imposto causada exclusivamente pela transformação de EI para LTDA.

Uma eventual economia pode decorrer de outros fatores, como:

  • reenquadramento tributário adequado;
  • aplicação correta do Fator R, quando cabível;
  • revisão dos CNAEs;
  • mudança de regime tributário;
  • organização da folha de pagamento;
  • reestruturação financeira e operacional.

Transformação societária e planejamento tributário devem, portanto, ser analisados juntos, mas não confundidos.

Como funciona a transformação para sociedade unipessoal em Brasília?

No Distrito Federal, os atos de Empresários Individuais e sociedades empresárias são registrados pela Junta Comercial, Industrial e Serviços do Distrito Federal (Jucis-DF).

A transformação societária permite alterar o tipo jurídico da empresa sem necessariamente encerrar o CNPJ existente e abrir outro negócio do zero. O procedimento, porém, exige que cadastro, ato societário e informações integradas estejam coerentes.

Na prática, o processo envolve as seguintes etapas:

  1. Revisar a situação cadastral atual.
    É necessário identificar natureza jurídica, CNAEs, endereço, enquadramento como ME ou EPP, regime tributário e eventuais pendências.
  2. Definir a nova estrutura da Sociedade Limitada.
    A empresa precisará estabelecer capital social, objeto, endereço, administração, poderes do sócio único e demais cláusulas obrigatórias.
  3. Verificar a viabilidade e os dados integrados.
    Dependendo das alterações realizadas, o processo pode envolver consultas e eventos cadastrais nos sistemas integrados à Redesim e à Jucis-DF.
  4. Preparar o ato de transformação.
    O instrumento deve registrar a decisão de transformar o Empresário Individual em Sociedade Limitada e trazer as cláusulas necessárias à nova estrutura jurídica.
  5. Atualizar os dados nos cadastros integrados.
    A transformação precisa refletir corretamente no CNPJ e nos demais registros relacionados à empresa.
  6. Revisar inscrições, licenças e contratos.
    Dependendo da atividade e das alterações simultâneas, podem existir efeitos sobre licenciamento, emissão de notas, certificado digital, contas bancárias, contratos e registros profissionais.
  7. Revisar o regime tributário e as obrigações.
    Depois da transformação, é necessário confirmar se o enquadramento fiscal continua adequado e quais obrigações acessórias permanecem aplicáveis.

Aspectos técnicos, fiscais e operacionais que precisam ser revisados

Transformar a empresa sem revisar os elementos ao redor do CNPJ pode apenas trocar o formato jurídico e manter problemas anteriores.

1.Capital social não deve ser escolhido aleatoriamente

A Sociedade Limitada unipessoal não possui, como regra geral, a antiga exigência de capital mínimo equivalente a 100 salários mínimos associada à EIRELI.

Isso não significa que qualquer valor deva ser informado apenas para concluir o registro.

O capital precisa ser definido considerando a estrutura da operação, os aportes realizados e os recursos destinados ao desenvolvimento do negócio.

Também é necessário diferenciar:

  • capital subscrito;
  • capital integralizado;
  • patrimônio líquido;
  • faturamento;
  • saldo disponível em conta;
  • valor econômico da empresa.

São conceitos distintos e não devem ser tratados como sinônimos.

2.A responsabilidade limitada exige separação patrimonial na prática

A existência de uma LTDA não autoriza tratar a conta empresarial como extensão da conta pessoal do sócio.

Entre as boas práticas estão:

  • manter contas bancárias pessoais e empresariais separadas;
  • registrar retiradas corretamente;
  • documentar aportes;
  • formalizar empréstimos entre sócio e empresa quando existirem;
  • registrar aquisição e alienação de ativos;
  • manter escrituração contábil consistente;
  • conciliar movimentações bancárias com a contabilidade.

Uma Sociedade Limitada com confusão recorrente entre patrimônio empresarial e pessoal perde parte da organização jurídica que motivou a própria transformação.

3.Pró-labore e distribuição de lucros precisam ser organizados

Migrar para LTDA não significa que o sócio possa retirar valores da empresa sem classificação contábil adequada.

Quando o sócio exerce atividade na empresa, sua remuneração precisa ser tratada conforme as regras previdenciárias, fiscais e contábeis aplicáveis. Já a distribuição de resultados deve estar sustentada pela apuração do lucro e pela escrituração correspondente.

A diferença entre essas formas de retirada é detalhada no conteúdo sobre pró-labore e distribuição de lucros para sócios de empresas.

4.CNAE e objeto social devem ser compatíveis

A transformação é uma oportunidade para revisar se o contrato social descreve adequadamente aquilo que a empresa realmente executa.

Um objeto social ou CNAE incompatível com a operação pode afetar:

  • tributação;
  • licenciamento;
  • emissão de notas fiscais;
  • contratos com clientes;
  • fiscalizações;
  • registros em conselhos profissionais;
  • enquadramento no Simples Nacional.

O objetivo não deve ser adicionar uma lista extensa de atividades apenas porque talvez sejam utilizadas no futuro, mas construir um cadastro coerente com a operação real e com o planejamento empresarial.

5.O regime tributário precisa ser simulado

Empresas de serviços em Brasília podem apresentar resultados bastante diferentes entre Simples Nacional, Lucro Presumido e Lucro Real, dependendo de faturamento, folha de pagamento, atividade, margem e estrutura de custos.

No Simples Nacional, por exemplo, determinadas atividades de serviços podem ter sua tributação influenciada pelo Fator R, que considera a relação entre folha de salários e receita bruta.

Por isso, a mudança para LTDA deve ser acompanhada de uma simulação fiscal, e não apenas de uma alteração contratual.

Empresário Individual, MEI e LTDA unipessoal: qual a diferença?

EstruturaNúmero de sóciosResponsabilidadeRegime tributárioUso mais comum
MEI1 titularVinculada à estrutura do Empresário IndividualSIMEIOperações pequenas que atendem aos requisitos específicos do MEI
Empresário Individual1 titularSem a limitação societária típica da LTDASimples, Presumido ou Real, conforme os requisitos aplicáveisNegócios individuais sem estrutura societária limitada
LTDA unipessoal1 sócioResponsabilidade limitada conforme as regras societárias, ressalvadas as exceções legaisSimples, Presumido ou Real, conforme os requisitos aplicáveisNegócios individuais que buscam estrutura societária mais organizada e flexível
LTDA pluripessoal2 ou mais sóciosResponsabilidade limitada às quotas, observadas as regras legaisSimples, Presumido ou Real, conforme os requisitos aplicáveisNegócios com participação de mais de um sócio

A escolha não deve ser feita exclusivamente com base na quantidade de pessoas envolvidas. Risco, crescimento, tributação e planejamento societário pesam tanto quanto o número de sócios.

6 erros ao migrar para uma Sociedade Limitada

1. Acreditar que a mudança reduz impostos automaticamente

Erro: associar LTDA a uma alíquota menor.

Impacto: a empresa pode alterar toda a estrutura jurídica e continuar submetida à mesma carga tributária ou até assumir custos adicionais.

Como evitar: comparar os regimes tributários antes da transformação.

2. Definir capital social apenas para preencher o contrato

Erro: escolher um valor sem conexão com a estrutura empresarial.

Impacto: o contrato social pode deixar de representar adequadamente a formação do capital da sociedade.

Como evitar: avaliar os aportes, investimentos e a necessidade operacional antes de definir o capital.

3. Continuar misturando patrimônio pessoal e empresarial

Erro: migrar para LTDA, mas manter pagamentos particulares na conta da empresa e despesas empresariais na conta da pessoa física.

Impacto: contabilidade inconsistente, dificuldade para comprovar resultados e aumento do risco de confusão patrimonial.

Como evitar: estabelecer regras claras para pagamentos, aportes, retiradas e reembolsos.

4. Transformar o MEI sem analisar os efeitos do desenquadramento

Erro: tratar a migração como simples troca do nome jurídico.

Impacto: divergências cadastrais, tributárias e operacionais podem aparecer depois da alteração.

Como evitar: coordenar o desenquadramento do MEI com a transformação, o regime tributário e a atualização dos demais cadastros.

5. Não revisar CNAEs e objeto social

Erro: transportar para a nova LTDA uma estrutura cadastral que já estava desatualizada.

Impacto: possibilidade de tributação inadequada, problemas de licenciamento e inconsistências na emissão de documentos fiscais.

Como evitar: utilizar a transformação para realizar uma revisão cadastral completa da empresa.

6. Achar que responsabilidade limitada significa proteção absoluta

Erro: imaginar que nenhum patrimônio pessoal poderá ser alcançado simplesmente porque existe uma LTDA.

Impacto: decisões podem ser tomadas com uma percepção incorreta sobre o nível de proteção patrimonial.

Como evitar: manter separação patrimonial, escrituração consistente, documentação dos atos empresariais e atenção às garantias pessoais assumidas pelo sócio.

Quais são os benefícios de migrar corretamente para LTDA?

Maior organização patrimonial

A Sociedade Limitada cria uma estrutura jurídica mais definida entre a pessoa do sócio e a pessoa jurídica.

Quando acompanhada de escrituração e controles adequados, essa separação melhora a organização financeira e patrimonial da empresa.

Mais flexibilidade para crescer

A empresa pode começar com apenas um sócio e posteriormente admitir novos participantes por meio das alterações societárias cabíveis, sem precisar abandonar a forma limitada simplesmente porque o quadro societário mudou.

Estrutura societária mais clara

Administração, capital, objeto empresarial, quotas, poderes e regras internas passam a ser definidos dentro do contrato social da Sociedade Limitada.

Isso facilita a organização jurídica à medida que a operação se torna mais complexa.

Planejamento fiscal mais consistente

A transformação cria uma boa oportunidade para revisar conjuntamente CNAEs, faturamento, folha, regime tributário, retiradas do sócio e obrigações acessórias.

O benefício não decorre simplesmente da sigla “LTDA”, mas das decisões tomadas durante a reorganização.

Maior eficiência operacional

Quando cadastro, contabilidade, contratos, folha e movimentações financeiras estão alinhados à nova estrutura jurídica, a empresa reduz retrabalho e consegue manter informações mais confiáveis para bancos, clientes, fornecedores e órgãos públicos.

Mais preparo para decisões futuras

Entrada de sócios, expansão, abertura de filial, sucessão e reorganizações empresariais tendem a ser mais fáceis de planejar quando a estrutura societária já foi construída pensando no crescimento.

Perguntas frequentes sobre sociedade unipessoal em Brasília

1.Sociedade unipessoal precisa de dois sócios?

Não. O artigo 1.052 do Código Civil permite que uma Sociedade Limitada seja constituída por uma ou mais pessoas. Dessa forma, não é necessário incluir um segundo sócio apenas para constituir ou manter uma LTDA.

2.SLU e Sociedade Limitada são diferentes?

A chamada SLU é uma Sociedade Limitada com apenas um sócio. Ela segue, no que couber, as regras aplicáveis às demais sociedades limitadas. A unipessoalidade descreve a composição societária, e não uma natureza jurídica independente.

3.Posso transformar Empresário Individual em LTDA sem fechar o CNPJ?

A transformação societária permite alterar o registro de Empresário Individual para Sociedade Limitada sem que a operação seja tratada simplesmente como encerramento de uma empresa e abertura de outra. O procedimento deve seguir as exigências registrais e cadastrais aplicáveis.

4.MEI pode virar Sociedade Limitada Unipessoal?

Sim. Um Empresário Individual enquadrado como MEI pode passar por transformação para Sociedade Limitada. A nova estrutura, entretanto, não atende aos requisitos para permanência no SIMEI, tornando necessário tratar corretamente o desenquadramento e seus efeitos.

5.Existe capital mínimo para abrir uma LTDA unipessoal?

Não existe a exigência geral de capital mínimo equivalente a 100 salários mínimos que estava associada à antiga EIRELI. O valor do capital deve ser definido conforme os aportes e a estrutura econômica pretendida para a sociedade.

6.Sociedade Limitada paga menos imposto que Empresário Individual?

Não necessariamente. A natureza jurídica não determina sozinha a carga tributária. Atividade, CNAE, faturamento, folha, margem, regime tributário e outras características da operação precisam ser avaliados em conjunto.

Como saber se chegou a hora de migrar?

A sociedade unipessoal em Brasília tende a fazer mais sentido quando o negócio individual ganhou exposição patrimonial, aumentou seus contratos, deixou as limitações do MEI ou precisa de uma estrutura societária mais preparada para crescer.

A principal vantagem não está em uma redução automática de impostos. Ela está na possibilidade de operar como Sociedade Limitada mesmo tendo somente um proprietário, com contrato social próprio, organização patrimonial mais definida e flexibilidade para futuras alterações no quadro societário.

Para quem já atua como Empresário Individual, a análise deve comparar a estrutura existente com o risco real da atividade. Para o MEI, também é necessário avaliar os efeitos do desenquadramento. Em ambos os casos, tributação, CNAEs, capital social, remuneração e obrigações precisam ser revisados antes da alteração.

A transformação bem planejada evita um problema frequente: mudar apenas o tipo jurídico e descobrir depois que cadastro, tributação e contabilidade continuam desalinhados com a realidade da empresa.

Estruture sua empresa em Brasília com a Pilotis

A transformação para uma Sociedade Limitada não deve começar apenas pelo preenchimento do processo na Junta Comercial. Primeiro, é necessário entender como a empresa opera, qual é seu regime tributário, quais riscos o empresário assume e qual estrutura societária será adequada para os próximos anos.

A Pilotis Contabilidade atua em Brasília com abertura e regularização de empresas, acompanhamento contábil, planejamento tributário e organização financeira. Esse suporte permite avaliar a transformação societária junto com CNAEs, regime de tributação, capital social e rotina contábil da empresa.

Se você atua como MEI ou Empresário Individual e está avaliando a migração para uma LTDA com sócio único, fale com um especialista da Pilotis para analisar se a estrutura atual ainda atende ao negócio e quais ajustes devem acompanhar a transformação.

Como abrir CNPJ de condomínio sem travar na Receita Federal

Como abrir CNPJ de condomínio sem travar na Receita Federal

Abrir o CNPJ de um condomínio parece um procedimento simples até surgir uma exigência da Receita Federal por divergência na convenção, ausência da ata de eleição do síndico ou preenchimento incorreto dos dados cadastrais.

O problema é que o condomínio edilício tem uma natureza própria. Ele não deve ser tratado no cadastro como uma empresa convencional, associação ou prestadora de serviços. A Receita Federal possui regras específicas para sua inscrição no Cadastro Nacional da Pessoa Jurídica.

Erros nessa etapa podem atrasar a abertura de conta bancária, a contratação formal de funcionários e prestadores, o recolhimento de tributos, a implantação da folha de pagamento e outras rotinas necessárias ao funcionamento do empreendimento. Além da abertura, é recomendável compreender como funciona a gestão fiscal para condomínios, já que o CNPJ será utilizado em diversas obrigações posteriores.

Por isso, entender como abrir CNPJ de condomínio significa preparar primeiro a documentação jurídica e somente depois transmitir dados coerentes à Receita. A seguir, veja como realizar esse processo e quais pontos costumam provocar pendências.

Como abrir CNPJ de condomínio?

Para abrir CNPJ de condomínio, é necessário enquadrar o empreendimento como Condomínio Edilício, utilizar a natureza jurídica adequada, informar corretamente os dados cadastrais e apresentar a documentação que comprova sua constituição e quem possui poderes para representá-lo.

Em regra, a convenção registrada e a ata de eleição do síndico são documentos centrais do processo. Quando ainda não existe convenção registrada, a regulamentação cadastral prevê hipóteses específicas de documentação alternativa, conforme as características da constituição do condomínio.

Condomínio precisa mesmo ter CNPJ?

Sim. Os condomínios edilícios estão entre as entidades obrigadas à inscrição no Cadastro Nacional da Pessoa Jurídica. A regulamentação atual do CNPJ é disciplinada pela Instrução Normativa RFB nº 2.119/2022.

A própria Receita Federal esclarece que o condomínio edilício instituído por meio de convenção registrada no Registro de Imóveis é obrigado à inscrição no CNPJ.

Isso, porém, não significa que o condomínio se transforme em uma empresa.

Ter CNPJ não transforma o condomínio em sociedade empresária

Esse é um ponto relevante porque causa erros de enquadramento.

O condomínio edilício possui CNPJ para fins cadastrais, fiscais, trabalhistas, bancários e administrativos, mas não funciona como uma sociedade empresária criada para explorar atividade econômica e distribuir lucro entre sócios.

Sua estrutura jurídica decorre principalmente dos artigos 1.331 a 1.358 do Código Civil e das regras específicas aplicáveis aos condomínios edilícios.

Na classificação utilizada pelos cadastros públicos, a natureza jurídica correspondente é:

308-5 — Condomínio Edilício.

Essa natureza compreende condomínios horizontais ou verticais, residenciais, comerciais ou mistos.

Portanto, cadastrar o empreendimento como associação privada ou outro tipo jurídico apenas para tentar concluir a inscrição pode criar uma inconsistência maior do que a pendência que se pretendia solucionar.

Quais documentos são necessários para abrir CNPJ de condomínio?

A documentação depende da forma pela qual o condomínio foi instituído e dos atos que já foram formalizados.

Para um condomínio edilício que já possui sua documentação constituída, a análise normalmente envolve:

  • convenção do condomínio registrada no Registro de Imóveis;
  • ata da assembleia de eleição do síndico;
  • documentação capaz de comprovar os poderes do representante;
  • dados pessoais e cadastrais do síndico;
  • endereço e identificação oficial do condomínio;
  • protocolo gerado no procedimento de inscrição;
  • procuração, quando a solicitação for realizada por procurador.

A relação documental deve ser conferida conforme a situação específica do condomínio e as orientações vigentes da Receita Federal. O Anexo VIII da IN RFB nº 2.119/2022 reúne documentos utilizados na análise cadastral de diferentes naturezas jurídicas.

Essa organização inicial também facilita o cumprimento das obrigações contábeis do condomínio após o deferimento do cadastro.

E quando o condomínio ainda não possui convenção registrada?

A falta da convenção não deve ser resolvida simplesmente enviando uma ata informal ou cadastrando o empreendimento de outra maneira.

A regulamentação cadastral admite situações específicas em que outros documentos relacionados à incorporação e às deliberações do condomínio podem ser utilizados, desde que atendidos os requisitos estabelecidos pela Receita Federal.

Em condomínios recém-instalados, esse ponto precisa ser analisado antes da transmissão do pedido, pois a documentação disponível deve comprovar tanto a constituição quanto a legitimidade de quem representa o condomínio.

Como abrir CNPJ de condomínio na prática

A sequência correta reduz consideravelmente a possibilidade de exigências cadastrais e retrabalho.

1. Confirme se juridicamente existe um condomínio edilício

Antes de preencher qualquer cadastro, é necessário identificar a natureza do empreendimento.

A legislação diferencia o condomínio edilício de outras modalidades de copropriedade ou de estruturas relacionadas exclusivamente à construção de imóveis.

O condomínio edilício é disciplinado pelos artigos 1.331 e seguintes do Código Civil e possui natureza jurídica própria no CNPJ.

Essa verificação evita iniciar o pedido utilizando uma classificação incompatível com os documentos existentes.

2. Organize a documentação do condomínio

Analise principalmente:

  • convenção;
  • registro da convenção;
  • Memorial de Incorporação, quando aplicável;
  • ata de instalação;
  • ata de eleição do síndico;
  • mandato do síndico;
  • endereço completo do empreendimento;
  • denominação oficial utilizada nos documentos.

As informações precisam ser coerentes entre si.

Se a convenção identifica o empreendimento de uma forma e o pedido de CNPJ apresenta outra denominação, por exemplo, a divergência pode dificultar a validação documental e exigir correções.

3. Confirme quem representa o condomínio perante a Receita

O Código Civil atribui ao síndico a representação do condomínio, ativa e passivamente, além da prática dos atos necessários à defesa dos interesses comuns.

Por isso, a eleição precisa estar formalmente documentada.

Não basta informar o CPF de quem administra informalmente o empreendimento. O representante indicado no cadastro deve ser compatível com os documentos que lhe atribuem poderes.

4. Utilize a natureza jurídica correta

Para condomínio edilício, o enquadramento cadastral é:

Natureza jurídica 308-5 — Condomínio Edilício.

Um erro frequente é confundir natureza jurídica com CNAE.

A natureza jurídica identifica o que a entidade é juridicamente. O CNAE, por outro lado, classifica a atividade vinculada ao estabelecimento.

5. Revise o CNAE aplicável ao condomínio

Na Classificação Nacional de Atividades Econômicas, a subclasse utilizada para condomínios prediais é:

8112-5/00 — Condomínios prediais.

A classificação compreende condomínios prediais residenciais e comerciais, inclusive atividades executadas por empregados contratados pelo próprio condomínio.

Ela não deve ser confundida com a atividade exercida por empresas especializadas em administração de condomínios. A separação é apresentada na própria Classificação Nacional de Atividades Econômicas do IBGE.

Ou seja: o fato de uma administradora cuidar do empreendimento não transforma o próprio condomínio em empresa de administração condominial.

6. Faça a solicitação pelo ambiente integrado da Redesim

A abertura e a manutenção do CNPJ estão integradas aos sistemas da Redesim e da Receita Federal.

Uma particularidade relevante é que a natureza jurídica 308-5 — Condomínio Edilício consta entre aquelas sem necessidade de aprovação de consulta prévia de viabilidade do local, conforme as orientações oficiais da Redesim.

Isso diferencia o procedimento daquele adotado para diversas empresas convencionais.

O fluxo apresentado pelo sistema pode variar conforme a integração entre a Receita Federal e os órgãos envolvidos. Por isso, o protocolo deve ser acompanhado até a conclusão da análise.

7. Apresente a documentação compatível com o pedido

Quando houver necessidade de análise documental, os documentos precisam corresponder exatamente aos dados informados na solicitação.

É nessa etapa que muitos processos ficam pendentes.

Em geral, insistir em transmitir novamente as mesmas informações sem identificar a origem da inconsistência não resolve o problema. É necessário verificar se a pendência está relacionada à convenção, ata, representação, denominação, endereço ou classificação cadastral.

8. Acompanhe o protocolo até o deferimento

Depois da transmissão, não considere o processo encerrado.

Confira se houve:

  • deferimento;
  • exigência documental;
  • pendência cadastral;
  • indeferimento;
  • necessidade de correção das informações enviadas.

Após a inscrição, emita o Comprovante de Inscrição e de Situação Cadastral e revise principalmente:

  • denominação;
  • endereço;
  • natureza jurídica;
  • atividade cadastrada;
  • situação cadastral.

Corrigir uma inconsistência logo após a abertura tende a ser mais simples do que descobrir o problema quando o condomínio precisar movimentar uma conta bancária, contratar funcionários ou comprovar sua regularidade.

Aspectos técnicos, fiscais e operacionais que exigem atenção

Abrir o CNPJ é apenas a etapa cadastral inicial. A partir dela, o condomínio passa a utilizar essa identificação em diferentes relações fiscais, bancárias, trabalhistas e contratuais.

Por isso, a abertura precisa estar conectada à organização posterior das obrigações fiscais para condomínios.

1.Convenção e ata precisam estar coerentes

A documentação deve demonstrar tanto a constituição do condomínio quanto os poderes de seu representante.

Antes da transmissão, é recomendável comparar os documentos para verificar:

  • nome oficial do condomínio;
  • endereço;
  • identificação do síndico;
  • data da eleição;
  • duração do mandato;
  • forma de representação;
  • eventuais alterações realizadas por assembleia.

2.O representante cadastrado deve possuir mandato válido

Um CNPJ pode permanecer ativo enquanto a representação cadastrada fica desatualizada.

Isso costuma acontecer quando ocorre troca de síndico e a administração não verifica a necessidade de alteração dos dados perante a Receita.

A regularização cadastral, portanto, não termina com a abertura. Mudanças relevantes na administração devem ser avaliadas para manter as informações atualizadas.

3.CNPJ não significa enquadramento no Simples Nacional

O condomínio edilício não deve ser confundido com microempresa ou empresa de pequeno porte.

Ter um CNPJ não significa que a entidade esteja automaticamente vinculada a um regime tributário empresarial. A natureza do condomínio, suas receitas, relações trabalhistas e serviços contratados precisam ser analisados conforme a legislação aplicável a cada operação.

4.A abertura do CNPJ cria uma base para as rotinas administrativas

Com a inscrição regular, o condomínio consegue estruturar adequadamente diversas operações, como:

  • abertura de conta bancária em nome do condomínio;
  • contratação de empregados;
  • cadastro e transmissão de informações ao eSocial, quando aplicável;
  • contratação formal de fornecedores;
  • retenções tributárias incidentes sobre determinados serviços;
  • recolhimento de encargos e tributos;
  • obtenção de comprovantes e certidões cadastrais;
  • organização financeira e prestação de contas.

A obrigação específica dependerá das operações efetivamente realizadas pelo condomínio e de sua estrutura de contratação.

Resumo do processo para abrir CNPJ de condomínio

EtapaO que verificarErro que pode gerar pendência
Natureza jurídicaCondomínio Edilício — 308-5Cadastrar como associação ou outro tipo de entidade
ConstituiçãoConvenção registrada ou documentação alternativa admitidaDocumento insuficiente ou incompatível com o pedido
RepresentanteSíndico regularmente eleitoInformar pessoa sem poderes formais de representação
AtividadeCNAE compatível, como 8112-5/00 quando aplicávelConfundir condomínio com empresa administradora
ViabilidadeCondomínio edilício não necessita de aprovação do local na consulta préviaSeguir etapas empresariais incompatíveis com a natureza jurídica
SolicitaçãoDados coerentes com a documentaçãoDivergências entre cadastro, convenção e atas
DocumentaçãoAtos comprobatórios exigidos para a inscriçãoAusência de prova de constituição ou representação
Pós-aberturaConferência do comprovante cadastralIdentificar erros somente quando o CNPJ precisar ser utilizado

6 erros que fazem o CNPJ do condomínio travar

1. Tentar abrir o CNPJ antes de organizar os documentos

Preencher o cadastro não resolve uma constituição documental incompleta.

Impacto: exigência, retrabalho ou indeferimento.

Como evitar: revisar previamente convenção, atas, registros e documentação do representante.

2. Informar uma natureza jurídica inadequada

O condomínio edilício possui classificação própria: 308-5.

Impacto: cadastro incompatível com os documentos apresentados.

Como evitar: identificar juridicamente o empreendimento antes de iniciar o pedido.

3. Apresentar documentação insuficiente sobre a eleição do síndico

A Receita precisa conseguir identificar quem possui legitimidade para representar a entidade.

Impacto: dificuldade de validar o responsável informado no CNPJ.

Como evitar: conferir eleição, mandato, identificação e formalização documental antes da transmissão.

4. Confundir condomínio com empresa administradora

O condomínio e a empresa contratada para administrá-lo são entidades diferentes e exercem funções distintas.

Impacto: natureza ou atividade cadastrada de forma incompatível com a realidade.

Como evitar: separar o cadastro do condomínio do CNPJ da administradora responsável pela gestão.

5. Usar informações diferentes entre documentos e cadastro

Mudanças na denominação, endereço, identificação do representante ou outros dados podem impedir a validação automática das informações.

Impacto: pendência cadastral e necessidade de retificação.

Como evitar: criar uma ficha cadastral baseada diretamente nos documentos antes de preencher a solicitação.

6. Conseguir o CNPJ e esquecer as obrigações posteriores

O deferimento do cadastro não encerra a regularização.

Impacto: problemas fiscais, trabalhistas, financeiros e administrativos podem aparecer posteriormente.

Como evitar: estruturar desde o início calendário de obrigações, folha de pagamento, contratos, retenções, controles financeiros e atualização cadastral.

Falhas posteriores à abertura podem comprometer uma inscrição inicialmente regular. A Pilotis aborda esse risco também em seu conteúdo sobre erros na gestão financeira de condomínios que podem gerar problemas com a Receita Federal.

Benefícios de abrir corretamente o CNPJ do condomínio

Mais segurança fiscal e cadastral

Quando os dados registrados correspondem aos documentos jurídicos, diminui o risco de problemas em verificações realizadas pela Receita Federal, instituições financeiras, fornecedores e demais órgãos.

Menos retrabalho administrativo

Corrigir convenção, atas e cadastros depois que funcionários, contratos e movimentações financeiras já existem costuma consumir mais tempo do que realizar uma abertura estruturada.

Organização financeira desde o início

O condomínio passa a manter suas operações vinculadas à própria inscrição cadastral e à sua estrutura financeira.

Essa separação favorece conciliações bancárias, controles internos, auditorias e uma prestação de contas mais rastreável.

Contratações mais seguras

Funcionários e prestadores podem ser vinculados corretamente ao condomínio, permitindo tratar folha, encargos, retenções e obrigações acessórias com maior precisão.

Mais informações para a tomada de decisão

Uma estrutura cadastral, contábil e financeira organizada gera dados mais confiáveis para o síndico, administradora, conselho e assembleia.

O CNPJ, portanto, não deve ser visto isoladamente. Ele é uma das bases para profissionalizar a administração do condomínio.

Perguntas frequentes sobre como abrir CNPJ de condomínio

1.Todo condomínio é obrigado a ter CNPJ?

Os condomínios edilícios estão entre as entidades obrigadas à inscrição no CNPJ. A inscrição permite identificar o condomínio perante a Receita Federal e viabiliza diversas rotinas fiscais, trabalhistas, bancárias e administrativas.

2.É possível abrir CNPJ de condomínio sem convenção registrada?

Existem situações específicas em que a regulamentação admite documentação alternativa relacionada à constituição do empreendimento. A possibilidade deve ser analisada conforme os documentos existentes, pois a ausência da convenção não autoriza o uso de qualquer ata ou documento informal.

3.Qual é a natureza jurídica de um condomínio?

Para condomínios edilícios, a natureza jurídica utilizada no CNPJ é 308-5 — Condomínio Edilício. Ela não deve ser confundida com a classificação de associações, sociedades empresárias ou administradoras de imóveis.

4.Qual CNAE é usado para condomínio?

A CNAE 8112-5/00 — Condomínios prediais compreende condomínios prediais residenciais e comerciais. O enquadramento deve ser conferido conforme as características efetivas do condomínio e os dados informados no cadastro.

5.Condomínio precisa fazer consulta de viabilidade antes do CNPJ?

A Redesim informa que a natureza jurídica 308-5 — Condomínio Edilício está entre as classificações que não necessitam de aprovação do local na consulta prévia de viabilidade.

6.O síndico precisa constar como responsável pelo condomínio?

O condomínio precisa possuir representante legitimado perante os órgãos públicos, e o síndico exerce essa representação de acordo com o Código Civil e os atos de eleição. Por isso, a documentação apresentada deve comprovar seus poderes e mudanças de gestão precisam ser avaliadas também sob o aspecto cadastral.

O que precisa estar certo antes de solicitar o CNPJ

Quem procura saber como abrir CNPJ de condomínio sem travar na Receita deve concentrar a atenção em cinco elementos: natureza jurídica correta, documentação de constituição, eleição formal do síndico, coerência cadastral e acompanhamento do protocolo.

Para condomínios edilícios, a Receita possui enquadramento e documentação próprios. A convenção registrada e os documentos que comprovam a representação do síndico têm papel central no processo, enquanto situações em que a documentação ainda está em formação exigem análise específica.

O objetivo não deve ser simplesmente conseguir um número de CNPJ.

Uma abertura bem executada prepara o condomínio para conta bancária, contratos, funcionários, fornecedores, obrigações fiscais, controles financeiros e prestação de contas com documentação consistente.

Organize a abertura e a gestão do condomínio com a Pilotis

A abertura do CNPJ é apenas uma das primeiras etapas da administração condominial. Depois dela, entram em cena gestão documental, relatórios, controle financeiro, cobrança, acompanhamento das obrigações fiscais e trabalhistas, prestação de contas e outras rotinas que precisam permanecer integradas.

A Pilotis Contabilidade oferece soluções voltadas à gestão de condomínios em Brasília, com suporte contábil, financeiro e administrativo para síndicos e empreendimentos que precisam aumentar o controle e reduzir falhas operacionais.

Se o seu condomínio está em fase de implantação, encontrou pendências na abertura do CNPJ ou precisa corrigir uma estrutura cadastral e administrativa já existente, fale com um especialista da Pilotis para avaliar a documentação e organizar as próximas etapas da gestão condominial.

Sucessão patrimonial sem inventário: quando a holding substitui o processo judicial

Sucessão patrimonial sem inventário quando a holding substitui o processo judicial

A sucessão de um patrimônio relevante costuma gerar uma preocupação que vai além da divisão dos bens: como evitar que imóveis, participações societárias, aplicações e outros ativos fiquem sujeitos a um processo sucessório demorado, oneroso ou capaz de gerar conflitos familiares?

É nesse ponto que a holding familiar aparece como instrumento de planejamento. 

Quando estruturada antes do falecimento e acompanhada da transferência adequada das participações societárias, ela pode antecipar parte relevante da sucessão e reduzir a quantidade de bens que precisariam ser discutidos posteriormente em inventário.

Isso não significa, porém, que simplesmente abrir uma empresa seja suficiente para eliminar o procedimento sucessório. 

A sucessão patrimonial sem inventário depende de decisões tomadas em vida, da composição do patrimônio, dos herdeiros envolvidos, do regime de bens, das regras societárias e do tratamento tributário da operação.

A diferença entre uma holding eficiente e uma estrutura que apenas cria novos custos está justamente no planejamento. 

Por isso, antes da constituição da empresa, é recomendável compreender como funciona uma holding patrimonial, quais ativos podem ser concentrados nela e como as quotas serão transmitidas entre as gerações.

O que é sucessão patrimonial sem inventário?

A sucessão patrimonial sem inventário consiste em organizar e transmitir determinados bens ou direitos ainda em vida, de maneira que eles não integrem diretamente o patrimônio particular do titular no momento de sua morte.

Em uma holding familiar, isso normalmente ocorre quando imóveis e outros ativos são transferidos para uma pessoa jurídica e, posteriormente, as quotas dessa sociedade são doadas aos sucessores, eventualmente com reserva de usufruto e regras específicas de administração. 

Assim, os herdeiros podem se tornar titulares das participações societárias antes da abertura da sucessão.

A holding, portanto, não extingue o inventário por definição. Ela pode tornar desnecessário inventariar os bens que já não pertenciam diretamente ao falecido e cuja transmissão das quotas tenha sido concluída em vida.

A holding realmente substitui o inventário?

Pode substituir parte relevante do processo sucessório, mas somente quando o planejamento é efetivamente concluído antes do falecimento.

Esse é um dos pontos mais importantes para quem avalia uma holding familiar como ferramenta de sucessão patrimonial.

Imagine uma pessoa que possui dez imóveis diretamente em seu CPF. Se ela falecer mantendo essa estrutura, os imóveis integrarão seu espólio e deverão ser considerados na sucessão.

Agora considere uma situação diferente: os imóveis foram previamente integralizados ao capital de uma holding familiar e as quotas dessa sociedade foram transferidas aos filhos em vida, respeitando as regras sucessórias aplicáveis.

Nesse segundo cenário, os filhos não precisam receber individualmente cada imóvel por herança. Eles já são titulares das quotas da empresa que possui os imóveis.

A sucessão deixa de ocorrer diretamente sobre apartamentos, terrenos, salas comerciais ou outros ativos e passa a ter sido organizada no nível societário. 

Esse mecanismo faz parte de uma estratégia mais ampla de planejamento sucessório e empresarial, especialmente relevante quando há imóveis, empresas familiares ou vários sucessores envolvidos.

Quando ainda pode existir inventário?

Mesmo com uma holding, pode ser necessário inventário se o titular deixar, em seu nome:

  • imóveis não integralizados à sociedade;
  • aplicações financeiras mantidas diretamente pela pessoa física;
  • veículos;
  • quotas da própria holding ainda pertencentes ao falecido;
  • créditos e direitos;
  • participações em outras empresas;
  • bens adquiridos depois da estruturação sucessória.

Por isso, dizer que uma holding “acaba com o inventário” é tecnicamente inadequado.

Ela pode reduzir substancialmente ou até eliminar o inventário de determinados ativos quando toda a transmissão tiver ocorrido antecipadamente. 

Para os bens que continuarem compondo o espólio, permanecem aplicáveis as regras sucessórias previstas no Código de Processo Civil.

Como a sucessão patrimonial sem inventário funciona na prática?

A estruturação não começa pela abertura de um CNPJ. O primeiro passo deve ser compreender o patrimônio e definir como a família pretende administrá-lo nas próximas gerações.

Um processo de planejamento costuma envolver as seguintes etapas:

  1. Mapeamento completo do patrimônio
    São levantados imóveis, participações societárias, aplicações, direitos, dívidas, receitas, contratos e demais ativos relevantes.
    Também deve ser analisado quem é o proprietário formal de cada bem, como ele está registrado e de que maneira consta nas declarações fiscais.
  2. Análise familiar e sucessória
    É necessário identificar cônjuge ou companheiro, descendentes, regime de casamento, existência de herdeiros necessários, doações anteriores e outras situações capazes de afetar a divisão patrimonial.
  3. Estudo tributário da operação
    Antes de transferir qualquer imóvel ou participação, devem ser simulados ITBI, ITCMD, Imposto de Renda, custos registrais e efeitos tributários futuros da holding.
  4. Constituição da sociedade
    A holding é criada com objeto social, capital, participação dos sócios, administração e regras societárias compatíveis com os objetivos do planejamento.
  5. Integralização dos bens
    Determinados ativos podem ser transferidos para o patrimônio da pessoa jurídica.
    Quando imóveis são utilizados para integralização do capital, a operação exige análise específica de ITBI, valor de integralização, registro imobiliário e eventual ganho de capital.
  6. Transferência das quotas aos sucessores
    Uma das estruturas utilizadas no planejamento sucessório é a doação das quotas aos descendentes.
    O titular pode, dependendo da estratégia jurídica escolhida, manter determinados direitos econômicos ou administrativos por meio de usufruto e disposições contratuais.
  7. Criação de mecanismos de governança
    Cláusulas de administração, acordo de sócios, regras de votação, distribuição de resultados, entrada de cônjuges e venda de participações ajudam a preservar o funcionamento do patrimônio após a sucessão.

A execução precisa ser coordenada. Se a pessoa apenas integralizar os bens na holding, mas continuar titular de 100% das quotas até falecer, essas participações ainda integrarão seu patrimônio sucessório.

Quais bens podem ser organizados dentro de uma holding patrimonial?

Não existe uma lista única aplicável a todas as famílias, mas holdings patrimoniais são frequentemente utilizadas para concentrar:

  • imóveis destinados à locação;
  • terrenos;
  • imóveis comerciais;
  • participações em outras empresas;
  • determinados direitos patrimoniais;
  • investimentos compatíveis com a estrutura societária;
  • patrimônio relacionado à atividade empresarial da família.

O objetivo não deve ser simplesmente “colocar tudo na holding”. Alguns ativos podem ser mais eficientes na pessoa física. Outros podem apresentar custos elevados para transferência ou efeitos tributários que tornam a operação pouco vantajosa.

Por isso, o planejamento precisa comparar cenários antes da integralização, levando em conta também o planejamento tributário para holdings patrimoniais e o custo de manutenção da estrutura ao longo do tempo.

Aspectos jurídicos e tributários da holding familiar

A estrutura sucessória precisa respeitar simultaneamente regras de Direito Civil, Direito Societário e Direito Tributário. A organização patrimonial somente produz segurança quando esses elementos são avaliados conjuntamente.

Doação das quotas é antecipação da herança?

Em determinadas situações, sim.

O artigo 544 do Código Civil estabelece que a doação de ascendentes para descendentes importa adiantamento do que lhes cabe por herança. A legislação também estabelece limites para doações que comprometam a subsistência do doador ou ultrapassem a parte do patrimônio sobre a qual ele poderia livremente dispor.

Por essa razão, transferir quotas aos filhos não significa que o titular possa simplesmente dividir o patrimônio de qualquer maneira.

É necessário avaliar:

  • herdeiros necessários;
  • legítima;
  • parcela disponível;
  • regime matrimonial;
  • eventual meação;
  • doações anteriores;
  • valores atribuídos às participações.

Uma estrutura que ignora esses elementos pode ser questionada posteriormente, inclusive por herdeiros que entendam ter ocorrido violação de seus direitos sucessórios.

Holding evita ITCMD?

Não. Esse é outro equívoco recorrente sobre a sucessão patrimonial sem inventário.

O Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD, pode ser devido justamente no momento em que as quotas são doadas aos herdeiros.

A diferença está no momento da incidência, na base de cálculo e nas regras previstas pela legislação estadual ou distrital aplicável.

Portanto, planejamento sucessório não significa necessariamente deixar de pagar imposto. Significa conhecer antecipadamente a incidência tributária e estruturar a transmissão dentro da legislação.

Material educacional disponibilizado no Portal do Investidor, vinculado à Comissão de Valores Mobiliários, apresenta a holding imobiliária entre os instrumentos possíveis de planejamento sucessório e ressalta a necessidade de avaliar tributos como ITCMD, Imposto de Renda e ITBI.

É possível doar quotas com reserva de usufruto?

Sim, dependendo da estrutura adotada e das particularidades do planejamento.

Em uma operação desse tipo, a nua-propriedade das quotas pode ser transferida aos sucessores enquanto o usufrutuário mantém determinados direitos previstos juridicamente.

Entretanto, não basta inserir uma cláusula padrão no contrato. É necessário definir, de maneira compatível com a legislação e com os documentos societários, direitos relacionados a voto, administração, distribuição de resultados e exercício do usufruto.

A tributação também precisa ser analisada conforme a legislação do estado ou do Distrito Federal.

Como funciona o Imposto de Renda na integralização dos bens?

O artigo 23 da Lei nº 9.249/1995 prevê que pessoas físicas podem transferir bens e direitos para uma pessoa jurídica, a título de integralização de capital, pelo valor constante da respectiva declaração de bens ou pelo valor de mercado.

Se a transferência ocorrer pelo valor constante da declaração, as quotas subscritas devem ser registradas pelo mesmo valor dos bens ou direitos transferidos. Já uma operação pelo valor de mercado exige avaliação dos possíveis reflexos relacionados ao ganho de capital.

A escolha não deve considerar apenas o imposto imediato.

Um imóvel adquirido há muitos anos por valor histórico baixo pode carregar ganho potencial significativo para uma futura alienação. Isso influencia a decisão sobre o valor de integralização, a tributação futura da holding e a estratégia patrimonial de longo prazo.

A integralização de imóveis paga ITBI?

Essa questão exige análise específica de cada operação.

A Constituição Federal estabelece hipótese de imunidade relacionada à transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital, mas a aplicação prática possui limites que precisam ser observados.

No Tema 796 do Supremo Tribunal Federal, ficou definido que a imunidade de ITBI não alcança o valor dos bens que exceder o limite do capital social efetivamente integralizado.

Além disso, existem discussões judiciais específicas sobre a aplicação da imunidade em estruturas com atividade imobiliária. Por isso, o tratamento do ITBI não deve ser presumido antes da constituição da holding.

É necessário examinar o capital social, o valor dos imóveis, a atividade econômica da sociedade, a legislação municipal e a jurisprudência aplicável no momento da operação.

Holding familiar ou inventário: quais são as principais diferenças?

A comparação abaixo ajuda a visualizar como a antecipação do planejamento modifica a forma pela qual o patrimônio pode ser transmitido:

AspectoHolding com sucessão planejadaInventário tradicional
Momento da organizaçãoDurante a vida dos titularesDepois do falecimento
Objeto principalQuotas e governança patrimonialBens e direitos do espólio
Participação dos sucessoresPode ser definida antecipadamenteDefinida durante a sucessão
Administração dos ativosRegras previstas no contrato e em acordos societáriosPode depender da administração do espólio até a partilha
ITCMDPode ocorrer na doação das quotasIncide conforme as regras da transmissão causa mortis
CustosConstituição, contabilidade, registros e tributos da estruturaTributos, advogado, cartório ou processo judicial e registros
ConflitosPode reduzir disputas quando regras são definidas previamenteDivergências podem surgir durante a partilha
Continuidade empresarialPode ser planejada antes do falecimentoPode depender da solução da sucessão
InventárioPode ser reduzido ou desnecessário para ativos já transmitidosFaz parte do processo sucessório dos bens deixados

A tabela não significa que a holding será financeiramente melhor em todos os casos.

Patrimônios menores, estruturas familiares simples ou ativos com custos elevados de transferência podem não justificar uma sociedade patrimonial. A decisão depende de comparação entre alternativas, custos imediatos e objetivos de longo prazo.

Quanto custa uma holding comparada a um inventário?

Não existe percentual universal que permita afirmar quanto uma holding economiza em relação ao inventário.

O custo depende de variáveis como:

  • valor e natureza do patrimônio;
  • localização dos imóveis;
  • legislação estadual ou distrital do ITCMD;
  • legislação municipal de ITBI;
  • custos de cartório e registro;
  • quantidade de herdeiros;
  • valor histórico dos bens;
  • eventual ganho de capital;
  • honorários jurídicos e contábeis;
  • manutenção anual da sociedade.

Além disso, a holding gera obrigações recorrentes.

Uma pessoa jurídica exige escrituração contábil, declarações fiscais, controle patrimonial, apuração tributária e acompanhamento societário. Dependendo de sua operação, outras obrigações também podem ser necessárias.

Por isso, o cálculo correto não compara apenas “custo para abrir uma holding” com “custo do inventário”.

O ideal é projetar o custo total da estrutura ao longo dos anos e compará-lo com os benefícios sucessórios, patrimoniais, tributários e de governança esperados.

Quando vale a pena considerar uma holding para sucessão?

A estrutura tende a merecer uma análise mais aprofundada em algumas situações recorrentes.

Patrimônio imobiliário relevante

Famílias com diversos imóveis podem se beneficiar de uma administração centralizada, especialmente quando existem receitas de locação ou necessidade de compartilhar decisões entre vários sucessores.

Participação em empresas familiares

A sucessão de uma empresa operacional costuma ser mais delicada do que a transmissão de um imóvel.

Sem regras previamente definidas, o falecimento de um sócio pode gerar disputas sobre administração, distribuição de lucros, entrada de herdeiros e avaliação das participações.

Muitos herdeiros

Quanto maior o número de sucessores, maior tende a ser a necessidade de estabelecer regras claras para votação, alienação de participações e administração conjunta.

Desejo de antecipar a sucessão mantendo controle

Estruturas envolvendo doação de quotas, usufruto e regras societárias podem permitir a antecipação da transmissão patrimonial sem necessariamente retirar imediatamente do fundador todos os mecanismos de controle previstos no planejamento.

Necessidade de continuidade patrimonial

A holding pode reduzir a fragmentação direta de imóveis entre diversos herdeiros.

Em vez disso, os sucessores recebem participações na sociedade, enquanto a propriedade dos bens permanece concentrada na pessoa jurídica. Para compreender quando essa estrutura tende a fazer sentido, também é possível avaliar as vantagens e o momento adequado para registrar uma holding.

6 erros comuns na sucessão patrimonial por holding

1. Criar a holding e não transferir as quotas

Integralizar os bens na empresa sem planejar a sucessão das participações não elimina o problema.

Se o fundador falecer sendo titular das quotas, elas poderão precisar integrar o inventário.

Como evitar: planejar conjuntamente a estrutura patrimonial e a transmissão societária.

2. Considerar apenas a economia tributária

Uma holding não deve existir somente porque alguém prometeu redução de impostos.

Dependendo do patrimônio, do tipo de receita e das operações realizadas, a estrutura pode inclusive aumentar custos.

Como evitar: comparar cenários tributários antes de qualquer transferência e projetar os efeitos futuros da estrutura.

3. Ignorar os herdeiros necessários

Doações não podem desconsiderar os limites estabelecidos pelo Direito das Sucessões.

Como evitar: revisar legítima, meação, regime matrimonial e histórico das doações antes de definir os percentuais societários.

4. Integralizar imóveis sem analisar ITBI

A transferência imobiliária possui consequências próprias, e a aplicação da imunidade tributária depende das características concretas da operação.

Como evitar: avaliar cada imóvel, município, valor de integralização, capital social e atividade da sociedade antes do registro.

5. Usar o contrato social apenas como formalidade

Uma holding criada com contrato genérico pode não resolver disputas familiares nem definir adequadamente os poderes de cada integrante.

Como evitar: estabelecer regras de administração, voto, alienação, sucessão das quotas e distribuição de resultados compatíveis com a realidade da família.

6. Não manter contabilidade regular

Depois de criada, a holding passa a ser uma pessoa jurídica com obrigações próprias.

Como evitar: manter escrituração, demonstrações contábeis, controle dos ativos e cumprimento das obrigações fiscais desde o início.

Quais são os benefícios de uma sucessão patrimonial bem estruturada?

Quando adequada ao perfil da família, a estruturação sucessória pode produzir benefícios que vão além da tentativa de evitar inventário.

Entre os principais estão:

  • maior previsibilidade sobre a destinação do patrimônio;
  • centralização da administração de imóveis e participações;
  • redução do risco de fragmentação patrimonial;
  • possibilidade de antecipar decisões sucessórias;
  • regras mais claras para participação dos herdeiros;
  • maior continuidade na gestão de empresas familiares;
  • melhor controle contábil do patrimônio;
  • planejamento antecipado da incidência de tributos;
  • menor dependência de decisões tomadas somente após o falecimento;
  • maior facilidade para estabelecer mecanismos de governança.

Também existe uma vantagem relevante para a tomada de decisão: a família deixa de discutir sucessão somente em um momento de perda e passa a organizar o patrimônio enquanto os titulares ainda podem participar das escolhas.

Do ponto de vista financeiro, o planejamento também permite identificar antecipadamente custos de transmissão, tributação sobre rendimentos, eventuais ganhos de capital e despesas de manutenção. Isso reduz decisões tomadas sem projeções e aumenta a previsibilidade sobre o patrimônio.

Perguntas frequentes sobre sucessão patrimonial sem inventário

1.Holding familiar elimina completamente o inventário?

Não necessariamente. Ela pode evitar o inventário dos ativos cuja propriedade e sucessão tenham sido integralmente organizadas em vida. Bens, direitos ou quotas que permaneçam em nome do falecido poderão continuar sujeitos ao procedimento sucessório.

2.Se os imóveis estão na holding, não existe mais inventário?

Depende de quem possui as quotas. Se os imóveis pertencem à empresa, mas o falecido ainda possui todas as participações societárias, essas quotas poderão integrar seu espólio. Para antecipar efetivamente a sucessão, também é necessário planejar a titularidade das participações.

3.É melhor fazer holding ou doação direta dos imóveis?

Não existe resposta única. A doação direta pode ser adequada em estruturas mais simples. A holding tende a oferecer possibilidades adicionais de governança, centralização e administração patrimonial, mas também gera custos societários e contábeis permanentes.

4.Existe ITCMD na doação de quotas da holding?

Em regra, a doação é um dos fatos que pode gerar ITCMD. A forma de cálculo, alíquota, base tributável e regras aplicáveis devem ser verificadas conforme a legislação do estado ou do Distrito Federal competente para a operação.

5.Posso manter o controle da holding depois de doar as quotas?

Existem estruturas jurídicas que permitem separar determinados direitos patrimoniais e administrativos, inclusive por meio de usufruto e regras societárias. O desenho precisa ser analisado individualmente para evitar cláusulas incompatíveis com a legislação ou com os direitos dos sucessores.

6.Qual é o melhor momento para fazer o planejamento sucessório?

O planejamento tende a ser mais eficiente quando realizado antes de existir urgência sucessória. Quanto mais organizada estiver a documentação dos ativos, a situação fiscal e a estrutura familiar, maior será a capacidade de comparar alternativas e implementar as transferências de forma planejada.

O que avaliar antes de decidir pela sucessão patrimonial via holding?

A principal vantagem de uma holding não é simplesmente trocar imóveis por quotas.

O valor da estrutura está na capacidade de organizar propriedade, administração, tributação e sucessão dentro de um único planejamento.

Para funcionar, entretanto, é necessário verificar:

  • quais bens realmente devem integrar a sociedade;
  • qual será o custo de transferência;
  • como ficará a tributação dos rendimentos;
  • qual valor será utilizado na integralização;
  • quais herdeiros receberão quotas;
  • como será tratado o ITCMD;
  • quem administrará a holding;
  • quais direitos permanecerão com os fundadores;
  • como ocorrerão votações e distribuições;
  • o que acontecerá em caso de divórcio, falecimento ou venda de participação;
  • quais ativos continuarão fora da estrutura.

A sucessão patrimonial sem inventário não nasce da simples constituição de uma holding. Ela é resultado de um planejamento realizado ainda em vida, com transferência adequada dos ativos e participações e respeito às regras civis, societárias e tributárias.

Quando bem estruturada, a holding pode transformar uma futura partilha de diversos bens em uma organização societária previamente definida. Quando implementada sem análise, pode apenas trocar um problema sucessório por uma estrutura mais cara e complexa.

Planeje a sucessão antes que o patrimônio vire um problema

A PILOTIS oferece soluções voltadas à estruturação e gestão de holdings familiares, incluindo planejamento patrimonial, gestão de ativos, apoio na organização sucessória, otimização tributária e acompanhamento contábil.

Se sua família possui imóveis, empresas ou outros ativos relevantes, o primeiro passo não deve ser simplesmente abrir uma holding. É necessário avaliar a composição do patrimônio, os efeitos tributários das transferências, a estrutura societária e a forma como as quotas serão administradas e transmitidas.

Com esse diagnóstico, torna-se possível identificar se a holding realmente faz sentido, quais ativos devem integrar a estrutura e como preparar uma sucessão patrimonial com mais previsibilidade, organização e segurança.

Se você pretende estruturar uma holding ou revisar um planejamento já existente, converse com a equipe da PILOTIS para avaliar os impactos contábeis, tributários e patrimoniais da estratégia antes de realizar as transferências.

Síndico profissional em Brasília pode ser processado? Entenda os riscos da função

Síndico profissional em Brasília pode ser processado? Entenda os riscos da função

Administrar um condomínio envolve muito mais do que acompanhar manutenções, convocar assembleias e intermediar conflitos entre moradores. O síndico assume poderes de representação, movimenta recursos de terceiros e toma decisões capazes de produzir efeitos financeiros, administrativos e jurídicos relevantes.

Para quem atua como síndico profissional em Brasília, essa responsabilidade merece atenção adicional. Diferentemente do morador que eventualmente assume a função, o profissional costuma administrar diferentes condomínios e lidar diariamente com contratos, prestadores, cobranças, documentos financeiros, obras e situações que exigem decisões rápidas.

Uma gestão inadequada pode provocar desde a rejeição das contas pela assembleia até pedidos de ressarcimento e ações judiciais. Muitos desses riscos começam justamente em falhas de documentação e controle, como mostra o conteúdo sobre erros na gestão financeira de condomínios no DF.

Isso não significa, porém, que o síndico responda pessoalmente por qualquer problema ocorrido no condomínio. A responsabilidade precisa ser analisada de acordo com a conduta adotada, o eventual dano causado, as regras da convenção, as deliberações da assembleia e a legislação aplicável.

Síndico profissional em Brasília pode ser processado?

Sim. Um síndico profissional em Brasília pode ser processado quando sua atuação causar prejuízos ao condomínio, aos condôminos ou a terceiros e existirem fundamentos jurídicos para sua responsabilização.

Em matéria civil, normalmente são analisados fatores como conduta, culpa ou negligência quando exigida, dano e relação entre a atuação do gestor e o prejuízo provocado.

Ao mesmo tempo, exercer a função de síndico não significa responder pessoalmente por toda dívida, acidente ou problema administrativo do condomínio. O Código de Processo Civil, em seu artigo 75, inciso XI, estabelece que o condomínio é representado judicialmente pelo administrador ou síndico.

Por isso, muitas ações relacionadas à rotina condominial são propostas contra o próprio condomínio. 

A responsabilização pessoal do gestor tende a exigir elementos que demonstrem atuação irregular, negligência, imprudência, omissão relevante, abuso das atribuições ou outro comportamento capaz de provocar dano.

Quais são as responsabilidades do síndico profissional?

O síndico ocupa uma posição central na administração condominial. O Código Civil, especialmente nos artigos 1.347 e seguintes, disciplina a escolha do síndico e suas principais atribuições.

Entre suas funções estão representar o condomínio, convocar assembleias, cumprir e fazer cumprir a convenção e o regimento interno, zelar pelas áreas comuns, cobrar contribuições, administrar recursos e prestar contas.

Na prática, essas atribuições colocam o gestor em contato permanente com áreas que podem gerar responsabilidade.

Gestão financeira do condomínio

Entradas e saídas precisam ter documentação, autorização adequada e rastreabilidade. 

Pagamentos sem comprovantes, movimentações sem justificativa, utilização indevida do fundo de reserva ou despesas realizadas fora das competências do gestor podem gerar questionamentos posteriores.

O controle financeiro também precisa permitir que síndico, conselho e condôminos entendam de onde os recursos vieram, onde foram aplicados e qual é a situação financeira do condomínio.

Prestação de contas

Quem administra patrimônio e interesses coletivos precisa demonstrar como os recursos foram utilizados. Por isso, uma rotina adequada de prestação de contas para condomínios ajuda tanto na transparência perante os moradores quanto na proteção do próprio gestor.

O Superior Tribunal de Justiça (STJ) já esclareceu que o síndico possui obrigação de prestar contas à assembleia. O tribunal também diferenciou o direito do condômino de examinar documentos da administração do direito da coletividade de exigir formalmente a prestação de contas.

Contratação de fornecedores

Orçamentos, contratos, escopos, notas fiscais, aprovações e comprovantes devem estar devidamente organizados. Uma contratação verbal ou pouco documentada pode dificultar a demonstração de que a escolha foi realizada em benefício do condomínio e dentro das atribuições do gestor.

Cumprimento das deliberações da assembleia

A assembleia estabelece limites relevantes para a atuação do síndico. Dependendo da matéria, da natureza da despesa e das regras legais e convencionais, a decisão não pode ser tomada isoladamente pelo administrador.

É justamente nessa fronteira entre autonomia administrativa e necessidade de autorização coletiva que muitos conflitos surgem.

Em quais situações o síndico pode responder pessoalmente?

Nem todo erro operacional gera automaticamente obrigação de indenizar. Cada caso depende das circunstâncias concretas, dos documentos disponíveis e da extensão dos prejuízos.

O artigo 186 do Código Civil estabelece que aquele que, por ação ou omissão voluntária, negligência ou imprudência, viola direito e causa dano pode praticar ato ilícito. Já o artigo 927 trata da obrigação de reparar o dano decorrente do ato ilícito.

Para o gestor condominial, alguns cenários merecem atenção especial.

Pagamentos sem respaldo documental

Esse é um dos riscos mais evidentes da função.

Em decisão divulgada pelo Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT), um ex-síndico foi condenado a ressarcir R$ 80 mil ao condomínio após realizar transferência sem comprovação de que o valor havia sido destinado em benefício da coletividade.

Segundo o tribunal, foram analisados elementos como negligência administrativa, dano e nexo de causalidade. 

O caso demonstra por que contratos, notas fiscais, aprovações, registros bancários e outros comprovantes não servem apenas à contabilidade: eles também ajudam a demonstrar a regularidade das decisões tomadas durante a gestão.

Descumprimento da convenção ou de deliberações

A convenção é uma das principais normas internas do condomínio. Ela pode disciplinar competências, limites de gastos, procedimentos de contratação, funcionamento das assembleias e outras matérias administrativas.

Mesmo uma decisão que pareça vantajosa pode ser questionada quando o síndico não possui competência para adotá-la sozinho ou ignora procedimentos previstos na convenção e nas deliberações da assembleia.

Obras realizadas sem a autorização necessária

Nem toda obra pode ser simplesmente contratada pelo síndico. Dependendo da natureza da intervenção, da urgência, do custo e das normas aplicáveis, pode ser necessária autorização da assembleia e observância de quórum específico.

Antes de contratar, o gestor deve verificar:

  1. qual é a natureza da obra ou intervenção;
  2. se existe previsão orçamentária;
  3. se a convenção estabelece algum procedimento específico;
  4. se o síndico possui competência para autorizar a despesa;
  5. se é necessária deliberação da assembleia;
  6. se o quórum exigido foi atendido;
  7. se os orçamentos e critérios de escolha estão registrados;
  8. se a contratação foi formalizada adequadamente.

Uma ata bem elaborada, acompanhada dos documentos da contratação, pode se tornar uma evidência relevante de que a decisão respeitou a vontade coletiva e os procedimentos exigidos.

Omissão diante de problemas conhecidos

A responsabilidade não surge apenas de uma ação. Em determinadas situações, uma omissão também pode gerar consequências.

Problemas estruturais, riscos à segurança, irregularidades trabalhistas, contratos vencidos ou outras situações relevantes comunicadas ao gestor precisam ser avaliados e encaminhados.

Isso não significa que o síndico precise solucionar pessoalmente toda questão técnica. O dever de diligência envolve registrar o problema, buscar profissionais capacitados, solicitar avaliações, providenciar orçamentos, convocar a assembleia quando necessário e manter evidências das medidas tomadas.

Decisões que ultrapassam os poderes administrativos

O síndico administra interesses coletivos, mas seus poderes não são ilimitados. Decisões relacionadas a patrimônio, obras, despesas relevantes, restrições de uso e outras matérias devem respeitar a lei, a convenção, o regimento e as deliberações da assembleia.

Quanto maior o impacto da decisão sobre os moradores ou sobre o patrimônio do condomínio, maior deve ser o cuidado com sua fundamentação e formalização.

Como funciona a responsabilização do síndico na prática?

Quando existe suspeita de irregularidade, a situação normalmente passa por algumas etapas antes de resultar em uma eventual condenação judicial.

1. O problema é identificado

A inconsistência pode aparecer durante uma prestação de contas, auditoria, análise do conselho, mudança de gestão, conferência contábil ou questionamento dos próprios condôminos.

2. Os documentos são analisados

Atas, notas fiscais, contratos, comprovantes bancários, extratos, orçamentos, convenção, relatórios e demonstrativos financeiros ajudam a reconstruir a decisão adotada.

É nesse momento que uma gestão documental organizada faz diferença. Quanto mais rastreável for a movimentação, mais fácil será demonstrar sua origem, justificativa e autorização.

3. A assembleia avalia a administração

Dependendo do problema, pode haver solicitação de esclarecimentos, análise pelo conselho, rejeição das contas, convocação de assembleia extraordinária ou discussão sobre a permanência do síndico no cargo.

4. O eventual prejuízo é dimensionado

Uma falha procedimental não significa necessariamente que houve dano financeiro. Quando existe pedido de ressarcimento, é necessário avaliar o prejuízo alegado e sua relação com a conduta do gestor.

5. O conflito pode chegar ao Judiciário

Quando a situação não é solucionada internamente, o condomínio ou quem possuir legitimidade jurídica poderá recorrer ao Judiciário.

Nesse estágio, os registros mantidos ao longo da administração podem assumir papel relevante para demonstrar como as decisões foram tomadas.

Aspectos legais e operacionais que o síndico profissional precisa acompanhar

O risco da função não está restrito à relação entre moradores. A administração de um condomínio envolve diferentes normas, documentos e obrigações.

Código Civil

Os artigos relacionados aos condomínios edilícios disciplinam eleição, atribuições do síndico, assembleias, prestação de contas, obras e possibilidade de destituição.

O artigo 1.347 permite que a assembleia escolha um síndico que pode não ser condômino. Essa previsão é um dos fundamentos jurídicos que possibilitam a contratação de gestores profissionais.

Código de Processo Civil

O artigo 75, inciso XI, estabelece que o condomínio é representado em juízo pelo administrador ou síndico. Assim, o profissional também atua como representante do condomínio em questões judiciais, normalmente com o suporte da assessoria jurídica responsável.

Convenção, regimento interno e atas

A legislação não deve ser analisada isoladamente. Convenção, regimento interno e decisões aprovadas em assembleia ajudam a definir competências, procedimentos e limites administrativos.

Por isso, antes de decisões financeiras relevantes, o gestor deve verificar não apenas o orçamento disponível, mas também quem possui competência para aprovar a medida.

Obrigações fiscais e trabalhistas

Mesmo sem exercer atividade empresarial comum, o condomínio pode ter empregados, contratar prestadores e assumir obrigações fiscais, previdenciárias e trabalhistas. A PILOTIS detalha algumas dessas exigências no conteúdo sobre obrigações trabalhistas de condomínios.

Falhas relacionadas à folha de pagamento, encargos, retenções ou documentação de terceiros podem gerar passivos que afetam financeiramente o condomínio e aumentam os questionamentos sobre a gestão.

Obrigações específicas no Distrito Federal

Quem exerce a função de síndico profissional em Brasília também precisa acompanhar normas distritais relacionadas à rotina dos condomínios.

Isso reforça a necessidade de atualização constante e, quando a situação envolver matéria jurídica, trabalhista, contábil ou de engenharia, da participação de profissionais especializados. A atuação do síndico deve coordenar essas diferentes áreas, e não substituir conhecimentos técnicos específicos.

Principais riscos do síndico profissional e como reduzi-los

SituaçãoRisco para o síndicoMedida preventiva
Pagamento sem documento fiscal ou contratoQuestionamento das contas e possível pedido de ressarcimentoExigir documentação e manter os arquivos organizados
Obra sem autorização necessáriaContestação da despesa e eventual responsabilizaçãoVerificar legislação, convenção e necessidade de assembleia
Falta de prestação de contasRejeição das contas, conflitos e possibilidade de destituiçãoManter demonstrativos periódicos e documentação acessível
Uso inadequado do fundo de reservaQuestionamentos e necessidade de recomposição dos recursosRespeitar a finalidade do fundo e as aprovações necessárias
Contratação sem critérios documentadosSuspeita de favorecimento ou prejuízo financeiroRegistrar orçamentos, critérios e justificativas da escolha
Omissão diante de risco conhecidoDiscussão sobre responsabilidade pelos danos posterioresRegistrar ocorrências, avaliações e providências tomadas
Decisão fora da competência do síndicoQuestionamento ou invalidação do atoSubmeter as matérias necessárias à assembleia
Falta de controle financeiroDificuldade para comprovar a regularidade da gestãoAdotar rotinas contábeis, conciliações e relatórios

Como a contabilidade pode reduzir os riscos do síndico?

A contabilidade não elimina a responsabilidade jurídica do gestor, mas cria controles capazes de reduzir erros administrativos, aumentar a rastreabilidade das movimentações e melhorar a qualidade das informações utilizadas para tomar decisões.

Uma gestão condominial estruturada deve permitir identificar:

  • quanto o condomínio arrecadou;
  • quais despesas foram realizadas;
  • qual documento sustenta cada pagamento;
  • quais contratos estão vigentes;
  • quais valores já estão comprometidos;
  • como está a inadimplência;
  • quais obrigações estão próximas do vencimento;
  • como os recursos do fundo de reserva foram utilizados.

O acompanhamento do fluxo de caixa do condomínio, por exemplo, permite antecipar dificuldades financeiras, acompanhar despesas extraordinárias e diminuir a dependência de decisões emergenciais.

A ausência dessas informações pode transformar uma prestação de contas que deveria ser rotineira em um processo complexo e aumentar a dificuldade do gestor para explicar decisões tomadas meses antes.

5 erros que aumentam o risco do síndico profissional

1. Confundir decisão administrativa com decisão da assembleia

Nem todos os assuntos precisam ser submetidos aos condôminos, mas determinadas matérias dependem de deliberação coletiva.

Impacto: gastos e decisões podem ser questionados por extrapolarem a competência do gestor.

Como evitar: conhecer a convenção, verificar a legislação e registrar quais decisões dependem de assembleia.

2. Realizar pagamentos com documentação insuficiente

Uma transferência bancária demonstra que o dinheiro saiu da conta, mas não prova sozinha a regularidade da despesa.

Impacto: dificuldade de comprovar a finalidade e a legitimidade do pagamento.

Como evitar: vincular cada desembolso aos contratos, notas fiscais, recibos, aprovações e demais comprovantes pertinentes.

3. Não formalizar decisões relevantes

Acordos exclusivamente verbais se tornam difíceis de reconstruir depois de meses ou anos.

Impacto: aumento da exposição do gestor durante auditorias, mudança de administração ou questionamentos judiciais.

Como evitar: registrar decisões em atas, contratos, comunicações formais ou sistemas administrativos.

4. Tratar a prestação de contas apenas como obrigação anual

Deixar a organização dos documentos para o encerramento do exercício aumenta o risco de comprovantes ausentes e divergências entre extratos e registros.

Impacto: mais retrabalho, menor transparência e dificuldade para identificar inconsistências rapidamente.

Como evitar: acompanhar receitas, despesas, conciliações e documentos durante todo o ano.

5. Concentrar decisões técnicas no próprio síndico

O síndico não precisa dominar simultaneamente contabilidade, direito, engenharia, segurança do trabalho e gestão de pessoas.

Impacto: decisões podem ser tomadas sem avaliação técnica suficiente.

Como evitar: recorrer a contadores, advogados, engenheiros e outros especialistas sempre que a matéria ultrapassar o campo de atuação administrativa.

Benefícios de uma gestão condominial bem documentada

Reduzir os riscos da função não significa transformar o condomínio em uma estrutura excessivamente burocrática. O objetivo é construir processos nos quais decisões relevantes possam ser compreendidas e comprovadas.

Mais segurança financeira

Conciliações, classificação das despesas e documentação adequada reduzem falhas e facilitam a identificação de inconsistências.

Maior transparência

Moradores e conselho conseguem compreender como os recursos estão sendo utilizados, diminuindo dúvidas e conflitos relacionados às contas.

Prestação de contas mais eficiente

Quando contratos, notas, extratos e relatórios são organizados durante o exercício, a preparação das informações para a assembleia se torna mais simples e confiável.

Melhor tomada de decisão

Relatórios financeiros permitem avaliar caixa, inadimplência, despesas recorrentes, contratos, obras e necessidade de ajustes no orçamento condominial.

Maior proteção para o próprio síndico

Atas, contratos, pareceres, relatórios e comprovantes ajudam a demonstrar que uma decisão foi fundamentada, documentada e adotada dentro das atribuições do gestor.

Perguntas frequentes sobre síndico profissional em Brasília

Síndico profissional responde com o próprio patrimônio?

Não automaticamente. A responsabilização patrimonial pessoal depende das características do caso e da existência de fundamento jurídico para atribuir o prejuízo ao gestor. Dívidas comuns do condomínio não se tornam simplesmente dívidas pessoais do síndico.

O síndico profissional pode ser processado por um morador?

Dependendo da natureza do fato e da legitimidade jurídica para a demanda, podem existir ações envolvendo o gestor. Entretanto, várias demandas relacionadas à administração são direcionadas ao condomínio. Em relação especificamente à ação de exigir contas, o STJ decidiu que o condômino isoladamente não possui legitimidade para ajuizá-la contra o administrador.

A aprovação das contas elimina qualquer responsabilidade?

Não necessariamente. A aprovação das contas é um elemento relevante para a administração, mas não deve ser interpretada como autorização irrestrita para atos ilegais, fraudulentos ou irregularidades que eventualmente sejam identificadas posteriormente.

Síndico profissional pode ser destituído?

Sim. O Código Civil prevê a possibilidade de destituição do síndico, observados os requisitos legais, quando houver irregularidades, falta de prestação de contas ou administração inadequada, entre outras hipóteses previstas na legislação.

É obrigatório o síndico profissional ter CNPJ?

A forma de formalização e tributação depende de como a atividade é exercida e da estrutura contratual adotada. Quem presta serviços de sindicatura profissional deve analisar com suporte contábil a modalidade adequada, a emissão de documentos fiscais, os tributos incidentes e as respectivas obrigações.

Ter administradora ou contabilidade elimina a responsabilidade do síndico?

Não. A terceirização de rotinas operacionais não transfere automaticamente todas as atribuições legais do cargo. Entretanto, contar com profissionais especializados melhora os controles, reduz falhas e fornece suporte técnico para decisões que exigem conhecimentos específicos.

Como o síndico profissional pode reduzir sua exposição a processos?

O objetivo de uma boa gestão não deve ser simplesmente evitar qualquer risco, algo inviável em uma função que envolve patrimônio, contratos e interesses de diversas pessoas. O foco deve estar na construção de mecanismos que demonstrem diligência, transparência e respeito aos limites da função.

Na prática, um síndico profissional em Brasília deve manter atenção principalmente a cinco pilares:

  1. conhecer a convenção e o regimento interno;
  2. documentar decisões financeiras e administrativas;
  3. respeitar as competências da assembleia;
  4. manter conciliações e prestação de contas organizadas;
  5. buscar suporte técnico quando a decisão extrapolar sua especialidade.

Casos analisados pelo próprio TJDFT demonstram que ausência de documentos, falhas de controle e gestão financeira negligente podem resultar em pedidos de ressarcimento. Em sentido preventivo, uma administração baseada em documentos, dados e procedimentos definidos oferece condições muito melhores para justificar decisões e demonstrar como os recursos foram utilizados.

Gestão organizada também protege a atuação do síndico

O síndico profissional administra recursos que pertencem à coletividade e responde por decisões que podem produzir efeitos durante vários anos. Por isso, transparência financeira e documentação não devem ser tratadas apenas como exigências da assembleia.

Elas fazem parte da estrutura de proteção da própria gestão.

Quanto mais organizados estiverem contratos, extratos, atas, comprovantes, relatórios e aprovações, maior será a capacidade de demonstrar que determinada decisão seguiu critérios técnicos e respeitou as atribuições da função.

Para quem atua como síndico profissional no Distrito Federal, a combinação entre conhecimento das regras do condomínio, controles financeiros consistentes e apoio especializado reduz incertezas e contribui para uma administração mais transparente.

Fortaleça a gestão financeira do condomínio com a PILOTIS

A PILOTIS possui soluções voltadas à administração de condomínios em Brasília, com suporte contábil, organização financeira, relatórios, documentos, controle patrimonial, cobranças e recursos que ajudam síndicos e administradores a acompanhar as informações da gestão com mais clareza.

Esse suporte contribui para estruturar processos, melhorar a rastreabilidade das movimentações e tornar a prestação de contas mais organizada — pontos diretamente relacionados à redução dos riscos abordados neste artigo.

Se o condomínio precisa aprimorar seus controles financeiros, organizar a documentação ou profissionalizar a prestação de contas, converse com a equipe da PILOTIS e conheça as soluções voltadas à gestão condominial.

Este conteúdo possui caráter informativo e não substitui a análise jurídica de situações concretas.

Planejamento tributário para empresas de tecnologia no DF

Planejamento tributário para empresas de tecnologia no DF

Empresas de tecnologia costumam crescer com velocidade, mas nem sempre a estrutura fiscal acompanha esse movimento. Uma startup, software house, consultoria em TI, empresa de desenvolvimento de sistemas ou prestadora de serviços digitais pode sair de uma operação enxuta para contratos maiores em poucos meses.

Esse crescimento traz uma dúvida recorrente: o regime tributário atual ainda faz sentido? A resposta depende de fatores como faturamento, folha de pagamento, tipo de serviço prestado, emissão de notas fiscais, margens, contratos recorrentes, retenções e possibilidade de uso de incentivos fiscais.

Em Brasília, onde muitas empresas de tecnologia atendem órgãos públicos, empresas privadas, startups, profissionais liberais e projetos digitais, a tributação não pode ser tratada apenas como uma obrigação mensal. Ela influencia preço, caixa, competitividade e capacidade de reinvestimento.

Neste artigo, você entenderá como funciona o planejamento tributário para empresas de tecnologia, quais regimes devem ser avaliados, quais erros evitar e como estruturar uma gestão fiscal mais eficiente e segura.

O que é planejamento tributário para empresas de tecnologia?

O planejamento tributário para empresas de tecnologia é a análise legal das operações, receitas, despesas, folha de pagamento, contratos e regime de tributação para reduzir riscos fiscais e evitar pagamento excessivo de impostos. Ele permite escolher o enquadramento mais adequado, organizar obrigações acessórias, melhorar a precificação e aumentar a previsibilidade financeira da empresa.

Por que empresas de tecnologia precisam de planejamento tributário?

Negócios de tecnologia possuem características que tornam a análise tributária mais sensível. Muitas empresas vendem serviços digitais, licenças de software, suporte técnico, desenvolvimento sob demanda, consultoria, manutenção de sistemas, SaaS, integração de plataformas ou projetos de inovação.

Cada modelo pode ter impactos fiscais diferentes. Uma empresa que presta consultoria em TI, por exemplo, pode ter uma composição tributária distinta de uma empresa que licencia software ou desenvolve sistemas personalizados.

Além disso, empresas com maior folha de pagamento podem ter tratamento diferente no Simples Nacional por causa do fator R. Esse ponto exige acompanhamento mensal, principalmente quando há aumento de equipe, pagamento de pró-labore, contratação de desenvolvedores ou expansão da estrutura técnica.

Para empresas que atuam com serviços digitais em Brasília, a análise tributária deve estar integrada à gestão contábil e financeira. Esse cuidado se conecta diretamente à gestão contábil e financeira para prestadoras de serviço no DF, já que margem, fluxo de caixa, regime tributário e obrigações fiscais precisam ser avaliados em conjunto.

Sem planejamento, a empresa pode:

  • pagar mais tributos do que deveria;
  • escolher um regime incompatível com sua margem;
  • precificar serviços sem considerar a carga fiscal;
  • ignorar retenções tributárias em contratos;
  • perder oportunidades de incentivo fiscal;
  • ter inconsistências em notas fiscais;
  • crescer sem previsibilidade de caixa.

O resultado é um negócio que fatura mais, mas não necessariamente lucra mais. Por isso, o planejamento tributário precisa ser tratado como ferramenta de gestão, e não apenas como uma revisão anual de impostos.

Como funciona o planejamento tributário na prática?

O planejamento tributário deve ser feito com base em dados reais e projeções consistentes. Não basta comparar as alíquotas nominais. É necessário avaliar a operação como um todo, considerando atividade, receita, folha, margem, contratos, despesas, créditos, retenções e obrigações acessórias.

1. Diagnóstico da operação

O primeiro passo é entender o que a empresa vende, para quem vende e como emite suas notas fiscais.

Nessa etapa, são analisados:

  • CNAEs utilizados;
  • natureza dos serviços;
  • contratos ativos;
  • faturamento dos últimos 12 meses;
  • projeção de crescimento;
  • folha de pagamento;
  • pró-labore;
  • margem de lucro;
  • retenções sofridas;
  • despesas operacionais;
  • obrigações acessórias;
  • enquadramento tributário atual.

Esse diagnóstico mostra se a empresa está tributando suas atividades de forma coerente. Também ajuda a identificar se há divergência entre contrato, nota fiscal, CNAE e realidade operacional.

2. Comparação entre regimes tributários

Depois do diagnóstico, é feita a simulação entre Simples Nacional, Lucro Presumido e Lucro Real.

A análise deve considerar não apenas a alíquota, mas também o impacto no caixa, na precificação, na folha de pagamento, nas retenções e na rotina fiscal.

Empresas em fase de abertura ou reorganização societária também devem avaliar corretamente o enquadramento desde o início. O processo de abrir empresa em Brasília já exige atenção ao CNAE, ao regime tributário e ao modelo de operação que será utilizado.

3. Avaliação do fator R

Para muitas empresas de tecnologia no Simples Nacional, o fator R pode alterar significativamente a tributação.

Ele relaciona a folha de pagamento com a receita bruta. Quando o percentual atinge o patamar exigido pela legislação, algumas atividades podem ser tributadas pelo Anexo III, que costuma ter carga inicial menor do que o Anexo V.

Por isso, empresas de tecnologia precisam acompanhar folha, pró-labore e faturamento com frequência. Um mês de crescimento forte na receita, sem ajuste proporcional na folha, pode alterar a carga tributária de forma relevante.

4. Revisão de contratos e notas fiscais

Contratos mal descritos podem gerar dúvidas sobre a natureza da operação. A descrição incorreta do serviço na nota fiscal também pode causar problemas com ISS, retenções e enquadramento.

A revisão deve verificar:

  • descrição dos serviços;
  • município de incidência do ISS;
  • retenções aplicáveis;
  • código de serviço;
  • emissão de notas fiscais;
  • contratos recorrentes;
  • contratos com órgãos públicos;
  • separação entre serviço, licença, suporte e manutenção.

5. Monitoramento contínuo

O planejamento tributário não deve ser feito apenas uma vez por ano. Empresas de tecnologia mudam rapidamente. Um novo contrato, aumento de equipe, expansão para outro estado ou alteração no modelo de receita pode modificar toda a análise.

A revisão periódica também é relevante para empresas que usam soluções contábeis digitais, relatórios financeiros e dados integrados. Esse tipo de acompanhamento é tratado no conteúdo sobre contabilidade com tecnologia em Brasília, que reforça o papel dos dados na tomada de decisão empresarial.

Regimes tributários para empresas de tecnologia

A escolha do regime tributário é um dos pontos centrais do planejamento. Cada opção possui vantagens, limitações e riscos. A análise deve considerar faturamento, margem, folha, atividade, estrutura de custos, contratos e projeção de crescimento.

1.Simples Nacional

O Simples Nacional pode ser vantajoso para empresas menores, especialmente quando há controle adequado do fator R e do faturamento acumulado.

No entanto, nem toda empresa de tecnologia se beneficia automaticamente desse regime. Dependendo da atividade, da folha e da receita, a tributação pode ocorrer em anexos diferentes.

Empresas que crescem rapidamente também precisam observar o limite de faturamento e os efeitos da transição para outro regime. O próprio Portal do Simples Nacional reúne serviços oficiais relacionados à apuração, consulta de optantes e declarações desse regime.

2.Lucro Presumido

O Lucro Presumido pode ser uma alternativa interessante para empresas de tecnologia com margens elevadas e estrutura operacional enxuta.

Nesse regime, a tributação considera uma presunção de lucro, e não necessariamente o lucro contábil real da empresa. Por isso, pode ser vantajoso quando a margem efetiva supera a base presumida.

Por outro lado, empresas com muitos custos, margens apertadas ou despesas relevantes podem pagar mais tributos do que pagariam no Lucro Real.

3.Lucro Real

O Lucro Real exige maior controle contábil, mas pode ser adequado para empresas com margens menores, despesas elevadas ou investimentos relevantes.

Também é o regime necessário para aproveitamento de determinados incentivos fiscais, como a Lei do Bem, voltada a empresas que investem em pesquisa, desenvolvimento e inovação tecnológica.

Para empresas de tecnologia com projetos de inovação estruturados, o Lucro Real pode deixar de ser apenas uma obrigação complexa e se tornar uma ferramenta estratégica.

Aspectos técnicos, fiscais e operacionais que exigem atenção

Empresas de tecnologia precisam observar tributos e obrigações que impactam diretamente a rotina fiscal. A ausência de acompanhamento técnico pode gerar pagamento indevido, autuações, inconsistências em notas fiscais e perda de previsibilidade financeira.

Entre os principais tributos estão:

  • ISS;
  • IRPJ;
  • CSLL;
  • PIS;
  • COFINS;
  • INSS sobre folha;
  • retenções federais;
  • tributos relacionados à folha de pagamento.

O ISS merece atenção especial porque empresas de tecnologia podem prestar serviços para clientes em diferentes municípios. A definição correta do local de incidência e do código de serviço reduz riscos de cobrança indevida ou conflito fiscal.

Outro ponto é a Reforma Tributária. Com a implementação gradual da CBS e do IBS, empresas de tecnologia precisarão revisar documentos fiscais, contratos, precificação e controles de créditos. A Receita Federal mantém informações institucionais sobre a Reforma Tributária do Consumo, incluindo marcos legais, projetos tecnológicos e regulamentações em andamento.

Essa mudança tende a afetar especialmente as empresas que vendem para outras empresas e precisam demonstrar corretamente o impacto tributário na cadeia. Contratos de SaaS, desenvolvimento de software, suporte técnico, licenciamento, consultoria e integração de sistemas devem ser revisados com antecedência.

Também é necessário avaliar incentivos fiscais. A Lei do Bem pode beneficiar empresas no Lucro Real que realizam atividades de pesquisa, desenvolvimento e inovação tecnológica. Para isso, é preciso documentação técnica, controle dos projetos e alinhamento entre área contábil, fiscal e operação.

Além disso, empresas de tecnologia devem manter atenção a obrigações acessórias, como:

  • emissão correta de notas fiscais;
  • escrituração fiscal;
  • entrega de declarações;
  • eSocial;
  • EFD-Reinf;
  • DCTFWeb;
  • apuração mensal de tributos;
  • conciliação entre financeiro, fiscal e contábil.

Quando esses processos não estão integrados, o risco de inconsistência aumenta. Por isso, empresas que prestam serviços digitais também devem acompanhar conteúdos sobre contabilidade para prestadores de serviço em Brasília, especialmente quando há dúvidas sobre emissão de notas, regime tributário e planejamento fiscal.

Tabela comparativa dos regimes tributários

Regime tributárioQuando pode ser indicadoPontos de atenção
Simples NacionalEmpresas menores, com faturamento dentro do limite e fator R favorávelAnexo aplicável, folha de pagamento, limite de receita e atividades permitidas
Lucro PresumidoEmpresas com margens elevadas e estrutura enxutaPresunção de lucro, retenções, ISS, PIS, COFINS, IRPJ e CSLL
Lucro RealEmpresas com margens menores, custos elevados ou projetos de inovaçãoExige contabilidade mais robusta, controles detalhados e apuração pelo lucro efetivo
Lucro Real com Lei do BemEmpresas que investem em pesquisa, desenvolvimento e inovaçãoNecessidade de documentação técnica, controles por projeto e enquadramento adequado

Principais erros no planejamento tributário para tecnologia

1. Escolher o regime apenas pela menor alíquota

A menor alíquota aparente nem sempre representa menor carga tributária. O impacto real depende de faturamento, folha, margem, retenções e despesas.

Para evitar esse erro, a empresa deve simular os regimes com dados reais e projeções de crescimento. A análise precisa considerar a operação inteira, e não apenas a tabela de impostos.

2. Ignorar o fator R no Simples Nacional

Empresas de tecnologia podem ter grande diferença de tributação dependendo da relação entre folha e receita.

Para evitar distorções, é necessário acompanhar mensalmente folha, pró-labore e receita bruta acumulada. Esse controle ajuda a prever mudanças de anexo e impacto no caixa.

3. Emitir notas fiscais com descrição genérica

Descrições vagas podem gerar dúvidas fiscais e problemas em contratos com clientes maiores ou órgãos públicos. Termos genéricos também dificultam a identificação correta da atividade prestada.

Para evitar esse erro, padronize descrições conforme o serviço efetivamente executado, alinhando contrato, código de serviço e nota fiscal.

4. Não revisar contratos recorrentes

Contratos antigos podem conter cláusulas fiscais incompatíveis com o modelo atual da empresa. Isso é comum em empresas que começaram com serviços pontuais e passaram a operar com mensalidades, licenças ou suporte contínuo.

A revisão deve ocorrer sempre que houver mudança tributária, aumento de receita, alteração no escopo ou troca do regime de tributação.

5. Não avaliar incentivos à inovação

Empresas que desenvolvem novas funcionalidades, processos ou soluções podem deixar de aproveitar benefícios por falta de organização técnica e fiscal.

Para evitar essa perda, é necessário documentar projetos de inovação, horas técnicas, custos envolvidos, objetivos, resultados e evidências de desenvolvimento.

6. Separar contabilidade, financeiro e operação

Quando cada área trabalha isoladamente, a empresa perde visão real de margem, impostos e rentabilidade.

A solução é integrar relatórios contábeis, financeiros e fiscais. Essa integração permite analisar cada contrato com base em receita, custo, carga tributária e lucro efetivo.

Benefícios de aplicar corretamente o planejamento tributário

Um planejamento bem estruturado oferece benefícios práticos para empresas de tecnologia. A redução de impostos pode ser um resultado, mas não é o único ganho.

Entre os principais benefícios estão:

  • redução legal da carga tributária;
  • melhor previsibilidade de caixa;
  • segurança fiscal;
  • precificação mais consistente;
  • melhor escolha entre Simples, Lucro Presumido e Lucro Real;
  • identificação de oportunidades fiscais;
  • redução de riscos em contratos;
  • apoio à expansão empresarial;
  • maior clareza sobre margem por serviço;
  • decisões baseadas em dados.

O Sebrae também orienta que o planejamento tributário deve considerar o quanto a empresa paga no regime atual, a comparação com outros regimes e a expectativa de crescimento. Essa visão reforça a importância de tratar tributação como parte da estratégia empresarial, e não apenas como custo fixo.

Mais do que reduzir impostos, o planejamento tributário ajuda a empresa a crescer com estrutura. Ele permite entender quanto cada contrato realmente gera de resultado e quais decisões fiscais sustentam o crescimento.

Perguntas frequentes sobre planejamento tributário para empresas de tecnologia

1.Qual é o melhor regime tributário para empresa de tecnologia?

Depende do faturamento, folha, margem de lucro, atividade, contratos e projeção de crescimento. Simples Nacional, Lucro Presumido e Lucro Real devem ser simulados antes da escolha.

2.Empresa de tecnologia pode usar o Simples Nacional?

Sim, desde que cumpra os requisitos legais e exerça atividade permitida. Porém, é necessário avaliar o anexo aplicável e o fator R para entender a carga tributária real.

3.O que é fator R para empresas de tecnologia?

É uma regra do Simples Nacional que compara folha de pagamento e receita bruta. Dependendo do percentual, a empresa pode ser tributada em anexo mais ou menos vantajoso.

4.Empresa de software paga ISS?

Em muitos casos, sim. Empresas de software, desenvolvimento, suporte, manutenção e serviços digitais precisam avaliar a incidência do ISS conforme o tipo de operação e o município envolvido.

5.A Lei do Bem serve para qualquer empresa de tecnologia?

Não. Ela é voltada a empresas no Lucro Real que realizam pesquisa, desenvolvimento e inovação tecnológica, desde que mantenham documentação e controles adequados.

6.Quando revisar o planejamento tributário?

A revisão deve ocorrer pelo menos uma vez ao ano e sempre que houver aumento relevante de faturamento, mudança na folha, novos contratos, alteração societária ou mudança no modelo de receita.

Como transformar a tributação em decisão estratégica

O planejamento tributário não deve ser tratado apenas como uma forma de pagar menos impostos. Para empresas de tecnologia, ele influencia preço, margem, contratação, investimentos, contratos e competitividade.

Quando a empresa conhece sua carga tributária real, consegue negociar melhor, precificar com mais segurança e planejar o crescimento sem comprometer o caixa.

Também passa a identificar oportunidades legais, como melhor enquadramento, reorganização de processos fiscais, aproveitamento de incentivos e adequação às mudanças da Reforma Tributária.

O planejamento tributário para empresas de tecnologia é mais eficiente quando combina análise fiscal, contabilidade gerencial, controle financeiro e visão estratégica do negócio.

Conte com a Pilotis Contabilidade para estruturar sua gestão tributária

Empresas de tecnologia precisam de uma contabilidade que compreenda serviços digitais, contratos recorrentes, regimes tributários, obrigações fiscais e impactos no caixa.

A Pilotis Contabilidade oferece suporte contábil, fiscal e tributário para empresas em Brasília, incluindo assessoria fiscal, planejamento tributário, validação de impostos, escrituração, obrigações acessórias, relatórios financeiros, BPO financeiro e acompanhamento consultivo.

Se a sua empresa de tecnologia precisa revisar o regime tributário, organizar a emissão de notas, analisar o fator R, avaliar Lucro Presumido ou Lucro Real e tomar decisões fiscais com mais segurança, solicite uma análise e entenda como a Pilotis pode ajudar a transformar a tributação em uma ferramenta de crescimento sustentável.

Responsabilidade financeira do síndico: como evitar riscos

Responsabilidade financeira do síndico como evitar riscos

A gestão financeira de um condomínio exige organização, documentação e decisões amparadas pela assembleia. Quando há falhas no controle do caixa, pagamentos sem comprovação, ausência de prestação de contas ou uso inadequado dos recursos, o síndico pode ser questionado pelos condôminos e, em alguns casos, responsabilizado pelos prejuízos causados.

O problema é que muitos erros financeiros não nascem de má-fé. Eles costumam surgir de rotinas mal estruturadas, falta de acompanhamento contábil, ausência de conferência bancária, contratos informais ou decisões tomadas sem registro adequado em ata. Ainda assim, a falta de intenção não elimina automaticamente a responsabilidade do síndico.

A dúvida é comum: até onde vai a responsabilidade de quem administra o condomínio? O síndico responde por qualquer erro? A assembleia pode exigir ressarcimento? Existe diferença entre falha administrativa, erro financeiro e irregularidade grave?

Neste artigo, você entenderá como funciona a responsabilidade financeira do síndico, quais situações podem gerar risco pessoal, quais documentos protegem a gestão e como uma administração condominial mais organizada reduz conflitos, custos e problemas legais.

O que é responsabilidade financeira do síndico?

A responsabilidade financeira do síndico é o dever de administrar os recursos do condomínio com diligência, transparência e prestação de contas. Isso inclui controlar receitas e despesas, pagar obrigações no prazo, conservar documentos, cumprir decisões da assembleia e comprovar o uso correto do dinheiro arrecadado dos condôminos.

Quando o síndico age com negligência, omissão, abuso de poder ou desvio de finalidade, ele pode responder pelos danos causados ao condomínio.

Quando o síndico pode ser responsabilizado por erros financeiros?

O síndico pode ser responsabilizado quando sua conduta causa prejuízo ao condomínio ou impede a verificação correta das contas. A responsabilidade não depende apenas da existência de um erro, mas da análise sobre como ele ocorreu, quais controles existiam e se houve descumprimento dos deveres legais, administrativos ou convencionais.

Na prática, os principais pontos avaliados são:

  • se o síndico agiu conforme a convenção e o regimento interno;
  • se as decisões financeiras foram aprovadas em assembleia quando necessário;
  • se houve prestação de contas regular;
  • se os pagamentos possuem notas fiscais, recibos e contratos;
  • se houve prejuízo financeiro identificável;
  • se o erro decorreu de negligência, imprudência, omissão ou má-fé;
  • se o condomínio foi informado de forma clara sobre a situação.

A responsabilidade tende a ser maior quando existe falta de transparência. Um pagamento emergencial, por exemplo, pode ser justificável quando documentado e comunicado. Já uma despesa recorrente sem nota fiscal, sem contrato e sem aprovação pode gerar questionamentos relevantes.

O papel legal do síndico na administração do condomínio

O síndico é o representante legal do condomínio. Cabe a ele administrar os interesses coletivos, cumprir as decisões da assembleia, zelar pelas áreas comuns, contratar serviços necessários e prestar contas.

Entre as atribuições mais relevantes para a gestão financeira estão:

  • elaborar orçamento anual de receitas e despesas;
  • cobrar contribuições condominiais;
  • pagar obrigações ordinárias e extraordinárias;
  • conservar documentos financeiros;
  • contratar fornecedores;
  • representar o condomínio perante órgãos públicos, bancos e terceiros;
  • prestar contas à assembleia;
  • manter o seguro obrigatório da edificação;
  • cumprir a convenção, o regimento interno e as deliberações aprovadas.

Essas funções mostram que o síndico não atua apenas como intermediador de demandas. Ele exerce uma função administrativa com impacto direto sobre o patrimônio coletivo.

Por isso, a responsabilidade financeira do síndico deve ser analisada com seriedade, principalmente em condomínios com folha de pagamento, contratos terceirizados, obras, inadimplência elevada ou grande volume de movimentações mensais.

Como funciona a responsabilização na prática?

A responsabilização do síndico geralmente começa com a identificação de inconsistências nas contas ou de prejuízos financeiros. Nem todo problema resulta em ação judicial. Muitas situações podem ser resolvidas com esclarecimentos, correção de documentos, auditoria interna ou deliberação em assembleia.

Na prática, o processo costuma seguir etapas como:

  1. Identificação da falha financeira: os condôminos, conselho fiscal, administradora ou contador identificam uma inconsistência, como pagamento duplicado, despesa sem comprovante, saldo incompatível, atraso tributário, contrato irregular ou movimentação bancária sem explicação.
  2. Solicitação de esclarecimentos: o síndico deve apresentar documentos que justifiquem a operação. A ausência de comprovantes não significa automaticamente fraude, mas aumenta o risco de reprovação das contas.
  3. Análise pelo conselho ou assembleia: o conselho fiscal, quando existente, pode emitir parecer sobre as contas. A assembleia pode aprovar, reprovar ou solicitar complementação das informações.
  4. Apuração do prejuízo: quando há dano financeiro, é necessário mensurar o valor. Sem essa apuração, fica mais difícil exigir ressarcimento.
  5. Deliberação sobre providências: a assembleia pode aprovar medidas como auditoria, contratação de assessoria contábil, notificação do síndico, destituição ou adoção de medidas judiciais.
  6. Eventual responsabilização pessoal: quando comprovado que o síndico agiu com negligência, omissão, irregularidade ou má-fé, ele pode ser obrigado a ressarcir o condomínio pelos danos causados.

Esse fluxo mostra por que documentação e prestação de contas são essenciais. Quanto mais organizada for a gestão, menor será o risco de conflitos.

Aspectos técnicos, fiscais e operacionais da responsabilidade do síndico

A administração financeira do condomínio envolve mais do que pagar boletos e apresentar extratos. Existem aspectos fiscais, trabalhistas, contábeis e operacionais que precisam ser acompanhados.

1.Prestação de contas

A prestação de contas deve ser clara, documentada e compreensível. O síndico precisa demonstrar como os recursos foram arrecadados e utilizados.

Uma boa prestação de contas deve conter:

  • demonstrativo de receitas;
  • demonstrativo de despesas;
  • extratos bancários;
  • relação de inadimplentes;
  • notas fiscais;
  • recibos;
  • contratos;
  • folha de pagamento;
  • encargos trabalhistas;
  • tributos recolhidos;
  • posição do fundo de reserva;
  • saldo inicial e final do período.

A falta de prestação de contas é um dos pontos que mais expõem o síndico a questionamentos. Mesmo quando não há desvio de recursos, a ausência de informações pode gerar desconfiança e reprovação da gestão.

2.Obrigações fiscais e retenções

Condomínios não têm finalidade lucrativa, mas podem ter obrigações fiscais e trabalhistas. Ao contratar funcionários ou prestadores de serviços, o condomínio pode precisar recolher encargos, reter tributos e entregar declarações.

Entre os pontos que exigem atenção estão:

  • INSS sobre folha de pagamento;
  • FGTS de empregados;
  • eSocial;
  • DCTFWeb, quando aplicável;
  • retenções sobre serviços contratados;
  • emissão e guarda de documentos fiscais;
  • informações trabalhistas e previdenciárias;
  • cumprimento de prazos fiscais.

A falha nessas obrigações pode gerar multas, juros e passivos para o condomínio. Se o prejuízo ocorrer por omissão ou falta de diligência do síndico, a responsabilidade pode ser discutida.

3.Contratação de fornecedores

A contratação de empresas terceirizadas exige cuidado documental. O síndico deve verificar se o fornecedor possui regularidade mínima, contrato claro, nota fiscal e escopo definido.

Em serviços como portaria, limpeza, manutenção, segurança, elevadores, jardinagem e obras, a informalidade pode gerar riscos financeiros e trabalhistas.

Boas práticas incluem:

  • solicitar propostas comparativas;
  • formalizar contrato;
  • exigir nota fiscal;
  • verificar retenções tributárias;
  • acompanhar a execução do serviço;
  • registrar aprovações relevantes em ata;
  • evitar pagamentos em contas de terceiros;
  • manter histórico de comunicações e comprovantes.

4.Obras e despesas extraordinárias

Obras costumam concentrar maior risco financeiro porque envolvem valores altos, fornecedores diversos e decisões que impactam diretamente os condôminos.

Antes de contratar uma obra, o síndico deve avaliar:

  • necessidade técnica;
  • urgência;
  • aprovação em assembleia;
  • orçamento detalhado;
  • cronograma de execução;
  • forma de pagamento;
  • garantias;
  • responsabilidade técnica, quando aplicável;
  • documentação fiscal.

Quando o síndico autoriza despesas relevantes sem aprovação adequada, pode ser questionado pela assembleia, especialmente se a obra não for emergencial ou se gerar prejuízo ao condomínio.

Tabela: situações que podem gerar responsabilidade financeira

SituaçãoRisco para o condomínioPossível impacto para o síndico
Não prestar contasFalta de transparência e reprovação das contasQuestionamento, destituição e eventual cobrança
Pagar despesas sem comprovanteDificuldade de validar o uso dos recursosObrigação de justificar ou ressarcir valores
Atrasar tributos e encargosMultas, juros e passivos fiscaisResponsabilização se houver omissão ou negligência
Contratar fornecedor informalRisco trabalhista, fiscal e operacionalQuestionamento pela escolha inadequada
Fazer obra sem aprovaçãoConflito com condôminos e uso indevido de recursosPossível obrigação de responder pelo prejuízo
Misturar recursos ou movimentaçõesPerda de controle financeiroForte risco de responsabilização pessoal
Ignorar inadimplênciaRedução de caixa e aumento da taxa para adimplentesCobrança por falta de diligência administrativa

Principais erros que aumentam o risco do síndico

1. Não separar decisão administrativa de decisão financeira

Algumas decisões podem parecer simples, mas envolvem impacto financeiro relevante. Trocar fornecedor, iniciar obra, aprovar despesa extraordinária ou usar fundo de reserva exige atenção à convenção e às deliberações da assembleia.

O impacto é a possibilidade de questionamento sobre abuso de poder ou falta de autorização. Para evitar, o síndico deve registrar decisões relevantes em ata e buscar aprovação prévia quando a despesa ultrapassar a rotina ordinária.

2. Não guardar documentos comprobatórios

Sem documentos, a prestação de contas fica vulnerável. Extrato bancário sozinho não comprova a regularidade de uma despesa.

O impacto é a dificuldade de demonstrar que o gasto foi legítimo. Para evitar, o condomínio deve manter arquivo organizado com notas fiscais, recibos, contratos, comprovantes bancários e relatórios mensais.

3. Pagar fornecedores sem contrato ou nota fiscal

A informalidade pode parecer uma forma de reduzir custos, mas aumenta riscos fiscais, trabalhistas e financeiros.

O impacto pode envolver multas, impossibilidade de comprovação da despesa e responsabilização por contratação inadequada. Para evitar, toda contratação deve ter documentação mínima, escopo claro e emissão fiscal adequada.

4. Usar fundo de reserva sem critério

O fundo de reserva tem finalidade específica e deve seguir a convenção condominial. Usá-lo para despesas ordinárias sem análise pode comprometer a saúde financeira do condomínio.

O impacto é a falta de recursos para emergências e possível questionamento pelos condôminos. Para evitar, o síndico deve verificar a convenção e submeter usos relevantes à assembleia.

5. Não acompanhar inadimplência

A inadimplência reduz o caixa, compromete pagamentos e pode aumentar a taxa dos condôminos adimplentes.

O impacto é financeiro e administrativo, pois a omissão na cobrança pode ser interpretada como falta de diligência. Para evitar, o condomínio deve ter régua de cobrança, relatórios periódicos e atuação preventiva.

6. Aprovar contas sem transparência

Quando documentos não são apresentados com clareza, a assembleia pode aprovar contas sem compreender a real situação financeira.

O impacto aparece depois, quando surgem dúvidas, cobranças ou suspeitas de irregularidade. Para evitar, a prestação de contas deve ser objetiva, visual e acompanhada dos documentos essenciais.

Benefícios de uma gestão financeira condominial correta

Uma gestão financeira bem conduzida protege o condomínio, reduz conflitos e também preserva o próprio síndico. Quando os processos são documentados, a administração ganha segurança.

Entre os principais benefícios estão:

  • redução de custos por meio de controle orçamentário;
  • melhor previsão de caixa;
  • menor risco de multas e encargos;
  • aumento da transparência com os condôminos;
  • segurança fiscal e trabalhista;
  • decisões mais técnicas em assembleia;
  • redução de conflitos internos;
  • preservação do fundo de reserva;
  • maior capacidade de planejar obras e manutenções;
  • proteção do síndico contra acusações infundadas.

A responsabilidade financeira do síndico não deve ser vista apenas como risco. Ela também funciona como um guia de boas práticas. Quando o síndico administra com método, registro e apoio técnico, a gestão se torna mais confiável.

Como o síndico pode se proteger na gestão financeira?

A melhor forma de proteção é adotar uma rotina de controle transparente. Isso reduz erros e facilita a comprovação das decisões tomadas.

1. Trabalhar com orçamento anual aprovado

O orçamento ajuda a prever receitas, despesas e reajustes da taxa condominial. Ele também oferece base para comparar o planejado com o realizado.

2. Utilizar conta bancária em nome do condomínio

A movimentação financeira deve ocorrer em conta do condomínio, evitando qualquer mistura com recursos pessoais do síndico, conselheiros ou terceiros.

3. Manter conciliação bancária mensal

A conciliação compara extratos, pagamentos, recebimentos e lançamentos. Ela ajuda a identificar divergências antes da prestação de contas.

4. Organizar documentos por competência

Notas, recibos, contratos e guias devem ser separados por mês. Isso facilita auditorias, assembleias e consultas futuras.

5. Submeter despesas relevantes à assembleia

Quando a despesa não for ordinária ou emergencial, a aprovação prévia reduz riscos de contestação.

6. Contar com suporte contábil especializado

A contabilidade ajuda a organizar documentos, obrigações fiscais, relatórios e controles que dão mais segurança à gestão condominial.

Perguntas frequentes sobre responsabilidade financeira do síndico

1.O síndico responde com o próprio patrimônio?

Pode responder quando houver comprovação de dano causado por negligência, irregularidade, omissão ou má-fé. A responsabilização depende da análise do caso concreto, dos documentos e do prejuízo apurado.

2.A assembleia pode reprovar as contas do síndico?

Sim. A assembleia pode aprovar, reprovar ou solicitar esclarecimentos sobre as contas. A reprovação pode abrir caminho para auditoria, destituição ou cobrança de valores, conforme a gravidade da situação.

3.Erro financeiro sem má-fé gera responsabilidade?

Pode gerar, especialmente se houver prejuízo e falta de diligência. Mesmo sem intenção de causar dano, o síndico deve demonstrar que agiu com cuidado, documentação e boa-fé.

4.O conselho fiscal elimina a responsabilidade do síndico?

Não. O conselho pode analisar contas e emitir parecer, mas a responsabilidade pela administração continua sendo do síndico. O conselho ajuda no controle, mas não substitui a obrigação de gestão.

5.O síndico pode delegar a gestão financeira à administradora?

Pode contratar apoio administrativo, mas não transfere integralmente sua responsabilidade. O síndico continua responsável por acompanhar, fiscalizar e prestar contas à assembleia.

6.Prestação de contas aprovada impede questionamentos futuros?

A aprovação reduz riscos, mas não impede questionamentos se depois forem identificadas fraudes, omissões relevantes ou documentos falsos. Por isso, a transparência deve ser completa.

O que o condomínio deve observar para reduzir riscos financeiros

A responsabilização do síndico costuma estar ligada a três fatores: ausência de controle, falta de documentação e decisões sem respaldo. Por isso, condomínios que desejam reduzir riscos precisam profissionalizar a administração financeira.

A gestão deve começar por um orçamento realista, seguir com controle mensal de receitas e despesas, manter conciliação bancária, documentar pagamentos, acompanhar obrigações fiscais e prestar contas de forma acessível.

Para o síndico, a organização não serve apenas para evitar problemas. Ela demonstra boa-fé, diligência e compromisso com o patrimônio coletivo. Para os condôminos, permite acompanhar a aplicação dos recursos e cobrar melhorias com base em dados.

A responsabilidade financeira do síndico existe porque o condomínio administra recursos de terceiros. Quanto maior a transparência, menor o risco de conflitos, prejuízos e questionamentos sobre a gestão.

Conte com a Pilotis Contabilidade para organizar a gestão do seu condomínio

A gestão financeira condominial exige controle, documentação, análise técnica e acompanhamento constante das obrigações. Quando esses processos são feitos sem método, o condomínio fica mais exposto a erros, multas, conflitos e decisões mal fundamentadas.

A Pilotis Contabilidade oferece suporte contábil, fiscal e consultivo para condomínios que precisam organizar suas rotinas financeiras, melhorar a prestação de contas, acompanhar obrigações e estruturar informações mais seguras para o síndico, conselho e assembleia.

Se o seu condomínio precisa de mais clareza nos números, apoio na organização documental e uma gestão financeira mais confiável, conhecer os serviços da Pilotis Contabilidade pode ser o próximo passo para reduzir riscos e administrar com mais segurança.

Gestão financeira para empresas prestadoras de serviços: como aumentar a lucratividade em Brasília

Gestão financeira para empresas prestadoras de serviços como aumentar a lucratividade em Brasília

Empresas prestadoras de serviços dependem diretamente da eficiência da gestão para manter margens saudáveis, controlar despesas e crescer com previsibilidade. Diferentemente de negócios que trabalham com grandes estoques, empresas de serviços concentram seus resultados na produtividade da equipe, na precificação correta, no controle dos contratos e na gestão rigorosa do fluxo de caixa.

Em Brasília, onde há forte presença de consultorias, empresas de tecnologia, engenharia, saúde, advocacia, arquitetura e serviços especializados, a organização financeira tem impacto direto na competitividade. Uma empresa pode faturar bem e, ainda assim, operar com baixa lucratividade quando não mede corretamente custos, impostos, inadimplência e margem por serviço.

Muitos empresários acreditam que aumentar o faturamento é suficiente para melhorar os resultados. Na prática, crescer sem planejamento pode gerar falta de caixa, aumento da carga tributária, atrasos em pagamentos, perda de controle sobre contratos e dificuldade para investir.

Neste artigo, você entenderá como implementar uma gestão financeira para empresas prestadoras de serviços, quais indicadores acompanhar, quais erros evitar e como transformar o financeiro em uma ferramenta estratégica para aumentar a lucratividade.

O que é gestão financeira para empresas prestadoras de serviços?

A gestão financeira para empresas prestadoras de serviços é o conjunto de processos usados para controlar receitas, despesas, fluxo de caixa, precificação, tributos, contratos e indicadores financeiros. Seu objetivo é garantir equilíbrio financeiro, melhorar a rentabilidade, reduzir desperdícios e gerar informações confiáveis para decisões estratégicas.

Em empresas de serviços, essa gestão precisa considerar principalmente horas trabalhadas, produtividade da equipe, custos fixos, margem por contrato, inadimplência, retenções tributárias e regime de tributação. Por isso, ela deve estar integrada à contabilidade, ao planejamento tributário e aos controles operacionais.

Por que a gestão financeira influencia diretamente a lucratividade?

Empresas de serviços possuem uma estrutura financeira diferente de indústrias e comércios. Grande parte dos custos está ligada à mão de obra, encargos trabalhistas, tecnologia, aluguel, fornecedores especializados, despesas administrativas e tributos incidentes sobre o faturamento.

Além disso, muitos contratos possuem ciclos longos de recebimento. Uma consultoria, clínica, agência, empresa de engenharia ou prestadora de serviços técnicos pode realizar o serviço em um mês e receber apenas semanas depois. Sem projeção financeira, esse intervalo compromete o capital de giro.

Antes de tomar decisões sobre expansão, contratação ou revisão de preços, é recomendável analisar se o negócio possui controles semelhantes aos tratados no conteúdo sobre fluxo de caixa empresarial em cenários de mudança tributária no DF, já que a previsibilidade financeira se tornou ainda mais relevante com as novas regras tributárias.

Quando a empresa acompanha apenas o saldo bancário, perde a capacidade de identificar problemas que reduzem sua margem. O saldo do dia não mostra, sozinho, impostos a vencer, recebíveis em atraso, contratos pouco rentáveis ou despesas que cresceram acima do faturamento.

Entre os principais fatores que impactam os resultados financeiros estão:

  • precificação inadequada dos serviços;
  • baixo controle dos custos operacionais;
  • ausência de projeção do fluxo de caixa;
  • regime tributário incompatível com o porte e a margem da empresa;
  • crescimento sem planejamento financeiro;
  • inadimplência dos clientes;
  • falta de indicadores para medir lucratividade real.

Empresas que monitoram esses pontos conseguem agir preventivamente antes que os problemas financeiros comprometam a operação.

Como funciona a gestão financeira na prática?

Uma gestão financeira eficiente envolve processos contínuos de controle, análise e tomada de decisão. O objetivo não é apenas registrar números, mas transformar dados em orientação prática para o empresário.

1. Levantamento das receitas

O primeiro passo consiste em identificar todas as fontes de faturamento da empresa, considerando contratos recorrentes, serviços pontuais, projetos específicos, receitas extras e possíveis sazonalidades.

Para empresas prestadoras de serviços, também é necessário separar receitas por tipo de serviço, cliente, contrato ou unidade de negócio. Essa segmentação permite entender quais atividades realmente geram margem.

2. Controle detalhado das despesas

É necessário registrar todos os gastos e classificá-los corretamente. Essa separação evita distorções na análise financeira e permite identificar onde estão os maiores impactos no resultado.

  • custos fixos;
  • custos variáveis;
  • investimentos;
  • tributos;
  • folha de pagamento;
  • despesas administrativas;
  • custos comerciais;
  • despesas financeiras.

Essa classificação ajuda a empresa a calcular margem, ponto de equilíbrio e necessidade de capital de giro.

3. Gestão do fluxo de caixa

O fluxo de caixa deve considerar entradas e saídas realizadas, mas também valores futuros previstos. Isso inclui recebimentos a prazo, impostos, folha de pagamento, fornecedores, parcelas de empréstimos e investimentos planejados.

A projeção financeira reduz riscos de falta de capital para obrigações essenciais e permite negociar prazos com mais segurança.

4. Formação correta do preço dos serviços

O preço não deve ser definido apenas com base no mercado. Ele precisa considerar os custos reais da operação e a margem desejada.

Na prática, a formação de preço deve avaliar:

  1. custos diretos envolvidos na entrega do serviço;
  2. custos indiretos da estrutura empresarial;
  3. tributos incidentes sobre a operação;
  4. horas técnicas da equipe;
  5. complexidade do serviço;
  6. risco operacional do contrato;
  7. margem de lucro esperada;
  8. posicionamento da empresa no mercado.

Empresas que precificam apenas observando concorrentes podem vender muito e lucrar pouco.

5. Monitoramento dos indicadores financeiros

Indicadores financeiros permitem acompanhar a saúde do negócio com base em dados. Para empresas de serviços, alguns dos mais relevantes são:

  • margem líquida;
  • margem operacional;
  • ticket médio;
  • lucratividade;
  • rentabilidade;
  • capital de giro;
  • índice de inadimplência;
  • ponto de equilíbrio financeiro;
  • margem por contrato;
  • custo por hora técnica.

Esses dados permitem decisões mais rápidas e fundamentadas sobre preços, cortes de despesas, contratações, investimentos e revisão de contratos.

Aspectos técnicos, fiscais e operacionais que merecem atenção

A gestão financeira está diretamente relacionada à contabilidade e ao planejamento tributário. Uma empresa pode ter bons controles internos, mas perder lucratividade se estiver enquadrada em um regime tributário inadequado ou se não acompanhar corretamente suas obrigações fiscais.

A escolha do regime tributário pode representar diferenças significativas na carga tributária. Para aprofundar esse ponto, vale analisar também os impactos tratados no artigo sobre Simples Nacional em 2026 no DF, especialmente para empresas que precisam revisar faturamento, folha de pagamento, anexos e margem operacional.

As principais opções de tributação para empresas prestadoras de serviços são:

  • Simples Nacional;
  • Lucro Presumido;
  • Lucro Real.

Cada regime possui regras específicas para cálculo dos tributos, obrigações acessórias, retenções e possibilidade de aproveitamento de créditos. A empresa deve avaliar faturamento, folha de pagamento, margem de lucro, tipo de serviço prestado, CNAE, retenções na fonte e estrutura de custos.

Empresas prestadoras de serviços também devem observar tributos como:

  • ISS;
  • PIS;
  • COFINS;
  • IRPJ;
  • CSLL;
  • INSS patronal, quando aplicável;
  • retenções federais e municipais em determinados contratos.

O enquadramento no Simples Nacional, por exemplo, exige atenção à atividade exercida, ao anexo aplicável, ao fator R e aos limites de receita. Já empresas no Lucro Presumido ou Lucro Real precisam avaliar com mais rigor a margem efetiva, a apuração de tributos e as obrigações acessórias.

Além disso, a escrituração contábil fornece informações essenciais para elaboração de demonstrações financeiras, como:

  • Balanço Patrimonial;
  • Demonstração do Resultado do Exercício (DRE);
  • Demonstração dos Fluxos de Caixa (DFC);
  • balancetes mensais;
  • relatórios gerenciais.

Esses relatórios ajudam a identificar tendências, acompanhar resultados e embasar decisões estratégicas. A consistência das informações também é relevante para obrigações digitais vinculadas ao SPED, à EFD-Reinf, à DCTFWeb, ao eSocial e às demais declarações exigidas pela Receita Federal.

Outro ponto que merece atenção é a Reforma Tributária. Empresas de serviços precisam acompanhar as mudanças envolvendo CBS, IBS, créditos, contratos e precificação. Esse tema é aprofundado no conteúdo sobre Reforma Tributária para prestadores de serviços, que trata dos impactos práticos para negócios que vendem mão de obra técnica, conhecimento e serviços recorrentes.

Acompanhar informações oficiais sobre a Reforma Tributária ajuda a evitar decisões baseadas em dados incompletos ou desatualizados. Para empresas de Brasília, essa análise deve considerar contratos com clientes privados, órgãos públicos, prestadores terceirizados e fornecedores de tecnologia.

Tabela comparativa: práticas financeiras e impacto na lucratividade

Prática de gestãoO que controlaImpacto financeiro
Controle diário do fluxo de caixaEntradas, saídas e compromissos futurosMaior previsibilidade financeira
Precificação baseada em custosCustos diretos, indiretos, tributos e margemMargens de lucro mais consistentes
Planejamento tributárioRegime tributário, retenções e obrigações fiscaisRedução legal da carga tributária
Controle de inadimplênciaClientes em atraso e prazos de recebimentoMelhoria do capital de giro
Monitoramento de indicadoresMargem, lucro, rentabilidade e ponto de equilíbrioDecisões mais rápidas e estratégicas
Orçamento financeiro anualMetas, despesas previstas e investimentosMelhor planejamento de crescimento
Integração entre financeiro e contabilidadeDados fiscais, contábeis e gerenciaisInformações mais confiáveis para gestão

Principais erros na gestão financeira de empresas prestadoras de serviços

Mesmo empresas consolidadas podem perder lucratividade por falhas simples na administração financeira. Os erros abaixo costumam aparecer de forma gradual, mas geram impactos relevantes no caixa e na rentabilidade.

1. Misturar finanças pessoais com as da empresa

Esse erro dificulta o controle financeiro e compromete a análise dos resultados reais. Quando o empresário usa a conta da empresa para despesas pessoais, o lucro deixa de ser mensurável com precisão.

Para evitar o problema, é recomendável definir pró-labore, separar contas bancárias e registrar retiradas de forma organizada.

2. Não acompanhar o fluxo de caixa

Ter um faturamento elevado não significa ter dinheiro disponível. Empresas com recebimentos atrasados e obrigações concentradas podem enfrentar falta de caixa mesmo vendendo bem.

O ideal é atualizar entradas e saídas diariamente, projetando pelo menos os próximos 60 a 90 dias.

3. Precificar sem calcular custos

Cobrar menos do que o necessário reduz a margem e pode gerar prejuízo mesmo com aumento das vendas. Isso ocorre quando a empresa não considera horas técnicas, retrabalho, tributos, ferramentas, equipe e despesas indiretas.

Para evitar esse erro, o preço deve ser calculado com base em custos reais, margem desejada e capacidade operacional.

4. Ignorar indicadores financeiros

Sem indicadores, decisões passam a ser tomadas com base apenas na percepção do gestor. Isso aumenta o risco de manter serviços pouco rentáveis, contratar sem necessidade ou investir em momentos inadequados.

A empresa deve acompanhar mensalmente margem, lucro líquido, inadimplência, ticket médio, ponto de equilíbrio e rentabilidade por contrato.

5. Escolher o regime tributário inadequado

Uma tributação incompatível pode aumentar os custos e reduzir a competitividade da empresa. A análise deve considerar faturamento, folha de pagamento, margem, atividade, retenções e projeção de crescimento.

Esse ponto exige revisão periódica, especialmente em períodos de expansão, mudança de serviços ou alterações na legislação.

6. Não integrar financeiro e contabilidade

Quando o financeiro trabalha separado da contabilidade, os relatórios perdem consistência. A empresa pode tomar decisões com base em números incompletos, sem considerar tributos, provisões e obrigações futuras.

A integração entre dados financeiros e contábeis melhora a qualidade da informação gerencial e reduz riscos fiscais.

Benefícios de uma gestão financeira estruturada

Quando os processos financeiros são bem organizados, os benefícios aparecem em diferentes áreas da empresa. O ganho não está apenas na redução de custos, mas na capacidade de tomar decisões com mais precisão.

Aumento da lucratividade

A empresa passa a identificar quais serviços, contratos ou clientes geram maior margem. Com isso, consegue revisar preços, eliminar desperdícios e concentrar esforços nas atividades mais rentáveis.

Melhor controle do fluxo de caixa

A projeção de entradas e saídas evita surpresas financeiras e permite negociar prazos com clientes, fornecedores e instituições financeiras com mais segurança.

Redução de desperdícios

O controle detalhado das despesas revela gastos duplicados, ferramentas subutilizadas, contratos desnecessários e processos que geram retrabalho.

Segurança fiscal

A gestão financeira integrada à contabilidade reduz inconsistências em notas fiscais, retenções, tributos e obrigações acessórias. Isso diminui o risco de multas e problemas com órgãos fiscalizadores.

Crescimento empresarial com previsibilidade

Empresas que acompanham indicadores conseguem planejar contratações, investimentos, expansão comercial e novas unidades com base em dados. Esse cuidado reduz improvisos e melhora a sustentabilidade do crescimento.

Além disso, conteúdos institucionais do Sebrae reforçam a importância da organização financeira para a sobrevivência, competitividade e expansão de pequenos negócios.

Perguntas frequentes sobre gestão financeira para empresas prestadoras de serviços

1.Qual é o principal objetivo da gestão financeira?

O principal objetivo é garantir equilíbrio financeiro, controlar custos, aumentar a lucratividade e fornecer informações confiáveis para decisões estratégicas.

2.Empresas pequenas também precisam de gestão financeira?

Sim. Independentemente do porte, toda empresa precisa controlar receitas, despesas, fluxo de caixa, tributos e margem. Pequenas empresas costumam ter menos folga financeira para absorver erros.

3.Qual indicador financeiro merece maior atenção?

Não existe apenas um indicador. Fluxo de caixa, margem líquida, lucratividade, capital de giro, inadimplência e ponto de equilíbrio devem ser analisados em conjunto.

4.A gestão financeira ajuda na redução de impostos?

Sim, de forma indireta e legal. Ela fornece dados para avaliar regime tributário, retenções, estrutura de custos e planejamento fiscal, evitando pagamento excessivo ou decisões tributárias inadequadas.

5.Com que frequência a empresa deve analisar seus resultados financeiros?

O acompanhamento do caixa deve ser frequente. Já os indicadores de desempenho, margem, lucratividade e custos devem ser analisados mensalmente, com revisões estratégicas ao longo do ano.

6.Como saber se minha empresa está lucrando pouco?

O sinal mais comum é faturar mais sem perceber aumento proporcional no caixa ou no lucro. Isso pode indicar preço inadequado, custos elevados, impostos mal planejados, inadimplência ou contratos pouco rentáveis.

Como transformar a gestão financeira em vantagem competitiva

Empresas prestadoras de serviços que tratam a gestão financeira apenas como uma obrigação administrativa acabam limitando seu potencial de crescimento.

Ao integrar planejamento financeiro, contabilidade, controle de custos, gestão tributária e análise de indicadores, o empresário passa a tomar decisões com maior segurança. Isso permite corrigir desvios rapidamente, investir de forma mais eficiente e preservar a saúde financeira do negócio.

Mais do que controlar números, uma boa gestão financeira cria condições para aumentar a lucratividade, fortalecer o caixa, reduzir riscos fiscais e sustentar a expansão da empresa de maneira consistente.

Em Brasília, onde muitas empresas de serviços atuam com contratos recorrentes, mão de obra especializada e obrigações fiscais complexas, esse controle deixa de ser apenas operacional e passa a ser parte da estratégia empresarial.

Conte com a Pilotis Contabilidade para fortalecer a gestão financeira da sua empresa

Melhorar os resultados financeiros exige mais do que organizar planilhas. É necessário integrar contabilidade, planejamento tributário, controle gerencial e informações estratégicas para apoiar decisões mais seguras.

A Pilotis Contabilidade oferece soluções contábeis para empresas em Brasília, incluindo suporte contábil, gestão financeira BPO, área fiscal e tributária, folha de pagamento, contabilidade avançada e acompanhamento consultivo para negócios que precisam crescer com mais organização.

Se a sua empresa presta serviços e precisa melhorar o fluxo de caixa, revisar custos, acompanhar indicadores ou estruturar uma rotina financeira mais eficiente, fale com um especialista e entenda como a Pilotis pode apoiar sua tomada de decisão com mais clareza, segurança e previsibilidade.