
Quem trabalha sozinho pode chegar a um ponto em que a estrutura usada para abrir o CNPJ deixa de acompanhar o tamanho do negócio. O faturamento cresce, surgem contratos maiores, aumenta a exposição a riscos e a empresa passa a exigir uma organização societária mais consistente.
É nesse momento que muitos empresários começam a avaliar a sociedade unipessoal em Brasília, especialmente quando o CNPJ está registrado como Empresário Individual ou quando o negócio deixou de atender às condições permitidas ao MEI.
A decisão, porém, não deve ser tomada apenas porque a LTDA parece uma estrutura mais profissional. A mudança interfere na natureza jurídica, no contrato social, na responsabilidade patrimonial e na forma como futuras alterações societárias poderão ser realizadas. Já a tributação não necessariamente diminui apenas porque a empresa passou a ser limitada.
Antes da transformação, vale entender também como funciona a abertura de empresa em Brasília e seus principais cuidados, porque natureza jurídica, CNAE, endereço, regime tributário e licenciamento precisam permanecer coerentes após a mudança.
Neste artigo, você entenderá quando a migração faz sentido, quais diferenças realmente pesam na decisão e como funciona a transformação para uma Sociedade Limitada com apenas um sócio no Distrito Federal.
O que é sociedade unipessoal em Brasília?
A sociedade unipessoal em Brasília é uma Sociedade Limitada constituída ou mantida com apenas um sócio. Embora seja frequentemente chamada de Sociedade Limitada Unipessoal ou SLU, ela não representa uma natureza jurídica distinta da LTDA. A empresa continua registrada como Sociedade Empresária Limitada, quando possui natureza empresária, mas seu quadro societário contém somente uma pessoa.
Na prática, uma única pessoa pode deter 100% das quotas e administrar a empresa sem precisar incluir um segundo sócio apenas para cumprir uma formalidade. Essa possibilidade está prevista no artigo 1.052 do Código Civil, alterado pela Lei nº 13.874/2019, conhecida como Lei da Liberdade Econômica.
Sociedade Limitada Unipessoal e LTDA são a mesma coisa?
Esse ponto merece atenção porque a expressão “trocar para SLU” pode causar a impressão de que existe um tipo empresarial independente chamado SLU.
Juridicamente, não é assim.
O artigo 1.052 do Código Civil estabelece que uma Sociedade Limitada pode ser constituída por uma ou mais pessoas. Quando existe somente um sócio, ocorre a chamada unipessoalidade.
O Manual de Registro de Sociedade Limitada do DREI reforça que a Sociedade Limitada pode ter um único sócio e que, no que couber, são aplicadas a ela as mesmas regras previstas para a limitada composta por duas ou mais pessoas.
Portanto:
- LTDA com dois ou mais sócios: Sociedade Limitada pluripessoal;
- LTDA com apenas um sócio: Sociedade Limitada unipessoal;
- natureza jurídica: Sociedade Empresária Limitada, quando se tratar de sociedade empresária.
A principal diferença está na composição do quadro societário, e não na existência de uma categoria jurídica completamente diferente.
O que significa trocar um “CNPJ individual” pela LTDA?
“CNPJ individual” é uma expressão informal. Antes de planejar qualquer transformação, é necessário descobrir qual natureza jurídica está efetivamente registrada no CNPJ e na Junta Comercial.
As situações mais frequentes são MEI, Empresário Individual e empresas que anteriormente estavam constituídas como EIRELI.
Empresário Individual
O Empresário Individual exerce a atividade empresarial em nome próprio. Não existe, nessa estrutura, a mesma separação societária típica de uma Sociedade Limitada.
Essa característica costuma ganhar peso quando a empresa passa a assumir contratos maiores, contratar funcionários, adquirir ativos ou se expor a obrigações financeiras mais relevantes.
MEI
O Microempreendedor Individual também possui natureza ligada ao Empresário Individual, porém submetido ao regime simplificado do SIMEI, desde que cumpra os requisitos específicos aplicáveis ao MEI.
Por isso, deixar de ser MEI e transformar a empresa em Sociedade Limitada envolve decisões que precisam ser coordenadas corretamente. A transformação para LTDA é possível, mas a nova natureza jurídica não é compatível com a permanência no SIMEI.
Antiga EIRELI
A Empresa Individual de Responsabilidade Limitada deixou de ser utilizada como modalidade para novas constituições.
A Lei nº 14.195/2021 determinou a transformação das EIRELIs existentes em sociedades limitadas unipessoais. A própria Jucis-DF esclarece a transformação cadastral das antigas EIRELIs em LTDAs.
Quem ainda utiliza a expressão EIRELI para se referir à própria empresa deve, portanto, consultar a situação cadastral atual antes de iniciar um novo processo de transformação.
Quando vale a pena migrar de Empresário Individual para LTDA?
Não existe um faturamento único a partir do qual a transformação se torne automaticamente necessária ou vantajosa.
A decisão deve considerar risco, contratos, planejamento patrimonial, estrutura operacional e perspectiva de crescimento. Uma análise adequada também deve conversar com o planejamento tributário da empresa em Brasília, pois mudar a natureza jurídica sem revisar a tributação pode manter custos e distorções que já existiam antes da transformação.
1.Quando a exposição patrimonial ficou maior
Esse costuma ser um dos fatores mais relevantes.
No Empresário Individual, a atividade empresarial está diretamente vinculada à pessoa do empresário. Na Sociedade Limitada, o artigo 1.052 do Código Civil estabelece que a responsabilidade de cada sócio é restrita ao valor de suas quotas, embora todos respondam solidariamente pela integralização do capital social.
O texto legal pode ser consultado diretamente na versão do Código Civil disponibilizada pelo Senado Federal.
Por isso, a LTDA tende a fazer mais sentido quando a empresa passa a assumir obrigações como:
- contratos de longo prazo;
- financiamentos empresariais;
- contratação de equipes;
- locações comerciais relevantes;
- prestação de serviços de maior valor;
- aquisição de máquinas e equipamentos;
- operações recorrentes com fornecedores a prazo.
A responsabilidade limitada, entretanto, não equivale a uma blindagem patrimonial absoluta.
Abuso da personalidade jurídica, confusão patrimonial, fraude, desvio de finalidade e determinadas garantias pessoais prestadas pelo sócio podem produzir efeitos além da separação patrimonial existente entre empresa e pessoa física.
2.Quando o negócio começa a crescer
A LTDA também oferece uma arquitetura societária mais preparada para mudanças futuras.
Um empreendedor que hoje possui 100% da sociedade pode posteriormente:
- admitir um novo sócio;
- transferir parte das quotas;
- alterar regras de administração;
- estabelecer critérios de entrada e saída;
- organizar processos sucessórios;
- reorganizar participações societárias;
- estruturar a empresa para receber investimentos, conforme o modelo adotado.
Essa flexibilidade permite que a empresa continue evoluindo sem depender da inclusão artificial de um segundo sócio para funcionar como Sociedade Limitada.
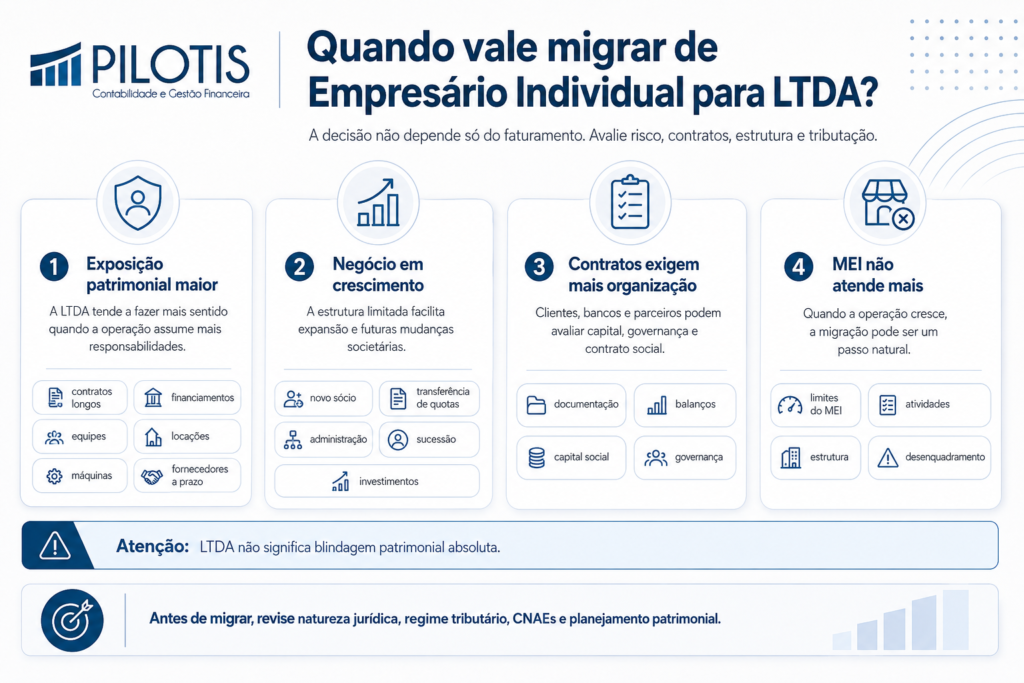
3.Quando contratos exigem maior organização societária
Alguns clientes, bancos, investidores, fornecedores e parceiros comerciais analisam documentação societária, balanços, capital social, poderes de administração e governança antes de estabelecer determinadas relações.
A forma limitada não garante aprovação de crédito, contratação ou investimento. No entanto, permite estruturar capital, administração e participação societária dentro de um contrato social mais detalhado.
4.Quando o MEI deixou de atender à realidade do negócio
A migração também pode ser consequência natural do crescimento.
O MEI possui limites e critérios relacionados a faturamento, atividades permitidas, participação em outras empresas, estrutura operacional e contratação.
Quando a operação já não cabe nessa estrutura, insistir no enquadramento pode gerar problemas cadastrais e fiscais. Nesse cenário, é necessário avaliar não somente a saída do MEI, mas também qual natureza jurídica e qual regime tributário devem ser adotados depois do desenquadramento.
Migrar para LTDA reduz os impostos?
Não necessariamente.
Esse é um dos principais erros na análise da transformação societária.
Natureza jurídica e regime tributário são conceitos diferentes. Alterar uma empresa de Empresário Individual para Sociedade Limitada não significa, por si só, que haverá redução das alíquotas.
Uma Sociedade Limitada pode, desde que cumpra os requisitos legais de cada regime, estar enquadrada no:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
Por isso, antes da transformação, é recomendável comparar os cenários tributários. O conteúdo da Pilotis sobre Simples Nacional em 2026 no Distrito Federal mostra como faturamento, atividade, folha de pagamento e margem precisam ser avaliados em conjunto na escolha do regime.
Em 2026, essa análise exige atenção adicional por causa da transição da Reforma Tributária. A Receita Federal já publicou alterações envolvendo a adaptação do Simples Nacional à CBS e ao IBS, com regras que produzirão efeitos principalmente a partir de 2027. As atualizações podem ser acompanhadas nas orientações oficiais sobre as mudanças do Simples Nacional para a Reforma Tributária.
A pergunta adequada, portanto, não é simplesmente:
“LTDA paga menos imposto?”
A análise correta é:
“Qual combinação entre natureza jurídica, CNAE, faturamento, folha, margem e regime tributário produz a estrutura mais adequada para este negócio?”
Exemplo prático
Imagine um prestador de serviços em Brasília que atua sozinho e está registrado como Empresário Individual.
A empresa fatura R$35 mil por mês e decide migrar para uma LTDA unipessoal.
Se atividade, faturamento, folha, regime tributário e demais características permanecerem iguais, não existe redução automática de imposto causada exclusivamente pela transformação de EI para LTDA.
Uma eventual economia pode decorrer de outros fatores, como:
- reenquadramento tributário adequado;
- aplicação correta do Fator R, quando cabível;
- revisão dos CNAEs;
- mudança de regime tributário;
- organização da folha de pagamento;
- reestruturação financeira e operacional.
Transformação societária e planejamento tributário devem, portanto, ser analisados juntos, mas não confundidos.
Como funciona a transformação para sociedade unipessoal em Brasília?
No Distrito Federal, os atos de Empresários Individuais e sociedades empresárias são registrados pela Junta Comercial, Industrial e Serviços do Distrito Federal (Jucis-DF).
A transformação societária permite alterar o tipo jurídico da empresa sem necessariamente encerrar o CNPJ existente e abrir outro negócio do zero. O procedimento, porém, exige que cadastro, ato societário e informações integradas estejam coerentes.
Na prática, o processo envolve as seguintes etapas:
- Revisar a situação cadastral atual.
É necessário identificar natureza jurídica, CNAEs, endereço, enquadramento como ME ou EPP, regime tributário e eventuais pendências. - Definir a nova estrutura da Sociedade Limitada.
A empresa precisará estabelecer capital social, objeto, endereço, administração, poderes do sócio único e demais cláusulas obrigatórias. - Verificar a viabilidade e os dados integrados.
Dependendo das alterações realizadas, o processo pode envolver consultas e eventos cadastrais nos sistemas integrados à Redesim e à Jucis-DF. - Preparar o ato de transformação.
O instrumento deve registrar a decisão de transformar o Empresário Individual em Sociedade Limitada e trazer as cláusulas necessárias à nova estrutura jurídica. - Atualizar os dados nos cadastros integrados.
A transformação precisa refletir corretamente no CNPJ e nos demais registros relacionados à empresa. - Revisar inscrições, licenças e contratos.
Dependendo da atividade e das alterações simultâneas, podem existir efeitos sobre licenciamento, emissão de notas, certificado digital, contas bancárias, contratos e registros profissionais. - Revisar o regime tributário e as obrigações.
Depois da transformação, é necessário confirmar se o enquadramento fiscal continua adequado e quais obrigações acessórias permanecem aplicáveis.
Aspectos técnicos, fiscais e operacionais que precisam ser revisados
Transformar a empresa sem revisar os elementos ao redor do CNPJ pode apenas trocar o formato jurídico e manter problemas anteriores.
1.Capital social não deve ser escolhido aleatoriamente
A Sociedade Limitada unipessoal não possui, como regra geral, a antiga exigência de capital mínimo equivalente a 100 salários mínimos associada à EIRELI.
Isso não significa que qualquer valor deva ser informado apenas para concluir o registro.
O capital precisa ser definido considerando a estrutura da operação, os aportes realizados e os recursos destinados ao desenvolvimento do negócio.
Também é necessário diferenciar:
- capital subscrito;
- capital integralizado;
- patrimônio líquido;
- faturamento;
- saldo disponível em conta;
- valor econômico da empresa.
São conceitos distintos e não devem ser tratados como sinônimos.
2.A responsabilidade limitada exige separação patrimonial na prática
A existência de uma LTDA não autoriza tratar a conta empresarial como extensão da conta pessoal do sócio.
Entre as boas práticas estão:
- manter contas bancárias pessoais e empresariais separadas;
- registrar retiradas corretamente;
- documentar aportes;
- formalizar empréstimos entre sócio e empresa quando existirem;
- registrar aquisição e alienação de ativos;
- manter escrituração contábil consistente;
- conciliar movimentações bancárias com a contabilidade.
Uma Sociedade Limitada com confusão recorrente entre patrimônio empresarial e pessoal perde parte da organização jurídica que motivou a própria transformação.
3.Pró-labore e distribuição de lucros precisam ser organizados
Migrar para LTDA não significa que o sócio possa retirar valores da empresa sem classificação contábil adequada.
Quando o sócio exerce atividade na empresa, sua remuneração precisa ser tratada conforme as regras previdenciárias, fiscais e contábeis aplicáveis. Já a distribuição de resultados deve estar sustentada pela apuração do lucro e pela escrituração correspondente.
A diferença entre essas formas de retirada é detalhada no conteúdo sobre pró-labore e distribuição de lucros para sócios de empresas.
4.CNAE e objeto social devem ser compatíveis
A transformação é uma oportunidade para revisar se o contrato social descreve adequadamente aquilo que a empresa realmente executa.
Um objeto social ou CNAE incompatível com a operação pode afetar:
- tributação;
- licenciamento;
- emissão de notas fiscais;
- contratos com clientes;
- fiscalizações;
- registros em conselhos profissionais;
- enquadramento no Simples Nacional.
O objetivo não deve ser adicionar uma lista extensa de atividades apenas porque talvez sejam utilizadas no futuro, mas construir um cadastro coerente com a operação real e com o planejamento empresarial.
5.O regime tributário precisa ser simulado
Empresas de serviços em Brasília podem apresentar resultados bastante diferentes entre Simples Nacional, Lucro Presumido e Lucro Real, dependendo de faturamento, folha de pagamento, atividade, margem e estrutura de custos.
No Simples Nacional, por exemplo, determinadas atividades de serviços podem ter sua tributação influenciada pelo Fator R, que considera a relação entre folha de salários e receita bruta.
Por isso, a mudança para LTDA deve ser acompanhada de uma simulação fiscal, e não apenas de uma alteração contratual.
Empresário Individual, MEI e LTDA unipessoal: qual a diferença?
| Estrutura | Número de sócios | Responsabilidade | Regime tributário | Uso mais comum |
| MEI | 1 titular | Vinculada à estrutura do Empresário Individual | SIMEI | Operações pequenas que atendem aos requisitos específicos do MEI |
| Empresário Individual | 1 titular | Sem a limitação societária típica da LTDA | Simples, Presumido ou Real, conforme os requisitos aplicáveis | Negócios individuais sem estrutura societária limitada |
| LTDA unipessoal | 1 sócio | Responsabilidade limitada conforme as regras societárias, ressalvadas as exceções legais | Simples, Presumido ou Real, conforme os requisitos aplicáveis | Negócios individuais que buscam estrutura societária mais organizada e flexível |
| LTDA pluripessoal | 2 ou mais sócios | Responsabilidade limitada às quotas, observadas as regras legais | Simples, Presumido ou Real, conforme os requisitos aplicáveis | Negócios com participação de mais de um sócio |
A escolha não deve ser feita exclusivamente com base na quantidade de pessoas envolvidas. Risco, crescimento, tributação e planejamento societário pesam tanto quanto o número de sócios.
6 erros ao migrar para uma Sociedade Limitada
1. Acreditar que a mudança reduz impostos automaticamente
Erro: associar LTDA a uma alíquota menor.
Impacto: a empresa pode alterar toda a estrutura jurídica e continuar submetida à mesma carga tributária ou até assumir custos adicionais.
Como evitar: comparar os regimes tributários antes da transformação.
2. Definir capital social apenas para preencher o contrato
Erro: escolher um valor sem conexão com a estrutura empresarial.
Impacto: o contrato social pode deixar de representar adequadamente a formação do capital da sociedade.
Como evitar: avaliar os aportes, investimentos e a necessidade operacional antes de definir o capital.
3. Continuar misturando patrimônio pessoal e empresarial
Erro: migrar para LTDA, mas manter pagamentos particulares na conta da empresa e despesas empresariais na conta da pessoa física.
Impacto: contabilidade inconsistente, dificuldade para comprovar resultados e aumento do risco de confusão patrimonial.
Como evitar: estabelecer regras claras para pagamentos, aportes, retiradas e reembolsos.
4. Transformar o MEI sem analisar os efeitos do desenquadramento
Erro: tratar a migração como simples troca do nome jurídico.
Impacto: divergências cadastrais, tributárias e operacionais podem aparecer depois da alteração.
Como evitar: coordenar o desenquadramento do MEI com a transformação, o regime tributário e a atualização dos demais cadastros.
5. Não revisar CNAEs e objeto social
Erro: transportar para a nova LTDA uma estrutura cadastral que já estava desatualizada.
Impacto: possibilidade de tributação inadequada, problemas de licenciamento e inconsistências na emissão de documentos fiscais.
Como evitar: utilizar a transformação para realizar uma revisão cadastral completa da empresa.
6. Achar que responsabilidade limitada significa proteção absoluta
Erro: imaginar que nenhum patrimônio pessoal poderá ser alcançado simplesmente porque existe uma LTDA.
Impacto: decisões podem ser tomadas com uma percepção incorreta sobre o nível de proteção patrimonial.
Como evitar: manter separação patrimonial, escrituração consistente, documentação dos atos empresariais e atenção às garantias pessoais assumidas pelo sócio.
Quais são os benefícios de migrar corretamente para LTDA?
Maior organização patrimonial
A Sociedade Limitada cria uma estrutura jurídica mais definida entre a pessoa do sócio e a pessoa jurídica.
Quando acompanhada de escrituração e controles adequados, essa separação melhora a organização financeira e patrimonial da empresa.
Mais flexibilidade para crescer
A empresa pode começar com apenas um sócio e posteriormente admitir novos participantes por meio das alterações societárias cabíveis, sem precisar abandonar a forma limitada simplesmente porque o quadro societário mudou.
Estrutura societária mais clara
Administração, capital, objeto empresarial, quotas, poderes e regras internas passam a ser definidos dentro do contrato social da Sociedade Limitada.
Isso facilita a organização jurídica à medida que a operação se torna mais complexa.
Planejamento fiscal mais consistente
A transformação cria uma boa oportunidade para revisar conjuntamente CNAEs, faturamento, folha, regime tributário, retiradas do sócio e obrigações acessórias.
O benefício não decorre simplesmente da sigla “LTDA”, mas das decisões tomadas durante a reorganização.
Maior eficiência operacional
Quando cadastro, contabilidade, contratos, folha e movimentações financeiras estão alinhados à nova estrutura jurídica, a empresa reduz retrabalho e consegue manter informações mais confiáveis para bancos, clientes, fornecedores e órgãos públicos.
Mais preparo para decisões futuras
Entrada de sócios, expansão, abertura de filial, sucessão e reorganizações empresariais tendem a ser mais fáceis de planejar quando a estrutura societária já foi construída pensando no crescimento.
Perguntas frequentes sobre sociedade unipessoal em Brasília
1.Sociedade unipessoal precisa de dois sócios?
Não. O artigo 1.052 do Código Civil permite que uma Sociedade Limitada seja constituída por uma ou mais pessoas. Dessa forma, não é necessário incluir um segundo sócio apenas para constituir ou manter uma LTDA.
2.SLU e Sociedade Limitada são diferentes?
A chamada SLU é uma Sociedade Limitada com apenas um sócio. Ela segue, no que couber, as regras aplicáveis às demais sociedades limitadas. A unipessoalidade descreve a composição societária, e não uma natureza jurídica independente.
3.Posso transformar Empresário Individual em LTDA sem fechar o CNPJ?
A transformação societária permite alterar o registro de Empresário Individual para Sociedade Limitada sem que a operação seja tratada simplesmente como encerramento de uma empresa e abertura de outra. O procedimento deve seguir as exigências registrais e cadastrais aplicáveis.
4.MEI pode virar Sociedade Limitada Unipessoal?
Sim. Um Empresário Individual enquadrado como MEI pode passar por transformação para Sociedade Limitada. A nova estrutura, entretanto, não atende aos requisitos para permanência no SIMEI, tornando necessário tratar corretamente o desenquadramento e seus efeitos.
5.Existe capital mínimo para abrir uma LTDA unipessoal?
Não existe a exigência geral de capital mínimo equivalente a 100 salários mínimos que estava associada à antiga EIRELI. O valor do capital deve ser definido conforme os aportes e a estrutura econômica pretendida para a sociedade.
6.Sociedade Limitada paga menos imposto que Empresário Individual?
Não necessariamente. A natureza jurídica não determina sozinha a carga tributária. Atividade, CNAE, faturamento, folha, margem, regime tributário e outras características da operação precisam ser avaliados em conjunto.
Como saber se chegou a hora de migrar?
A sociedade unipessoal em Brasília tende a fazer mais sentido quando o negócio individual ganhou exposição patrimonial, aumentou seus contratos, deixou as limitações do MEI ou precisa de uma estrutura societária mais preparada para crescer.
A principal vantagem não está em uma redução automática de impostos. Ela está na possibilidade de operar como Sociedade Limitada mesmo tendo somente um proprietário, com contrato social próprio, organização patrimonial mais definida e flexibilidade para futuras alterações no quadro societário.
Para quem já atua como Empresário Individual, a análise deve comparar a estrutura existente com o risco real da atividade. Para o MEI, também é necessário avaliar os efeitos do desenquadramento. Em ambos os casos, tributação, CNAEs, capital social, remuneração e obrigações precisam ser revisados antes da alteração.
A transformação bem planejada evita um problema frequente: mudar apenas o tipo jurídico e descobrir depois que cadastro, tributação e contabilidade continuam desalinhados com a realidade da empresa.
Estruture sua empresa em Brasília com a Pilotis
A transformação para uma Sociedade Limitada não deve começar apenas pelo preenchimento do processo na Junta Comercial. Primeiro, é necessário entender como a empresa opera, qual é seu regime tributário, quais riscos o empresário assume e qual estrutura societária será adequada para os próximos anos.
A Pilotis Contabilidade atua em Brasília com abertura e regularização de empresas, acompanhamento contábil, planejamento tributário e organização financeira. Esse suporte permite avaliar a transformação societária junto com CNAEs, regime de tributação, capital social e rotina contábil da empresa.
Se você atua como MEI ou Empresário Individual e está avaliando a migração para uma LTDA com sócio único, fale com um especialista da Pilotis para analisar se a estrutura atual ainda atende ao negócio e quais ajustes devem acompanhar a transformação.

