
A sucessão de um patrimônio relevante costuma gerar uma preocupação que vai além da divisão dos bens: como evitar que imóveis, participações societárias, aplicações e outros ativos fiquem sujeitos a um processo sucessório demorado, oneroso ou capaz de gerar conflitos familiares?
É nesse ponto que a holding familiar aparece como instrumento de planejamento.
Quando estruturada antes do falecimento e acompanhada da transferência adequada das participações societárias, ela pode antecipar parte relevante da sucessão e reduzir a quantidade de bens que precisariam ser discutidos posteriormente em inventário.
Isso não significa, porém, que simplesmente abrir uma empresa seja suficiente para eliminar o procedimento sucessório.
A sucessão patrimonial sem inventário depende de decisões tomadas em vida, da composição do patrimônio, dos herdeiros envolvidos, do regime de bens, das regras societárias e do tratamento tributário da operação.
A diferença entre uma holding eficiente e uma estrutura que apenas cria novos custos está justamente no planejamento.
Por isso, antes da constituição da empresa, é recomendável compreender como funciona uma holding patrimonial, quais ativos podem ser concentrados nela e como as quotas serão transmitidas entre as gerações.
O que é sucessão patrimonial sem inventário?
A sucessão patrimonial sem inventário consiste em organizar e transmitir determinados bens ou direitos ainda em vida, de maneira que eles não integrem diretamente o patrimônio particular do titular no momento de sua morte.
Em uma holding familiar, isso normalmente ocorre quando imóveis e outros ativos são transferidos para uma pessoa jurídica e, posteriormente, as quotas dessa sociedade são doadas aos sucessores, eventualmente com reserva de usufruto e regras específicas de administração.
Assim, os herdeiros podem se tornar titulares das participações societárias antes da abertura da sucessão.
A holding, portanto, não extingue o inventário por definição. Ela pode tornar desnecessário inventariar os bens que já não pertenciam diretamente ao falecido e cuja transmissão das quotas tenha sido concluída em vida.
A holding realmente substitui o inventário?
Pode substituir parte relevante do processo sucessório, mas somente quando o planejamento é efetivamente concluído antes do falecimento.
Esse é um dos pontos mais importantes para quem avalia uma holding familiar como ferramenta de sucessão patrimonial.
Imagine uma pessoa que possui dez imóveis diretamente em seu CPF. Se ela falecer mantendo essa estrutura, os imóveis integrarão seu espólio e deverão ser considerados na sucessão.
Agora considere uma situação diferente: os imóveis foram previamente integralizados ao capital de uma holding familiar e as quotas dessa sociedade foram transferidas aos filhos em vida, respeitando as regras sucessórias aplicáveis.
Nesse segundo cenário, os filhos não precisam receber individualmente cada imóvel por herança. Eles já são titulares das quotas da empresa que possui os imóveis.
A sucessão deixa de ocorrer diretamente sobre apartamentos, terrenos, salas comerciais ou outros ativos e passa a ter sido organizada no nível societário.
Esse mecanismo faz parte de uma estratégia mais ampla de planejamento sucessório e empresarial, especialmente relevante quando há imóveis, empresas familiares ou vários sucessores envolvidos.
Quando ainda pode existir inventário?
Mesmo com uma holding, pode ser necessário inventário se o titular deixar, em seu nome:
- imóveis não integralizados à sociedade;
- aplicações financeiras mantidas diretamente pela pessoa física;
- veículos;
- quotas da própria holding ainda pertencentes ao falecido;
- créditos e direitos;
- participações em outras empresas;
- bens adquiridos depois da estruturação sucessória.
Por isso, dizer que uma holding “acaba com o inventário” é tecnicamente inadequado.
Ela pode reduzir substancialmente ou até eliminar o inventário de determinados ativos quando toda a transmissão tiver ocorrido antecipadamente.
Para os bens que continuarem compondo o espólio, permanecem aplicáveis as regras sucessórias previstas no Código de Processo Civil.
Como a sucessão patrimonial sem inventário funciona na prática?
A estruturação não começa pela abertura de um CNPJ. O primeiro passo deve ser compreender o patrimônio e definir como a família pretende administrá-lo nas próximas gerações.
Um processo de planejamento costuma envolver as seguintes etapas:
- Mapeamento completo do patrimônio
São levantados imóveis, participações societárias, aplicações, direitos, dívidas, receitas, contratos e demais ativos relevantes.
Também deve ser analisado quem é o proprietário formal de cada bem, como ele está registrado e de que maneira consta nas declarações fiscais. - Análise familiar e sucessória
É necessário identificar cônjuge ou companheiro, descendentes, regime de casamento, existência de herdeiros necessários, doações anteriores e outras situações capazes de afetar a divisão patrimonial. - Estudo tributário da operação
Antes de transferir qualquer imóvel ou participação, devem ser simulados ITBI, ITCMD, Imposto de Renda, custos registrais e efeitos tributários futuros da holding. - Constituição da sociedade
A holding é criada com objeto social, capital, participação dos sócios, administração e regras societárias compatíveis com os objetivos do planejamento. - Integralização dos bens
Determinados ativos podem ser transferidos para o patrimônio da pessoa jurídica.
Quando imóveis são utilizados para integralização do capital, a operação exige análise específica de ITBI, valor de integralização, registro imobiliário e eventual ganho de capital. - Transferência das quotas aos sucessores
Uma das estruturas utilizadas no planejamento sucessório é a doação das quotas aos descendentes.
O titular pode, dependendo da estratégia jurídica escolhida, manter determinados direitos econômicos ou administrativos por meio de usufruto e disposições contratuais. - Criação de mecanismos de governança
Cláusulas de administração, acordo de sócios, regras de votação, distribuição de resultados, entrada de cônjuges e venda de participações ajudam a preservar o funcionamento do patrimônio após a sucessão.
A execução precisa ser coordenada. Se a pessoa apenas integralizar os bens na holding, mas continuar titular de 100% das quotas até falecer, essas participações ainda integrarão seu patrimônio sucessório.
Quais bens podem ser organizados dentro de uma holding patrimonial?
Não existe uma lista única aplicável a todas as famílias, mas holdings patrimoniais são frequentemente utilizadas para concentrar:
- imóveis destinados à locação;
- terrenos;
- imóveis comerciais;
- participações em outras empresas;
- determinados direitos patrimoniais;
- investimentos compatíveis com a estrutura societária;
- patrimônio relacionado à atividade empresarial da família.
O objetivo não deve ser simplesmente “colocar tudo na holding”. Alguns ativos podem ser mais eficientes na pessoa física. Outros podem apresentar custos elevados para transferência ou efeitos tributários que tornam a operação pouco vantajosa.
Por isso, o planejamento precisa comparar cenários antes da integralização, levando em conta também o planejamento tributário para holdings patrimoniais e o custo de manutenção da estrutura ao longo do tempo.
Aspectos jurídicos e tributários da holding familiar
A estrutura sucessória precisa respeitar simultaneamente regras de Direito Civil, Direito Societário e Direito Tributário. A organização patrimonial somente produz segurança quando esses elementos são avaliados conjuntamente.
Doação das quotas é antecipação da herança?
Em determinadas situações, sim.
O artigo 544 do Código Civil estabelece que a doação de ascendentes para descendentes importa adiantamento do que lhes cabe por herança. A legislação também estabelece limites para doações que comprometam a subsistência do doador ou ultrapassem a parte do patrimônio sobre a qual ele poderia livremente dispor.
Por essa razão, transferir quotas aos filhos não significa que o titular possa simplesmente dividir o patrimônio de qualquer maneira.
É necessário avaliar:
- herdeiros necessários;
- legítima;
- parcela disponível;
- regime matrimonial;
- eventual meação;
- doações anteriores;
- valores atribuídos às participações.
Uma estrutura que ignora esses elementos pode ser questionada posteriormente, inclusive por herdeiros que entendam ter ocorrido violação de seus direitos sucessórios.
Holding evita ITCMD?
Não. Esse é outro equívoco recorrente sobre a sucessão patrimonial sem inventário.
O Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD, pode ser devido justamente no momento em que as quotas são doadas aos herdeiros.
A diferença está no momento da incidência, na base de cálculo e nas regras previstas pela legislação estadual ou distrital aplicável.
Portanto, planejamento sucessório não significa necessariamente deixar de pagar imposto. Significa conhecer antecipadamente a incidência tributária e estruturar a transmissão dentro da legislação.
Material educacional disponibilizado no Portal do Investidor, vinculado à Comissão de Valores Mobiliários, apresenta a holding imobiliária entre os instrumentos possíveis de planejamento sucessório e ressalta a necessidade de avaliar tributos como ITCMD, Imposto de Renda e ITBI.
É possível doar quotas com reserva de usufruto?
Sim, dependendo da estrutura adotada e das particularidades do planejamento.
Em uma operação desse tipo, a nua-propriedade das quotas pode ser transferida aos sucessores enquanto o usufrutuário mantém determinados direitos previstos juridicamente.
Entretanto, não basta inserir uma cláusula padrão no contrato. É necessário definir, de maneira compatível com a legislação e com os documentos societários, direitos relacionados a voto, administração, distribuição de resultados e exercício do usufruto.
A tributação também precisa ser analisada conforme a legislação do estado ou do Distrito Federal.
Como funciona o Imposto de Renda na integralização dos bens?
O artigo 23 da Lei nº 9.249/1995 prevê que pessoas físicas podem transferir bens e direitos para uma pessoa jurídica, a título de integralização de capital, pelo valor constante da respectiva declaração de bens ou pelo valor de mercado.
Se a transferência ocorrer pelo valor constante da declaração, as quotas subscritas devem ser registradas pelo mesmo valor dos bens ou direitos transferidos. Já uma operação pelo valor de mercado exige avaliação dos possíveis reflexos relacionados ao ganho de capital.
A escolha não deve considerar apenas o imposto imediato.
Um imóvel adquirido há muitos anos por valor histórico baixo pode carregar ganho potencial significativo para uma futura alienação. Isso influencia a decisão sobre o valor de integralização, a tributação futura da holding e a estratégia patrimonial de longo prazo.
A integralização de imóveis paga ITBI?
Essa questão exige análise específica de cada operação.
A Constituição Federal estabelece hipótese de imunidade relacionada à transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital, mas a aplicação prática possui limites que precisam ser observados.
No Tema 796 do Supremo Tribunal Federal, ficou definido que a imunidade de ITBI não alcança o valor dos bens que exceder o limite do capital social efetivamente integralizado.
Além disso, existem discussões judiciais específicas sobre a aplicação da imunidade em estruturas com atividade imobiliária. Por isso, o tratamento do ITBI não deve ser presumido antes da constituição da holding.
É necessário examinar o capital social, o valor dos imóveis, a atividade econômica da sociedade, a legislação municipal e a jurisprudência aplicável no momento da operação.
Holding familiar ou inventário: quais são as principais diferenças?
A comparação abaixo ajuda a visualizar como a antecipação do planejamento modifica a forma pela qual o patrimônio pode ser transmitido:
| Aspecto | Holding com sucessão planejada | Inventário tradicional |
| Momento da organização | Durante a vida dos titulares | Depois do falecimento |
| Objeto principal | Quotas e governança patrimonial | Bens e direitos do espólio |
| Participação dos sucessores | Pode ser definida antecipadamente | Definida durante a sucessão |
| Administração dos ativos | Regras previstas no contrato e em acordos societários | Pode depender da administração do espólio até a partilha |
| ITCMD | Pode ocorrer na doação das quotas | Incide conforme as regras da transmissão causa mortis |
| Custos | Constituição, contabilidade, registros e tributos da estrutura | Tributos, advogado, cartório ou processo judicial e registros |
| Conflitos | Pode reduzir disputas quando regras são definidas previamente | Divergências podem surgir durante a partilha |
| Continuidade empresarial | Pode ser planejada antes do falecimento | Pode depender da solução da sucessão |
| Inventário | Pode ser reduzido ou desnecessário para ativos já transmitidos | Faz parte do processo sucessório dos bens deixados |
A tabela não significa que a holding será financeiramente melhor em todos os casos.
Patrimônios menores, estruturas familiares simples ou ativos com custos elevados de transferência podem não justificar uma sociedade patrimonial. A decisão depende de comparação entre alternativas, custos imediatos e objetivos de longo prazo.
Quanto custa uma holding comparada a um inventário?
Não existe percentual universal que permita afirmar quanto uma holding economiza em relação ao inventário.
O custo depende de variáveis como:
- valor e natureza do patrimônio;
- localização dos imóveis;
- legislação estadual ou distrital do ITCMD;
- legislação municipal de ITBI;
- custos de cartório e registro;
- quantidade de herdeiros;
- valor histórico dos bens;
- eventual ganho de capital;
- honorários jurídicos e contábeis;
- manutenção anual da sociedade.
Além disso, a holding gera obrigações recorrentes.
Uma pessoa jurídica exige escrituração contábil, declarações fiscais, controle patrimonial, apuração tributária e acompanhamento societário. Dependendo de sua operação, outras obrigações também podem ser necessárias.
Por isso, o cálculo correto não compara apenas “custo para abrir uma holding” com “custo do inventário”.
O ideal é projetar o custo total da estrutura ao longo dos anos e compará-lo com os benefícios sucessórios, patrimoniais, tributários e de governança esperados.
Quando vale a pena considerar uma holding para sucessão?
A estrutura tende a merecer uma análise mais aprofundada em algumas situações recorrentes.
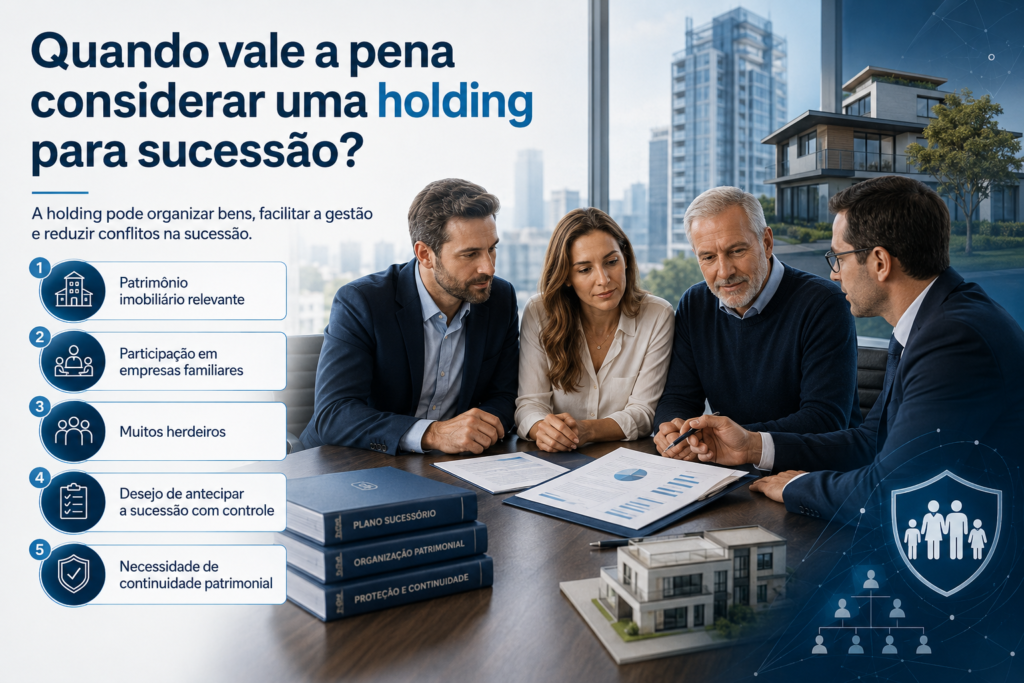
Patrimônio imobiliário relevante
Famílias com diversos imóveis podem se beneficiar de uma administração centralizada, especialmente quando existem receitas de locação ou necessidade de compartilhar decisões entre vários sucessores.
Participação em empresas familiares
A sucessão de uma empresa operacional costuma ser mais delicada do que a transmissão de um imóvel.
Sem regras previamente definidas, o falecimento de um sócio pode gerar disputas sobre administração, distribuição de lucros, entrada de herdeiros e avaliação das participações.
Muitos herdeiros
Quanto maior o número de sucessores, maior tende a ser a necessidade de estabelecer regras claras para votação, alienação de participações e administração conjunta.
Desejo de antecipar a sucessão mantendo controle
Estruturas envolvendo doação de quotas, usufruto e regras societárias podem permitir a antecipação da transmissão patrimonial sem necessariamente retirar imediatamente do fundador todos os mecanismos de controle previstos no planejamento.
Necessidade de continuidade patrimonial
A holding pode reduzir a fragmentação direta de imóveis entre diversos herdeiros.
Em vez disso, os sucessores recebem participações na sociedade, enquanto a propriedade dos bens permanece concentrada na pessoa jurídica. Para compreender quando essa estrutura tende a fazer sentido, também é possível avaliar as vantagens e o momento adequado para registrar uma holding.
6 erros comuns na sucessão patrimonial por holding
1. Criar a holding e não transferir as quotas
Integralizar os bens na empresa sem planejar a sucessão das participações não elimina o problema.
Se o fundador falecer sendo titular das quotas, elas poderão precisar integrar o inventário.
Como evitar: planejar conjuntamente a estrutura patrimonial e a transmissão societária.
2. Considerar apenas a economia tributária
Uma holding não deve existir somente porque alguém prometeu redução de impostos.
Dependendo do patrimônio, do tipo de receita e das operações realizadas, a estrutura pode inclusive aumentar custos.
Como evitar: comparar cenários tributários antes de qualquer transferência e projetar os efeitos futuros da estrutura.
3. Ignorar os herdeiros necessários
Doações não podem desconsiderar os limites estabelecidos pelo Direito das Sucessões.
Como evitar: revisar legítima, meação, regime matrimonial e histórico das doações antes de definir os percentuais societários.
4. Integralizar imóveis sem analisar ITBI
A transferência imobiliária possui consequências próprias, e a aplicação da imunidade tributária depende das características concretas da operação.
Como evitar: avaliar cada imóvel, município, valor de integralização, capital social e atividade da sociedade antes do registro.
5. Usar o contrato social apenas como formalidade
Uma holding criada com contrato genérico pode não resolver disputas familiares nem definir adequadamente os poderes de cada integrante.
Como evitar: estabelecer regras de administração, voto, alienação, sucessão das quotas e distribuição de resultados compatíveis com a realidade da família.
6. Não manter contabilidade regular
Depois de criada, a holding passa a ser uma pessoa jurídica com obrigações próprias.
Como evitar: manter escrituração, demonstrações contábeis, controle dos ativos e cumprimento das obrigações fiscais desde o início.
Quais são os benefícios de uma sucessão patrimonial bem estruturada?
Quando adequada ao perfil da família, a estruturação sucessória pode produzir benefícios que vão além da tentativa de evitar inventário.
Entre os principais estão:
- maior previsibilidade sobre a destinação do patrimônio;
- centralização da administração de imóveis e participações;
- redução do risco de fragmentação patrimonial;
- possibilidade de antecipar decisões sucessórias;
- regras mais claras para participação dos herdeiros;
- maior continuidade na gestão de empresas familiares;
- melhor controle contábil do patrimônio;
- planejamento antecipado da incidência de tributos;
- menor dependência de decisões tomadas somente após o falecimento;
- maior facilidade para estabelecer mecanismos de governança.
Também existe uma vantagem relevante para a tomada de decisão: a família deixa de discutir sucessão somente em um momento de perda e passa a organizar o patrimônio enquanto os titulares ainda podem participar das escolhas.
Do ponto de vista financeiro, o planejamento também permite identificar antecipadamente custos de transmissão, tributação sobre rendimentos, eventuais ganhos de capital e despesas de manutenção. Isso reduz decisões tomadas sem projeções e aumenta a previsibilidade sobre o patrimônio.
Perguntas frequentes sobre sucessão patrimonial sem inventário
1.Holding familiar elimina completamente o inventário?
Não necessariamente. Ela pode evitar o inventário dos ativos cuja propriedade e sucessão tenham sido integralmente organizadas em vida. Bens, direitos ou quotas que permaneçam em nome do falecido poderão continuar sujeitos ao procedimento sucessório.
2.Se os imóveis estão na holding, não existe mais inventário?
Depende de quem possui as quotas. Se os imóveis pertencem à empresa, mas o falecido ainda possui todas as participações societárias, essas quotas poderão integrar seu espólio. Para antecipar efetivamente a sucessão, também é necessário planejar a titularidade das participações.
3.É melhor fazer holding ou doação direta dos imóveis?
Não existe resposta única. A doação direta pode ser adequada em estruturas mais simples. A holding tende a oferecer possibilidades adicionais de governança, centralização e administração patrimonial, mas também gera custos societários e contábeis permanentes.
4.Existe ITCMD na doação de quotas da holding?
Em regra, a doação é um dos fatos que pode gerar ITCMD. A forma de cálculo, alíquota, base tributável e regras aplicáveis devem ser verificadas conforme a legislação do estado ou do Distrito Federal competente para a operação.
5.Posso manter o controle da holding depois de doar as quotas?
Existem estruturas jurídicas que permitem separar determinados direitos patrimoniais e administrativos, inclusive por meio de usufruto e regras societárias. O desenho precisa ser analisado individualmente para evitar cláusulas incompatíveis com a legislação ou com os direitos dos sucessores.
6.Qual é o melhor momento para fazer o planejamento sucessório?
O planejamento tende a ser mais eficiente quando realizado antes de existir urgência sucessória. Quanto mais organizada estiver a documentação dos ativos, a situação fiscal e a estrutura familiar, maior será a capacidade de comparar alternativas e implementar as transferências de forma planejada.
O que avaliar antes de decidir pela sucessão patrimonial via holding?
A principal vantagem de uma holding não é simplesmente trocar imóveis por quotas.
O valor da estrutura está na capacidade de organizar propriedade, administração, tributação e sucessão dentro de um único planejamento.
Para funcionar, entretanto, é necessário verificar:
- quais bens realmente devem integrar a sociedade;
- qual será o custo de transferência;
- como ficará a tributação dos rendimentos;
- qual valor será utilizado na integralização;
- quais herdeiros receberão quotas;
- como será tratado o ITCMD;
- quem administrará a holding;
- quais direitos permanecerão com os fundadores;
- como ocorrerão votações e distribuições;
- o que acontecerá em caso de divórcio, falecimento ou venda de participação;
- quais ativos continuarão fora da estrutura.
A sucessão patrimonial sem inventário não nasce da simples constituição de uma holding. Ela é resultado de um planejamento realizado ainda em vida, com transferência adequada dos ativos e participações e respeito às regras civis, societárias e tributárias.
Quando bem estruturada, a holding pode transformar uma futura partilha de diversos bens em uma organização societária previamente definida. Quando implementada sem análise, pode apenas trocar um problema sucessório por uma estrutura mais cara e complexa.
Planeje a sucessão antes que o patrimônio vire um problema
A PILOTIS oferece soluções voltadas à estruturação e gestão de holdings familiares, incluindo planejamento patrimonial, gestão de ativos, apoio na organização sucessória, otimização tributária e acompanhamento contábil.
Se sua família possui imóveis, empresas ou outros ativos relevantes, o primeiro passo não deve ser simplesmente abrir uma holding. É necessário avaliar a composição do patrimônio, os efeitos tributários das transferências, a estrutura societária e a forma como as quotas serão administradas e transmitidas.
Com esse diagnóstico, torna-se possível identificar se a holding realmente faz sentido, quais ativos devem integrar a estrutura e como preparar uma sucessão patrimonial com mais previsibilidade, organização e segurança.
Se você pretende estruturar uma holding ou revisar um planejamento já existente, converse com a equipe da PILOTIS para avaliar os impactos contábeis, tributários e patrimoniais da estratégia antes de realizar as transferências.