Contabilidade para profissionais liberais em Brasília: como escolher

Contabilidade para profissionais liberais em Brasília: como escolher

Médicos, psicólogos, arquitetos, engenheiros, consultores, advogados e outros profissionais liberais costumam enfrentar uma decisão que vai muito além de contratar alguém para emitir guias: escolher uma estrutura contábil adequada à forma como trabalham, recebem seus honorários e organizam o crescimento da atividade.

A dificuldade aparece porque dois profissionais com faturamento semelhante podem ter situações tributárias completamente diferentes. Um atende majoritariamente pessoas físicas; outro presta serviços para empresas. Um trabalha como pessoa física; outro possui CNPJ. Também existem diferenças relacionadas à folha de pagamento, despesas profissionais, retenções, enquadramento no Simples Nacional e regras específicas de determinadas profissões.

Por isso, buscar contabilidade para profissionais liberais em Brasília exige avaliar mais do que preço, localização ou emissão de impostos. O contador precisa compreender a atividade, analisar a estrutura tributária e acompanhar a operação à medida que o profissional cresce.
Este guia apresenta os principais critérios para escolher um escritório contábil, os pontos fiscais que merecem atenção e as perguntas que devem ser feitas antes da contratação.

Como escolher uma contabilidade para profissionais liberais em Brasília?

A escolha de uma contabilidade para profissionais liberais em Brasília deve considerar a capacidade do escritório de compreender como o profissional presta seus serviços, quem são seus clientes, como recebe os honorários, quais despesas possui e se a atuação como pessoa física ou por meio de uma empresa continua sendo adequada.

O escritório também precisa acompanhar obrigações fiscais, tributação, emissão de documentos, folha de pagamento quando houver funcionários, pró-labore, retenções e planejamento tributário.

Mais do que entregar guias, a contabilidade deve fornecer informações que permitam entender quanto a atividade efetivamente paga de impostos, quais riscos fiscais existem e quais decisões podem alterar os resultados.

Uma boa referência é observar se o escritório trabalha com uma abordagem de contabilidade consultiva em Brasília, utilizando dados contábeis e financeiros como apoio à gestão, e não apenas para cumprir obrigações.

Profissional liberal e profissional autônomo são a mesma coisa?

Os termos são frequentemente utilizados como sinônimos, mas representam conceitos diferentes.

O profissional liberal normalmente exerce uma atividade baseada em conhecimento técnico ou formação específica e, em diversas profissões, precisa observar regras de conselhos profissionais. Médicos, engenheiros, arquitetos, contadores, dentistas e advogados estão entre os exemplos mais conhecidos.

Já o trabalhador autônomo é aquele que exerce atividade econômica por conta própria, sem vínculo empregatício. Nem todo autônomo pertence necessariamente a uma profissão regulamentada.

Um profissional liberal pode atuar:

  • como pessoa física;
  • como sócio ou titular de uma pessoa jurídica;
  • prestando serviços para pessoas físicas;
  • atendendo empresas;
  • mantendo consultório, clínica ou escritório próprio;
  • trabalhando em diferentes formatos simultaneamente.

É justamente essa diversidade que torna necessária uma análise contábil individualizada. O regime adequado para um médico que recebe diretamente de pacientes, por exemplo, pode não ser o mesmo de um consultor que fatura exclusivamente para empresas.

Pessoa física ou pessoa jurídica: o que precisa ser analisado?

Uma das primeiras questões que um bom escritório deve examinar é a forma de atuação.

Não existe uma regra segundo a qual todo profissional liberal deva abrir uma empresa. A decisão depende de números e características concretas da atividade.

Entre os fatores que precisam ser avaliados estão:

  • faturamento mensal e anual;
  • perfil dos clientes;
  • despesas relacionadas à atividade;
  • necessidade de contratação de funcionários;
  • existência de sócios;
  • atividade econômica exercida;
  • regras do conselho profissional;
  • possibilidade de enquadramento no Simples Nacional;
  • incidência de ISS;
  • contribuição previdenciária;
  • necessidade de pró-labore;
  • retenções realizadas pelos tomadores dos serviços.

A comparação deve considerar a carga tributária efetiva e os custos operacionais de cada modelo, e não apenas uma alíquota isolada.

Esse tipo de comparação está diretamente relacionado ao planejamento tributário e contábil, que permite avaliar diferentes estruturas antes de tomar uma decisão com efeito financeiro e fiscal.

Atuação como pessoa física

Quando o profissional trabalha como pessoa física, determinados rendimentos podem ficar sujeitos ao recolhimento mensal obrigatório do Imposto de Renda por meio do Carnê-Leão.

A Receita Federal esclarece as situações em que rendimentos recebidos por profissionais autônomos estão sujeitos ao Carnê-Leão, inclusive honorários recebidos de pessoas físicas em determinadas condições.

Também existem regras específicas para despesas dedutíveis por meio do Livro Caixa.

Atuação por meio de CNPJ

A abertura de uma empresa muda a lógica tributária e operacional.

Dependendo da atividade e do enquadramento, o profissional pode avaliar regimes como:

  • Simples Nacional;
  • Lucro Presumido;
  • Lucro Real.

O fato de possuir CNPJ, porém, não significa automaticamente pagar menos impostos. A escolha precisa considerar faturamento, folha, margem, pró-labore, atividade, retenções e as regras aplicáveis ao serviço prestado.

Como funciona a contabilidade para profissionais liberais na prática?

Uma estrutura contábil adequada acompanha o profissional desde a definição da forma de atuação até a rotina mensal de obrigações e a análise dos resultados.

Na prática, o processo pode ser organizado da seguinte maneira:

  1. Mapeamento da atividade profissional: identificação dos serviços prestados, clientes, faturamento, despesas, equipe e forma atual de tributação.
  2. Análise entre pessoa física e pessoa jurídica: comparação da estrutura tributária e operacional das alternativas permitidas.
  3. Definição do regime tributário: quando existe CNPJ, avaliação do Simples Nacional, Lucro Presumido ou, quando pertinente, Lucro Real.
  4. Organização da emissão de documentos fiscais: definição dos procedimentos para notas fiscais, recibos e demais documentos aplicáveis.
  5. Controle da remuneração do profissional: organização de pró-labore, distribuição de lucros e demais retiradas quando houver pessoa jurídica.
  6. Apuração dos tributos: cálculo dos impostos conforme regime, faturamento e particularidades da atividade.
  7. Cumprimento das obrigações acessórias: transmissão das declarações e escriturações aplicáveis.
  8. Acompanhamento dos resultados: revisão periódica para verificar se a estrutura adotada continua eficiente.

Esse último ponto costuma ser negligenciado. Uma estrutura tributária adequada quando o profissional faturava R$15 mil por mês pode deixar de ser a melhor alternativa depois que a receita cresce, funcionários são contratados ou o perfil dos clientes muda.

Quais pontos tributários um profissional liberal precisa acompanhar?

Escolher um escritório exige entender minimamente quais variáveis podem interferir na tributação. Esse conhecimento facilita a avaliação da qualidade das orientações recebidas.

Carnê-Leão para quem atua como pessoa física

O Carnê-Leão é uma das principais obrigações que podem atingir profissionais autônomos que recebem determinados rendimentos de pessoas físicas ou do exterior.

O cálculo considera os rendimentos tributáveis e as deduções admitidas pela legislação.

Segundo a Receita Federal, o Carnê-Leão é preenchido em ambiente web, e as informações registradas podem ser posteriormente importadas para a declaração do Imposto de Renda.

A contabilidade deve observar não apenas o pagamento do imposto, mas também a correta classificação dos rendimentos e despesas.

Livro Caixa e despesas profissionais

O Livro Caixa pode ter efeito relevante na tributação de determinados profissionais que trabalham como pessoa física.

De acordo com as orientações da Receita Federal sobre deduções do Carnê-Leão, profissionais autônomos podem registrar determinadas despesas de custeio necessárias à obtenção da receita e à manutenção da fonte produtora, desde que sejam observados os requisitos legais e exista documentação comprobatória.

Dependendo da situação, podem ser consideradas despesas relacionadas a:

  • remuneração de empregados e respectivos encargos;
  • pagamentos necessários à atividade profissional;
  • aluguel de espaço profissional;
  • água, energia e telefone vinculados à atividade;
  • material de expediente ou consumo;
  • determinadas despesas de divulgação;
  • congressos e eventos relacionados ao exercício profissional, observadas as regras aplicáveis.

Isso não significa que qualquer gasto possa ser deduzido. A despesa precisa guardar relação com a atividade e atender às condições definidas pela legislação tributária.

Simples Nacional para profissionais liberais: atenção ao Fator R

O Simples Nacional merece análise específica porque determinadas atividades intelectuais e de prestação de serviços podem ser tributadas de maneiras diferentes dentro do próprio regime.

Para algumas atividades, entra em cena o chamado Fator R, que relaciona a folha de salários e demais valores considerados pela legislação com a receita bruta acumulada em determinado período.

Quando aplicável, a relação entre folha e faturamento pode interferir na tributação pelo Anexo III ou pelo Anexo V do Simples Nacional. Por isso, folha, pró-labore e faturamento devem ser analisados em conjunto, e não isoladamente.

A base legal do regime está na Lei Complementar nº 123/2006, que disciplina o Simples Nacional e as regras aplicáveis às microempresas e empresas de pequeno porte.

Entre as atividades profissionais que podem exigir análise específica de enquadramento estão áreas como:

  • medicina;
  • odontologia;
  • psicologia;
  • fisioterapia;
  • arquitetura;
  • engenharia;
  • consultoria;
  • publicidade;
  • outras atividades intelectuais e técnicas.

Por isso, não basta perguntar ao contador qual é a alíquota do Simples Nacional. É necessário compreender qual anexo se aplica à atividade, qual é a alíquota efetiva e como mudanças no faturamento e na folha podem alterar a tributação.

Comparativo dos principais formatos de atuação

AspectoPessoa físicaEmpresa no Simples NacionalEmpresa em outros regimes
TributaçãoIRPF conforme regras aplicáveisDAS conforme atividade, faturamento e anexoTributos calculados conforme o regime
Carnê-LeãoPode ser aplicávelNão se aplica aos rendimentos da PJ da mesma formaNão se aplica aos rendimentos da PJ da mesma forma
Livro Caixa da pessoa físicaPode permitir deduções admitidasNão é utilizado com a mesma finalidade tributáriaNão é utilizado com a mesma finalidade tributária
Pró-laboreNão se aplica nesse formatoPode existir para sócios que trabalham na empresaPode existir
Folha de pagamentoPode existir como empregador pessoa física em situações específicasInfluencia custos e pode impactar o Fator RInfluencia encargos e estrutura tributária
Obrigações contábeisDependem da situaçãoExigem rotina empresarialExigem rotina empresarial
IndicaçãoDepende do perfil profissionalPode ser interessante para determinados prestadoresPode ser adequada conforme faturamento e estrutura

A tabela deve servir como referência inicial, e não como critério isolado para decidir pela abertura de um CNPJ. A análise precisa utilizar números reais da atividade.

Receita Saúde: atenção especial para profissionais da saúde

Profissionais liberais da área da saúde que atuam como pessoas físicas precisam observar as regras relacionadas ao Receita Saúde.

Desde 1º de janeiro de 2025, o recibo eletrônico passou a ser obrigatório, quando os serviços são prestados na condição de pessoa física, para profissionais como:

  • médicos;
  • dentistas;
  • psicólogos;
  • fisioterapeutas;
  • fonoaudiólogos;
  • terapeutas ocupacionais.

A Receita Federal informa que o Receita Saúde substituiu o recibo em papel para esses profissionais, conforme a regulamentação aplicável.

Para profissionais da saúde, escolher um contador que acompanhe regras específicas da atividade reduz o risco de utilizar procedimentos desatualizados ou manter controles incompatíveis com as exigências fiscais.

O que avaliar antes de contratar um escritório contábil?

Nem todo escritório que atende empresas possui necessariamente uma estrutura adequada às demandas específicas de profissionais liberais. Alguns critérios ajudam a diferenciar os serviços.

1. Conhecimento sobre prestação de serviços

Pergunte se o escritório possui experiência com prestadores de serviços e se conhece as particularidades tributárias das atividades intelectuais.

Essa experiência influencia a análise de:

  • retenções tributárias;
  • ISS;
  • Fator R;
  • pró-labore;
  • distribuição de lucros;
  • Livro Caixa;
  • Carnê-Leão;
  • despesas profissionais.

O conteúdo sobre gestão financeira para empresas prestadoras de serviços em Brasília também ajuda a compreender por que tributação, custos, fluxo de caixa e margem precisam ser analisados de forma integrada.

2. Planejamento tributário baseado em números

Desconfie de promessas como “abrir CNPJ sempre reduz impostos” ou “este regime é o melhor para qualquer profissional da sua área”.

Uma análise tecnicamente consistente precisa comparar cenários e demonstrar os efeitos de cada escolha.

O contador deve conseguir explicar como chegou à recomendação, utilizando informações como faturamento, despesas, folha, pró-labore, perfil dos clientes e expectativas de crescimento.

3. Qualidade do atendimento

Profissionais liberais costumam enfrentar dúvidas práticas que podem exigir orientação contábil antes de uma decisão.

Por exemplo:

  • “Posso contratar esse profissional?”
  • “Esse pagamento precisa de retenção?”
  • “Como devo emitir esta nota fiscal?”
  • “Meu pró-labore está adequado?”
  • “Essa despesa pode ser registrada?”

O acesso à equipe contábil e a clareza das respostas fazem diferença na rotina.

4. Capacidade de acompanhar o crescimento

O profissional pode começar trabalhando sozinho e, posteriormente:

  • contratar uma secretária ou assistente;
  • montar consultório ou escritório;
  • abrir clínica;
  • criar uma sociedade;
  • contratar outros especialistas;
  • aumentar significativamente o faturamento.

A contabilidade precisa acompanhar essa transformação e revisar a estrutura sempre que mudanças relevantes alterarem a operação.

5. Tecnologia e organização documental

Documentos espalhados em e-mails, aplicativos de mensagens e pastas pessoais dificultam o controle.

É recomendável verificar como o escritório recebe documentos, disponibiliza guias, acompanha solicitações, organiza históricos e integra as informações contábeis e financeiras.

6. Capacidade de oferecer assessoria, e não apenas execução

Outro ponto é verificar se o escritório consegue orientar decisões antes que elas sejam executadas.

Uma assessoria contábil em Brasília pode apoiar questões envolvendo estrutura empresarial, conformidade, análise financeira e decisões que tenham efeito tributário.

Contabilidade consultiva faz diferença para profissionais liberais?

Pode fazer, principalmente quando a atividade começa a crescer ou se torna mais complexa.

O profissional liberal tende a concentrar sua atenção no atendimento aos clientes. Com isso, números como margem, despesas fixas, impostos, capacidade de contratação e resultado líquido podem receber menos atenção do que deveriam.

Uma contabilidade mais consultiva utiliza os registros contábeis para responder perguntas como:

  • quanto a atividade efetivamente gera de resultado;
  • qual é o peso dos tributos sobre o faturamento;
  • quanto custa manter a estrutura profissional;
  • quando uma contratação se torna financeiramente viável;
  • como o crescimento altera a tributação;
  • se o regime tributário continua adequado.

Essas informações permitem que a contabilidade deixe de ser observada apenas como uma obrigação administrativa e passe a apoiar decisões financeiras e empresariais.

Principais erros ao escolher contabilidade para profissionais liberais

1. Escolher apenas pela mensalidade

Erro: contratar o orçamento mais barato sem analisar o escopo.

Impacto: serviços relevantes podem não estar incluídos, e o profissional pode acabar tomando decisões fiscais sem orientação adequada.

Como evitar: compare atendimento, entregas, planejamento tributário, tecnologia, capacidade consultiva e experiência com sua atividade.

2. Abrir CNPJ sem simulação tributária

Erro: pressupor que uma empresa sempre paga menos impostos.

Impacto: o novo formato pode aumentar obrigações e custos sem gerar economia real.

Como evitar: compare pessoa física e pessoa jurídica antes da abertura, considerando a carga tributária efetiva.

3. Ignorar o Fator R

Erro: avaliar o Simples Nacional apenas pela alíquota inicial de determinada tabela.

Impacto: determinadas atividades podem ter sua tributação influenciada pela relação entre folha e faturamento.

Como evitar: acompanhe o indicador periodicamente quando ele for aplicável à atividade.

4. Misturar movimentações pessoais e empresariais

Erro: utilizar a conta da empresa para pagar despesas particulares sem organização das retiradas.

Impacto: a mistura prejudica controles financeiros, conciliações e registros contábeis.

Como evitar: mantenha contas separadas e organize pró-labore, distribuição de lucros e outras retiradas conforme a natureza de cada operação.

5. Não informar mudanças ao contador

Erro: contratar funcionário, mudar a atividade, iniciar um novo serviço ou alterar contratos sem consultar previamente a contabilidade.

Impacto: uma alteração operacional pode gerar efeitos fiscais, trabalhistas, previdenciários ou societários.

Como evitar: mantenha comunicação recorrente com o escritório antes de mudanças relevantes.

6. Tratar a contabilidade apenas como emissão de impostos

Erro: receber as guias mensalmente sem acompanhar indicadores e enquadramento.

Impacto: o profissional pode manter uma estrutura tributária ou financeira pouco eficiente durante meses ou anos.

Como evitar: faça revisões periódicas do regime tributário, dos resultados e da estrutura da atividade.

Benefícios de uma contabilidade adequada ao profissional liberal

A escolha correta produz efeitos que vão além do cumprimento de prazos fiscais.

Maior segurança tributária

O acompanhamento técnico reduz o risco de erros em apurações, declarações, retenções, emissão de documentos e obrigações específicas da atividade.

Possibilidade de reduzir custos tributários dentro da legislação

Comparar regimes e estruturas pode identificar alternativas mais eficientes.

A eventual economia deve resultar de planejamento fundamentado, e não de redução artificial ou irregular dos impostos.

Melhor organização financeira

Separar movimentações pessoais e profissionais permite entender com maior precisão quanto a atividade fatura, quanto custa e quanto efetivamente gera de resultado.

Mais eficiência operacional

Processos digitais, organização documental e comunicação estruturada com o contador reduzem retrabalho e facilitam o cumprimento dos prazos.

Decisões de crescimento mais fundamentadas

O profissional consegue avaliar melhor decisões como contratar equipe, ampliar o espaço, abrir uma empresa, adquirir equipamentos, formar sociedade ou expandir a operação.

Perguntas frequentes sobre contabilidade para profissionais liberais em Brasília

1.Todo profissional liberal precisa ter CNPJ?

Não. Dependendo da atividade e da forma de prestação dos serviços, é possível trabalhar como pessoa física. A conveniência de abrir uma empresa deve ser analisada conforme faturamento, despesas, clientes, tributação e planos de crescimento.

2.Vale a pena abrir empresa para pagar menos imposto?

Pode valer, mas não é uma regra. É necessário comparar a carga tributária e os custos operacionais da pessoa física com os regimes disponíveis para a pessoa jurídica antes de decidir.

3.Profissional liberal pode optar pelo Simples Nacional?

Diversas atividades profissionais podem utilizar o Simples Nacional quando atendem às condições previstas na legislação. O enquadramento, o anexo e a carga efetiva dependem da atividade, do faturamento e, em determinadas situações, do Fator R.

4.Profissional liberal pode deduzir despesas no Livro Caixa?

Quando atendidos os requisitos da Receita Federal, profissionais autônomos podem deduzir determinadas despesas necessárias à atividade, desde que sejam escrituradas e comprovadas. Existem despesas e limites que precisam ser observados.

5.Preciso de contador mesmo atuando como profissional autônomo?

Nem todas as situações possuem a mesma obrigação contábil, mas o acompanhamento profissional pode ajudar a organizar Carnê-Leão, Livro Caixa, Imposto de Renda, contribuições e a análise entre pessoa física e jurídica.

6.Como saber se meu contador realiza planejamento tributário?

O planejamento deve ser demonstrável. O escritório precisa conseguir explicar seu regime atual, carga efetiva, alternativas possíveis e impactos de fatores como faturamento, folha, despesas e forma de atuação.

O que considerar antes de escolher seu escritório contábil

Encontrar uma boa contabilidade para profissionais liberais em Brasília exige analisar a estrutura completa do serviço.

O primeiro passo é compreender como você trabalha hoje: pessoa física ou jurídica, perfil dos clientes, faturamento, despesas, equipe e forma de recebimento.

Depois, é necessário avaliar se o escritório consegue transformar essas informações em uma estrutura tributária coerente e acompanhar mudanças ao longo do tempo.

Também vale observar atendimento, tecnologia, experiência com prestação de serviços, conhecimento tributário e capacidade consultiva.

A contabilidade mais adequada não é necessariamente aquela que promete o menor imposto ou cobra a menor mensalidade. É aquela que consegue demonstrar tecnicamente as escolhas realizadas, manter as obrigações em conformidade e oferecer informações úteis à medida que a atividade profissional cresce.

Contabilidade e gestão para profissionais liberais em Brasília

A Pilotis Contabilidade e Gestão Financeira oferece em Brasília soluções para empresas e pessoas físicas que incluem contabilidade, abertura e regularização de empresas, apuração de impostos, consultoria contábil e financeira, gestão financeira, folha de pagamento e suporte fiscal.

Para profissionais liberais, essa estrutura pode ajudar desde a comparação entre atuação como pessoa física e pessoa jurídica até a organização tributária, financeira e contábil da atividade, considerando faturamento, despesas, equipe e perspectivas de crescimento.

Se você precisa revisar sua estrutura tributária, organizar melhor a atividade ou avaliar a abertura de uma empresa, fale com a Pilotis Contabilidade e Gestão Financeira para entender quais soluções podem ser adequadas à sua realidade profissional.
Empresas de Tecnologia no Simples Nacional: Quando o Regime Deixa de Ser Vantajoso?

Empresas de Tecnologia no Simples Nacional Quando o Regime Deixa de Ser Vantajoso

Empresas de tecnologia costumam nascer no Simples Nacional. A simplicidade operacional, a unificação dos tributos e a aparente economia fiscal tornam esse regime uma escolha natural para startups, software houses, desenvolvedores e empresas de serviços digitais.

O problema surge quando o negócio cresce. O aumento do faturamento, a contratação de equipes maiores, a mudança na composição dos custos e a evolução da margem de lucro podem transformar um regime inicialmente vantajoso em uma opção mais cara do que outras alternativas tributárias.

Muitas empresas continuam no Simples Nacional por hábito ou falta de revisão estratégica. Em diversos casos, acabam pagando mais impostos do que o necessário sem perceber.

Inclusive, empresas que já investem em contabilidade para empresas de tecnologia em Brasília costumam identificar oportunidades de economia tributária que passam despercebidas em análises superficiais.

Neste artigo, você entenderá quando as empresas de tecnologia simples nacional deixam de obter benefícios reais com esse regime, quais indicadores merecem atenção e como avaliar o momento correto para migrar para outro enquadramento tributário.

Quando o Simples Nacional deixa de ser vantajoso para empresas de tecnologia?

As empresas de tecnologia simples nacional podem perder competitividade tributária quando atingem faturamentos mais elevados, possuem folha de pagamento reduzida em relação à receita, apresentam margens elevadas ou atendem predominantemente clientes pessoas jurídicas que aproveitam créditos tributários. Nesses cenários, regimes como Lucro Presumido ou Lucro Real podem gerar economia fiscal, maior eficiência financeira e melhores oportunidades de planejamento tributário.

Por que empresas de tecnologia escolhem o Simples Nacional?

O Simples Nacional foi criado para simplificar a tributação das micro e pequenas empresas.

Para empresas de tecnologia, os principais atrativos costumam ser:

  • Recolhimento unificado de tributos;
  • Menor burocracia operacional;
  • Facilidade no cumprimento das obrigações fiscais;
  • Redução de custos administrativos;
  • Tributação simplificada sobre a receita bruta.

No entanto, a carga tributária não é necessariamente menor.

Em atividades ligadas ao desenvolvimento de software, tecnologia da informação, suporte técnico, consultoria em TI, SaaS e soluções digitais, a tributação depende diretamente da atividade econômica exercida e do enquadramento entre os Anexos III e V do Simples Nacional.

Empresas que acompanham temas relacionados à gestão tributária e crescimento empresarial costumam perceber mais rapidamente quando o regime tributário deixa de acompanhar a evolução do negócio.

É justamente nesse ponto que muitas empresas deixam de analisar sua realidade fiscal de forma estratégica.

Como funciona na prática a tributação das empresas de tecnologia?

O enquadramento tributário de uma empresa de tecnologia depende de fatores que vão além do faturamento.

Entre eles:

  1. CNAE utilizado pela empresa;
  2. Receita bruta acumulada nos últimos 12 meses;
  3. Relação entre folha de pagamento e faturamento;
  4. Aplicação ou não do Fator R;
  5. Estrutura operacional do negócio.

O Fator R é um dos principais elementos para empresas de tecnologia enquadradas no Simples Nacional.

Ele é calculado pela seguinte fórmula:

Fator R = Folha de pagamento dos últimos 12 meses ÷ Receita bruta dos últimos 12 meses

Quando o resultado é igual ou superior a 28%, a empresa pode ser tributada pelo Anexo III.

Quando o resultado fica abaixo de 28%, geralmente ocorre o enquadramento no Anexo V.

Essa diferença pode representar milhares de reais por ano em tributos.

Exemplo prático

Uma software house de Brasília fatura R$2 milhões anuais.

Cenário 1:

  • Folha de pagamento: R$ 700 mil
  • Fator R: 35%

Possível enquadramento no Anexo III.

Cenário 2:

  • Folha de pagamento: R$ 250 mil
  • Fator R: 12,5%

Possível enquadramento no Anexo V.

Mesmo com o mesmo faturamento, a carga tributária poderá ser significativamente diferente.

Quais sinais indicam que o Simples Nacional pode não ser mais a melhor opção?

O crescimento da empresa costuma ser o principal gatilho para uma revisão tributária.

Alguns sinais merecem atenção.

1.Faturamento próximo do limite do Simples

O limite anual do Simples Nacional é de R$4,8 milhões.

Empresas próximas desse teto precisam avaliar:

  • Crescimento projetado;
  • Expansão comercial;
  • Novos contratos;
  • Entrada de investidores.

A permanência no regime pode se tornar temporária.

2.Baixa folha de pagamento

Negócios altamente escaláveis, como SaaS e plataformas digitais, muitas vezes possuem grande faturamento e equipes enxutas.

Nesses casos, o Fator R tende a ficar abaixo dos 28%, direcionando a empresa para o Anexo V.

3.Clientes predominantemente PJ

Quando os clientes são outras empresas, o aproveitamento de créditos tributários passa a ter relevância.

No Simples Nacional, a geração desses créditos é limitada.

Empresas tributadas pelo Lucro Presumido ou Lucro Real podem se tornar mais atrativas comercialmente para determinados contratantes.

4.Margens de lucro elevadas

Empresas de software e tecnologia frequentemente operam com margens superiores às encontradas em setores tradicionais.

Dependendo da composição dos custos, o Lucro Presumido pode apresentar uma tributação efetiva mais interessante.

Aspectos fiscais e estratégicos que devem ser analisados

Uma decisão tributária não deve considerar apenas a alíquota.

O estudo deve envolver fatores financeiros, fiscais e operacionais.

Comparação entre regimes tributários

CritérioSimples NacionalLucro PresumidoLucro Real
Limite de faturamentoR$ 4,8 milhõesSem limiteSem limite
Complexidade operacionalBaixaMédiaAlta
Aproveitamento de créditosLimitadoParcialAmplo
Adequado para crescimento aceleradoLimitadoSimSim
Planejamento tributárioRestritoMédioAvançado
Exigência de controles gerenciaisMenorMédiaElevada

Impactos da Reforma Tributária

A Reforma Tributária também merece atenção das empresas de tecnologia.

A implementação gradual da CBS e do IBS pode alterar a dinâmica tributária entre os regimes ao longo dos próximos anos.

Empresas que hoje permanecem no Simples apenas pela simplicidade operacional deverão revisar suas estratégias conforme o novo sistema tributário avance.

Além disso, negócios que atendem majoritariamente outras empresas poderão enfrentar novas análises relacionadas à geração de créditos tributários na cadeia.

Para compreender melhor as mudanças, vale acompanhar as informações divulgadas pela Receita Federal e pelo portal oficial da Secretaria do Tesouro Nacional e Ministério da Fazenda.

Importância do planejamento tributário periódico

Uma revisão tributária anual já não é suficiente para muitas empresas de tecnologia.

Empresas em crescimento costumam alterar rapidamente:

  • Faturamento;
  • Estrutura de custos;
  • Quantidade de colaboradores;
  • Modelo de contratação;
  • Carteira de clientes.

Cada uma dessas mudanças pode impactar diretamente o regime mais econômico.

O próprio Sebrae recomenda que pequenas empresas realizem análises periódicas de enquadramento tributário para evitar desperdícios financeiros e riscos fiscais.

Empresas que também acompanham temas ligados à Reforma Tributária no Distrito Federal conseguem antecipar decisões e reduzir impactos futuros.

Principais erros cometidos por empresas de tecnologia

1.Permanecer no Simples apenas por tradição

Muitas empresas continuam no regime porque iniciaram suas atividades dessa forma.

Impacto: pagamento excessivo de tributos.

Como evitar: realizar análises periódicas de enquadramento.

2.Ignorar o Fator R

A ausência de acompanhamento desse indicador pode gerar tributação mais elevada.

Impacto: aumento da carga fiscal.

Como evitar: monitoramento mensal do índice.

3.Avaliar apenas a alíquota nominal

A alíquota isolada não demonstra o custo tributário real.

Impacto: decisões equivocadas.

Como evitar: analisar a carga efetiva.

4.Não considerar o perfil dos clientes

Empresas B2B possuem necessidades tributárias diferentes das empresas focadas no consumidor final.

Impacto: perda de competitividade.

Como evitar: alinhar a estratégia fiscal ao mercado atendido.

5.Não projetar o crescimento

Planejamento tributário baseado apenas no momento atual pode gerar problemas futuros.

Impacto: reenquadramentos inesperados.

Como evitar: trabalhar com projeções de médio e longo prazo.

Benefícios de escolher o regime tributário adequado

Uma estrutura tributária alinhada ao estágio da empresa gera vantagens que vão além da economia fiscal.

  • Redução legal da carga tributária;
  • Melhor previsibilidade financeira;
  • Aumento da margem líquida;
  • Crescimento sustentável;
  • Maior competitividade comercial;
  • Segurança perante a Receita Federal;
  • Melhor aproveitamento de créditos tributários;
  • Suporte mais eficiente para captação de investimentos;
  • Fortalecimento da governança financeira.

Para empresas de tecnologia em expansão, a tributação deve ser vista como uma ferramenta estratégica de gestão.

Perguntas frequentes sobre empresas de tecnologia simples nacional

1.Empresa de software pode permanecer no Simples Nacional?

Sim. Desde que respeitem os critérios legais de enquadramento, mantenha regularidade fiscal e observe o limite de faturamento estabelecido pela legislação vigente.

2.O que é o Fator R?

É um cálculo que relaciona a folha de pagamento com a receita bruta dos últimos 12 meses. Ele influencia diretamente o enquadramento entre os Anexos III e V do Simples Nacional.

3.Toda empresa de tecnologia paga menos imposto no Simples?

Não. Dependendo do faturamento, da margem de lucro, da folha de pagamento e do perfil dos clientes, outros regimes podem ser mais econômicos.

4.Quando vale a pena migrar para o Lucro Presumido?

Geralmente quando a empresa possui faturamento mais elevado, baixa folha de pagamento e margens consistentes, mas a análise deve ser individualizada.

5.Empresas SaaS costumam permanecer no Simples Nacional?

Algumas permanecem, mas modelos SaaS escaláveis frequentemente precisam revisar o enquadramento devido ao crescimento acelerado da receita e à baixa relação entre folha e faturamento.

6.O planejamento tributário pode ser feito durante o ano?

Sim. Inclusive, o acompanhamento contínuo permite identificar oportunidades e corrigir distorções antes que gerem impactos financeiros relevantes.

O que as empresas de tecnologia devem avaliar antes de manter o Simples Nacional?

A escolha do regime tributário não deve ser baseada apenas na simplicidade operacional.

Empresas de tecnologia precisam avaliar fatores como faturamento, Fator R, margem de lucro, estrutura de custos, perfil dos clientes e projeções de crescimento.

Em muitos casos, o Simples Nacional continua sendo a melhor alternativa. Em outros, a migração para o Lucro Presumido ou Lucro Real pode representar uma economia tributária significativa e melhorar a competitividade do negócio.

A análise correta exige dados financeiros consistentes, projeções confiáveis e acompanhamento especializado.

Sua empresa de tecnologia está no regime tributário mais vantajoso?

A PILOTIS CONTABILIDADE atua com planejamento tributário, assessoria contábil, gestão financeira e suporte estratégico para empresas que buscam crescer com segurança e eficiência fiscal.

Se sua empresa de tecnologia em Brasília está expandindo o faturamento, contratando novos colaboradores ou revisando sua estrutura tributária, uma análise especializada pode identificar oportunidades de economia e evitar pagamentos indevidos de impostos.

Solicite uma análise com um especialista e descubra como uma gestão contábil estratégica pode apoiar o crescimento sustentável do seu negócio.

Simples Nacional em 2026 no DF: escolha o regime ideal

Simples Nacional em 2026 no DF escolha o regime ideal

O avanço da Reforma Tributária e as mudanças previstas para os próximos anos têm levado muitas empresas do Distrito Federal a revisarem seu enquadramento tributário. Em 2026, escolher corretamente entre Simples Nacional, Lucro Presumido ou Lucro Real deixará de ser apenas uma decisão fiscal e passará a impactar diretamente margem de lucro, fluxo de caixa e competitividade.

Muitas empresas permanecem no Simples Nacional por hábito, sem analisar se o regime ainda faz sentido para o faturamento atual, folha de pagamento, despesas operacionais e possibilidade de aproveitamento de créditos tributários. Esse comportamento pode gerar pagamento excessivo de impostos ou perda de oportunidades estratégicas.

Além disso, o prazo para definição do regime tributário exige planejamento antecipado. Empresas que deixam a análise para o último momento costumam tomar decisões sem projeções financeiras adequadas, aumentando riscos fiscais e dificuldades operacionais ao longo do ano.

Neste artigo, você entenderá como funciona o processo de escolha tributária, quais critérios devem ser avaliados e como tomar uma decisão mais segura sobre o Simples Nacional em 2026 no DF escolha o regime ideal para sua empresa.

O que significa escolher o regime ideal no Simples Nacional em 2026 no DF?

A escolha do regime tributário define como a empresa pagará seus impostos ao longo do ano. O processo envolve analisar faturamento, atividade econômica, margem de lucro, folha de pagamento, estrutura operacional e impactos da Reforma Tributária.

No contexto do Simples Nacional em 2026 no DF escolha o regime ideal, a decisão precisa considerar não apenas a carga tributária atual, mas também os efeitos futuros de IBS, CBS, créditos tributários e mudanças operacionais previstas na legislação brasileira.

Empresas que realizam esse planejamento de forma técnica conseguem reduzir riscos fiscais, melhorar a previsibilidade financeira e aumentar a eficiência tributária.

Por que a escolha do regime tributário será ainda mais importante em 2026?

O ambiente tributário brasileiro está passando por uma das maiores transformações das últimas décadas. A regulamentação da Reforma Tributária começa a alterar gradualmente a forma como empresas calculam impostos, aproveitam créditos e estruturam precificação.

No Distrito Federal, empresas prestadoras de serviço, clínicas, escritórios, consultorias, comércio e empresas de tecnologia precisam acompanhar os efeitos da Reforma Tributária 2026 no DF, especialmente em relação à CBS, ao IBS, à formação de preços e ao fluxo de caixa.

De acordo com a Receita Federal, a partir de 2026 os documentos fiscais eletrônicos deverão passar por adaptações relacionadas ao destaque da CBS e do IBS. Isso exige mais atenção na apuração fiscal e na organização dos dados tributários.

A escolha inadequada do regime pode gerar aumento de carga tributária, perda de competitividade, dificuldades no caixa e problemas de conformidade. Por isso, avaliar o Simples Nacional em 2026 no DF escolhendo o regime ideal passa a ser uma etapa estratégica para empresas que desejam crescer com segurança.

Como escolher o regime tributário ideal na prática?

A definição do regime tributário deve ocorrer com base em análise financeira, fiscal e estratégica. O ideal é que a empresa não escolha o regime apenas pelo valor da guia mensal, mas pelo impacto completo na operação.

Etapas mais importantes da análise

  1. Avaliar o faturamento anual: o Simples Nacional possui limite anual de receita bruta. Empresas próximas ao teto precisam analisar riscos de desenquadramento e aumento da carga tributária.
  2. Analisar a atividade econômica: algumas atividades possuem alíquotas mais elevadas dentro do Simples Nacional, especialmente determinados serviços.
  3. Verificar a folha de pagamento: o fator R pode alterar significativamente a tributação de empresas prestadoras de serviço.
  4. Projetar margem de lucro: empresas com margens elevadas podem encontrar vantagens no Lucro Presumido.
  5. Avaliar possibilidade de créditos tributários: em determinados segmentos, o Lucro Real pode permitir maior aproveitamento de créditos fiscais.
  6. Analisar os impactos da Reforma Tributária: a transição para CBS e IBS poderá alterar o custo efetivo de cada regime.
  7. Simular cenários futuros: o ideal é projetar crescimento, expansão operacional e aumento de despesas antes de decidir.

Essa análise deve considerar também o perfil da empresa, o setor de atuação e o nível de controle financeiro. Para negócios locais, contar com um escritório de contabilidade em Brasília pode tornar a avaliação mais precisa, pois regras fiscais, ISS e características econômicas do DF influenciam a decisão.

Pontos técnicos que precisam ser avaliados antes da escolha

A análise do Simples Nacional em 2026 no DF escolher o regime ideal exige atenção a fatores técnicos que muitas empresas ignoram.

Fator R no Simples Nacional

Empresas de serviços podem ser tributadas pelo Anexo III ou Anexo V. A diferença depende do cálculo conhecido como fator R.

Quando a folha de pagamento representa pelo menos 28% do faturamento bruto, a empresa pode acessar alíquotas menores. Essa análise é relevante para consultórios, agências, empresas de tecnologia, escritórios, clínicas e prestadores de serviço em geral.

Impacto da Reforma Tributária

A implementação gradual da CBS e do IBS tende a aumentar a importância do aproveitamento de créditos tributários. Empresas no Simples Nacional podem enfrentar limitações maiores no aproveitamento desses créditos quando comparadas a outros regimes.

A Lei Complementar nº 123/2006 estabelece normas gerais do Simples Nacional e continua sendo uma referência central para microempresas e empresas de pequeno porte. Porém, a Reforma Tributária adiciona novas decisões estratégicas ao planejamento fiscal.

Crescimento operacional

Empresas em expansão frequentemente permanecem tempo demais no Simples Nacional, mesmo quando já existem cenários mais vantajosos em outros regimes. Isso pode ocorrer em negócios que aumentaram faturamento, contrataram equipe, elevaram margem ou ampliaram sua carteira de clientes.

Distribuição de lucros

A estrutura societária, o pró-labore e a forma de distribuição de resultados também influenciam diretamente o planejamento tributário. Uma empresa que distribui lucro sem controle contábil adequado pode se expor a riscos fiscais e inconsistências documentais.

Obrigações acessórias

Cada regime possui exigências diferentes relacionadas a SPED, ECF, ECD, PGDAS-D, EFD-Reinf, emissão fiscal e controle contábil. Quanto maior a complexidade do regime, maior precisa ser o nível de organização interna.

Comparativo entre os regimes tributários em 2026

Regime tributárioIndicação principalVantagensPontos de atenção
Simples NacionalPequenas empresas com operação simplificadaUnificação de tributos e menor burocraciaLimitações de créditos e possível aumento em alguns serviços
Lucro PresumidoEmpresas com boa margem de lucroTributação previsível e cálculo simplificadoPode ser desvantajoso se a margem real for baixa
Lucro RealEmpresas com despesas elevadas ou muitos créditosPermite apuração sobre lucro efetivo e créditos fiscaisExige controle contábil rigoroso
Simples com fator RPrestadores de serviço com folha relevantePode reduzir a alíquota efetivaDepende da relação entre folha e faturamento
Regime regular com IBS/CBSEmpresas que precisam avaliar créditos no novo sistemaPode melhorar aproveitamento de créditos em alguns cenáriosExige simulação técnica antes da opção

Como o prazo final influencia a decisão da empresa?

O prazo de opção pelo regime tributário não deve ser tratado como simples formalidade. Em 2026, a atenção será ainda maior porque o Comitê Gestor do Simples Nacional definiu regras específicas envolvendo a opção pelo Simples Nacional e pelo regime regular de IBS e CBS para 2027.

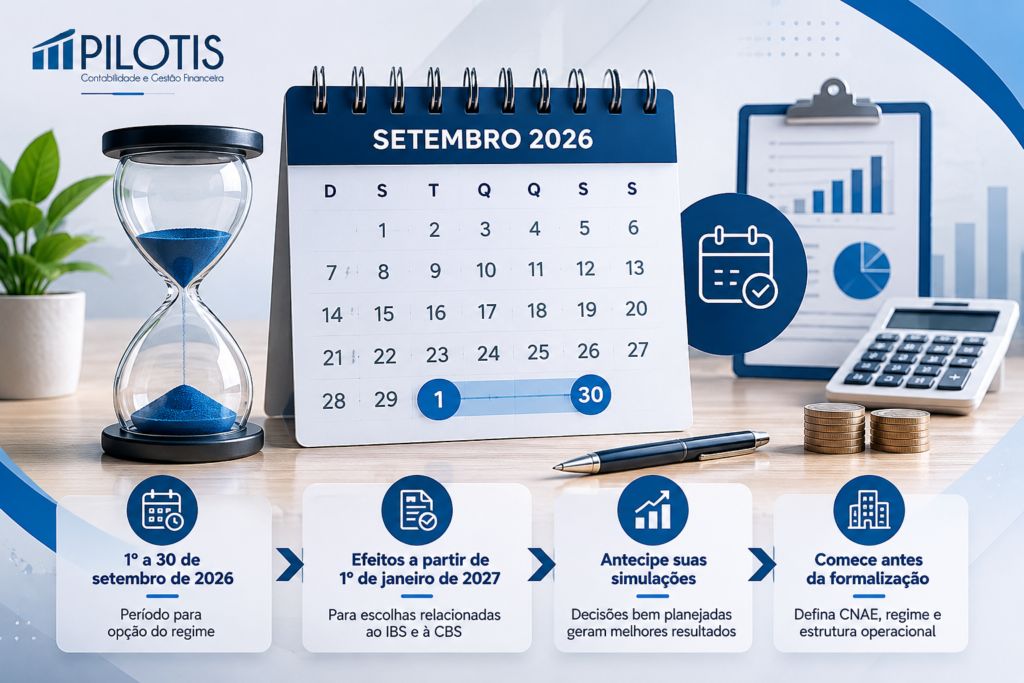
Segundo comunicado da Receita Federal, a opção deverá ser exercida no período de 1º a 30 de setembro de 2026 e produzirá efeitos a partir de 1º de janeiro de 2027, no caso da escolha relacionada ao IBS e à CBS.

Isso reforça a necessidade de antecipar simulações. Esperar o prazo final pode comprometer a qualidade da decisão, principalmente para empresas que ainda não possuem dados financeiros organizados.

Para empresas em fase de constituição, a análise também deve começar antes da formalização do negócio. A abertura de empresa em Brasília em 2026 exige atenção ao enquadramento inicial, escolha do CNAE, regime tributário e estrutura operacional.

Principais erros relacionados ao Simples Nacional em 2026

Escolher o regime apenas pela alíquota

Muitas empresas analisam apenas a alíquota inicial e ignoram créditos tributários, fluxo de caixa, despesas operacionais e efeitos da Reforma Tributária. A menor alíquota aparente nem sempre representa menor custo tributário real.

Não realizar simulação anual

A ausência de projeções financeiras pode gerar pagamento excessivo de tributos durante todo o exercício. A simulação deve considerar faturamento previsto, folha, despesas, margem e crescimento esperado.

Ignorar os efeitos da Reforma Tributária

As mudanças relacionadas à CBS e ao IBS podem alterar significativamente o custo efetivo da operação. Empresas que não acompanharem a transição podem ter dificuldades para precificar serviços e preservar margem.

Permanecer no Simples Nacional sem análise estratégica

Nem toda empresa se beneficia do Simples Nacional após determinado nível de crescimento. Permanecer no regime apenas por tradição pode limitar a competitividade.

Não revisar o CNAE

Classificações incorretas podem aumentar a tributação e gerar riscos fiscais. O CNAE influencia anexos do Simples, obrigações fiscais e enquadramento da atividade.

Tomar decisão perto do prazo final

A falta de antecedência reduz a qualidade da análise tributária e aumenta erros operacionais. A decisão deve ser tomada com base em números, não em urgência.

Benefícios de escolher corretamente o regime tributário

A análise adequada do Simples Nacional em 2026 no DF escolher o regime ideal gera impactos positivos em diferentes áreas da empresa.

Redução de custos tributários

A escolha correta evita o pagamento indevido de impostos e melhora a eficiência fiscal da empresa. Isso permite direcionar recursos para crescimento, contratação, tecnologia e melhoria operacional.

Melhor previsibilidade financeira

Empresas conseguem planejar caixa, investimentos e expansão com maior segurança quando conhecem a carga tributária real da operação.

Redução de riscos fiscais

Uma estrutura tributária adequada reduz inconsistências, erros declaratórios e exposição a autuações.

Maior competitividade

Empresas com tributação eficiente conseguem melhorar margem e precificação, especialmente em mercados mais sensíveis a preço.

Crescimento sustentável

O planejamento tributário acompanha a evolução operacional da empresa, evitando que o crescimento gere desorganização fiscal.

Melhor gestão estratégica

A análise tributária integrada melhora decisões financeiras e comerciais. Esse ponto é especialmente relevante para negócios que dependem de tecnologia, recorrência de receita e escala, como mostra o cenário de contabilidade para empresas de tecnologia em Brasília.

Perguntas frequentes sobre Simples Nacional em 2026 no DF escolha o regime ideal

1.O Simples Nacional continuará vantajoso em 2026?

Depende do faturamento, atividade econômica, margem operacional e estrutura da empresa. Em muitos casos, o Simples Nacional continua sendo vantajoso, mas empresas com crescimento acelerado ou baixa folha podem precisar comparar outros regimes.

2.Empresas do Simples poderão aproveitar créditos de IBS e CBS?

As regras de transição indicam que haverá possibilidade de escolha relacionada ao recolhimento da CBS e do IBS, mas a análise dependerá do perfil da empresa, do tipo de cliente atendido e da cadeia de créditos envolvida.

3.Quando a empresa deve revisar o regime tributário?

O ideal é revisar o regime antes do encerramento do exercício fiscal anterior e acompanhar os prazos definidos pela Receita Federal. Em 2026, a análise deve ser antecipada por causa das decisões envolvendo IBS e CBS para 2027.

4.O fator R continuará sendo importante em 2026?

Sim. Para empresas de serviços, o fator R continuará impactando diretamente a alíquota aplicada no Simples Nacional. A relação entre folha de pagamento e faturamento deve ser acompanhada mensalmente.

5.Vale a pena migrar para o Lucro Presumido?

Em determinados cenários, especialmente empresas com margens elevadas, a migração pode reduzir a carga tributária. Porém, a decisão exige simulação comparativa entre Simples Nacional, Lucro Presumido e Lucro Real.

6.O Distrito Federal possui particularidades tributárias?

Sim. Dependendo da atividade econômica, regras locais de ISS, incentivos e características do mercado do DF podem impactar a escolha do regime. Por isso, a análise deve considerar a realidade regional da empresa.

Resumo prático para tomar a melhor decisão

A escolha tributária deixou de ser apenas uma obrigação anual e passou a integrar a estratégia financeira das empresas. O cenário de 2026 exigirá maior integração entre contabilidade, financeiro, precificação e planejamento operacional.

Empresas que analisarem o Simples Nacional em 2026 no DF escolherão o regime ideal de forma técnica terão maior capacidade de adaptação às mudanças tributárias e mais segurança para preservar margem de lucro.

A decisão mais segura depende de análise de faturamento, projeção financeira, estrutura de custos, folha de pagamento, margem operacional, possibilidade de créditos tributários, impactos da Reforma Tributária e crescimento esperado da empresa.

Quanto mais antecipada for essa análise, maior tende a ser a eficiência tributária e operacional da empresa.

Prepare sua empresa para 2026 com apoio especializado

A Pilotis Contabilidade atua com planejamento tributário, análise de enquadramento fiscal e consultoria estratégica para empresas do Distrito Federal.

Se sua empresa precisa revisar o regime tributário antes de 2026, o ideal é realizar uma análise técnica completa. Para entender qual estrutura faz mais sentido para sua operação, fale com um especialista e avalie oportunidades de redução de custos, segurança fiscal e crescimento sustentável.